Как грамотно пользоваться корпоративным ДМС
Корпоративный ДМС не означает, что у вас будет доступ к любым услугам частных клиник.
Программу добровольного медицинского страхования для сотрудников выбирает работодатель. Бывает, что сумма страховки совсем небольшая, тогда не всегда получится бесплатно получить нужное лечение, или в программу страхования включены только базовые услуги — и многое по полису будет недоступно.
Я десять лет работала в сфере ДМС: была специалистом пульта экстренной медицинской помощи, врачом-куратором и руководителем отдела обслуживания по ДМС сотрудников крупной компании. Расскажу, что стоит учесть, чтобы не попасть в ситуацию, когда ожидания от корпоративного медицинского страхования не совпадают с реальностью.
Что такое корпоративный ДМС
ДМС от компании — это медицинская страховка, которую оформляет работодатель для сотрудника как часть трудового договора.
От обязательного медицинского страхования корпоративный ДМС отличается тем, что работодатель сам выбирает, какие услуги будут включены в обслуживание. Никто не обязывает его оплачивать какую-то медицинскую помощь для работников — это добровольное страхование. Поэтому в программу ДМС могут входить разные виды медицинской помощи: от обычных консультаций в поликлиниках до госпитализации. Например, бывают полные программы страхования со множеством опций, а бывают базовые, в которые входит тот же перечень услуг, что и по обычному ОМС.
Для сотрудника вся система работает так: есть список медицинских услуг, которые можно получить по полису, когда к этому есть показания. Они перечислены в программе страхования. Если вы обращаетесь за такими медицинскими услугами, то ничего не платите: все расходы несет страховая компания, а ей за вашу страховку заплатил работодатель. Однако если услуга в вашу программу страхования не входит, в клинике вам скажут об этом, придется заплатить самостоятельно. У врачей, как правило, есть доступ к списку услуг, которые вам положены. Еще они всегда могут связаться с представителем страховой компании и уточнить информацию по вашим назначениям.
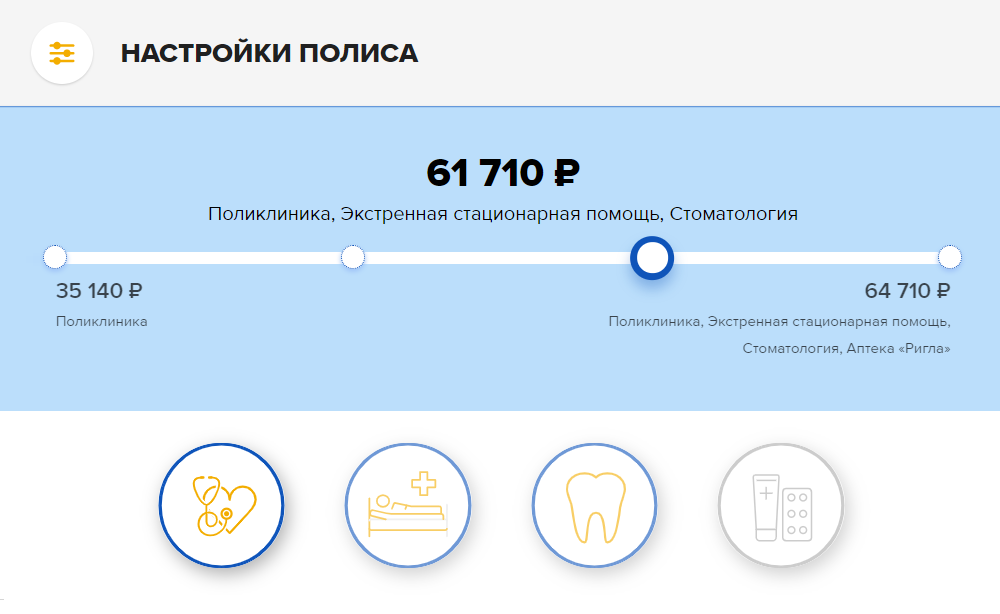
Столько стоит годовой полис ДМС, в который входят поликлинические услуги, стоматология и экстренная госпитализация, если покупать его самостоятельно в одной из страховых компаний. Работодателю полис на каждого сотрудника обходится дешевле, ведь он оформляет договор сразу на большое количество человек
Отличается ли отношение врачей, принимающих по ОМС и ДМС
невролог, менеджер в сфере здравоохранения
Обслуживание пациента по ДМС обычно ничем не отличается от обслуживания по ОМС. И там, и там врач должен грамотно обследовать человека и назначить лечение. Разница может быть в том, что в ДМС часто входят частные и ведомственные клиники, а в них выше уровень сервиса. Кроме того, клиника и врач заинтересованы, чтобы пациент получил нужные медицинские услуги. Это значит, что не будет проблем с получением каких-либо процедур или направлений.
Перед тем как назначить лечение или диагностику, врачу надо удостовериться, что все нужные услуги входят в страховку. Бывает, приходится звонить в страховую компанию и согласовывать назначения с ее врачом-экспертом, иногда это занимает много времени.
Как правильно пользоваться ДМС от компании
Получить полис страхования. Полис ДМС может быть электронным, бумажным и в виде пластиковой карточки. В каком виде его выдадут вам, определяет страховая компания. Многие до сих пор делают полисы только в виде пластиковых карточек или на бумаге, как старые полисы ОМС. В этом случае полис должен быть на руках при каждом визите в клинику.
Если полис электронный, то перед первым визитом в клинику его лучше распечатать — на случай, если страховая компания не успела передать туда ваши данные. Потом такой полис уже можно не приносить с собой.
В полисе надо обязательно проверить правильность заполнения, то есть верно ли указаны ваши ФИО. Самостоятельно поправить в нем данные не получится, это может сделать только страховая компания по просьбе работодателя: только он может направить запрос, чтобы скорректировать их.
Если вы нашли в полисе ошибки, сразу сообщите об этом работодателю. Это важно: если в клиники, где вы будете лечиться по договору ДМС, направят ошибочные данные, вам могут отказать в приеме.
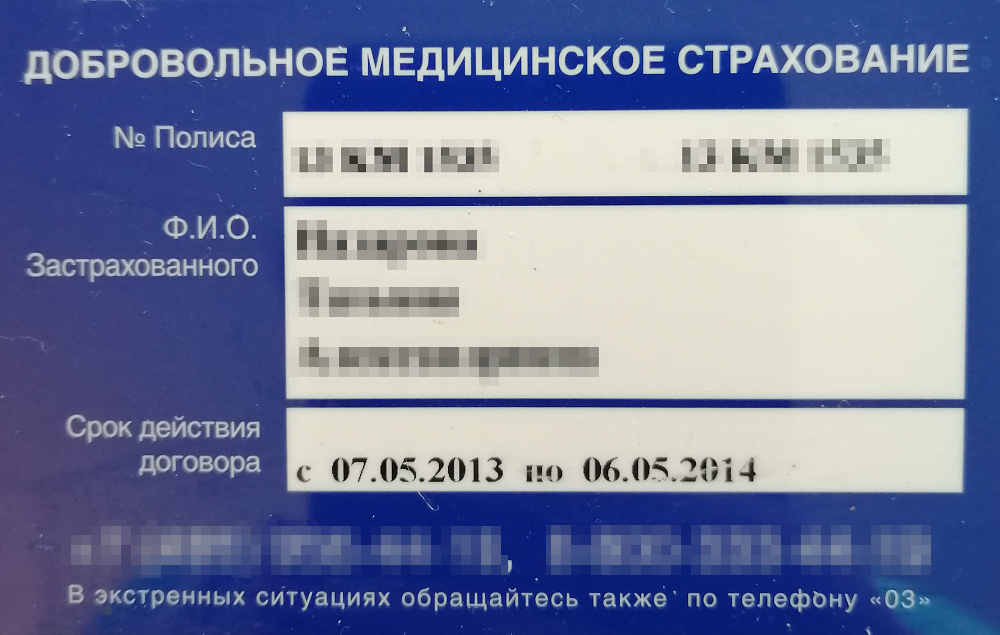
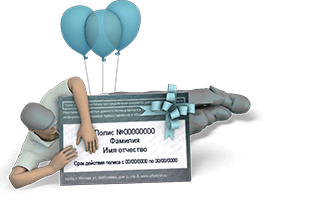
Так может выглядеть полис ДМС. В нем должны быть указаны номер полиса, ФИО владельца, срок действия, номера телефонов страховой компании
Изучить программу страхования. Виды медицинской помощи и конкретные услуги, которые положены вам по ДМС, а также клиники, куда можно обратиться, перечислены в программе страхования. В ней же есть список исключений, которые полис не покрывает.
Работодатель может предоставить программу страхования в бумажном или электронном виде вместе с полисом. Бывает, что на руки сотруднику выдают не полный текст программы, а так называемую памятку с кратким перечнем услуг — выжимку из программы. Ее страховая компания составляет по просьбе работодателя.
Если по памятке непонятно, что входит в ДМС, можно запросить приложение к договору с полным описанием программы в отделе кадров либо позвонить в страховую компанию и уточнить, что вам положено по полису.
Выяснить, как записываться в клиники. До того как воспользоваться полисом в первый раз, нужно уточнить, как вам придется взаимодействовать с клиниками. Если этот момент не прописан в программе страхования — а такое часто бывает, — то узнать эту информацию можно в страховой компании.
Бывает, что запись в клинику возможна только после согласования со страховой компанией. Тогда, чтобы попасть к врачу, надо позвонить в страховую компанию и объяснить ситуацию, после чего представитель компании определит, какие услуги вам нужны и куда за ними обращаться. Затем страховая компания отправит в клинику гарантийное письмо — обязательство о том, что она оплатит услуги, перечисленные в нем. Это занимает в среднем 10—15 минут. Получать гарантийное письмо на руки не нужно: компания всегда сама отправляет его в клинику, а оператор обычно сам записывает на прием к нужному врачу на удобное вам время.
Часто алгоритм проще: вы можете сразу обращаться в клинику, не уведомляя страховую компанию. То есть записываться на прием к нужному врачу как обычно — через регистратуру или другим способом. Клиника потом сама передает информацию о тех услугах, которые вам оказаны, в страховую компанию, вам ничего делать не надо.
Получить направление врача на любое обследование или лечение. По корпоративному ДМС можно получить только те услуги, которые назначил врач. То есть если у вас возникли какие-то проблемы, сначала надо записаться к профильному врачу, а потом уже делать анализы и проходить обследования по его направлению. То, что вы решили пройти самостоятельно, страховая компания не оплатит.
Например, у вас заболела спина и вы пошли на МРТ сами, без направления доктора. В этом случае платить придется самостоятельно: даже если в программе страхования такое исследование есть, страховая компания его не согласует и в клинике потребуют деньги с вас.
Стоит проверить, какую информацию страховая компания передала в клиники
Прикрепление к клинике. Страховая компания направляет в клиники списки сотрудников компании-клиента, которым положено обслуживание по ДМС. До первого визита нужно проверить, прикрепили ли вас к клинике. Во время первой записи, особенно если вы только что получили полис, стоит уточнить в регистратуре, есть ли вы в списках. Обработка информации в клинике может занять некоторое время — иногда несколько дней. Тогда клиника будет запрашивать у страховой гарантийное письмо на ваше обслуживание, пока данные не внесут в базу. Поэтому, если случай не экстренный, проще немного подождать, либо можно самостоятельно попросить страховую компанию направить в клинику гарантийное письмо с обязательством оплатить услуги.
Программа страхования для клиник. Страховая компания направляет страховую программу с перечислением услуг в те клиники, куда вы можете обращаться по полису ДМС. Иногда туда может быть передана не ваша текущая программа, а типовая — бывает, что в них есть значительные различия. Если вы уверены, что какие-то процедуры, обследования или консультации положены по вашему полису, а в клинике говорят обратное, лучше сразу перепроверить: позвонить в страховую компанию самостоятельно или попросить сделать это представителя клиники.
Если вы оплатите услугу, которая была положена по полису ДМС, деньги вернуть можно. Однако потребуется гарантийное письмо от страховой компании, заявление на имя главного врача о возврате денег и чеки, подтверждающие самостоятельную оплату.
Что обычно положено по корпоративному ДМС
В любой программе страхования есть определение страхового случая, то есть события, которое страховая компания должна оплатить. Каждая страховая компания сама определяет, что будет страховым случаем. То, что к нему не относится, придется оплатить за свой счет. Если вы будете сдавать анализы или делать обследования, не указанные в программе страхования, или лечить заболевание из списка исключений, страховая компания, скорее всего, за это платить не будет.
Полис ДМС обычно подразумевает, что вы можете обратиться за медицинской помощью тогда, когда есть жалобы на состояние здоровья: произошла травма, обострилась хроническая болезнь или развилось какое-то острое состояние. То есть пройти профилактический осмотр или диспансеризацию по нему не получится.
Иногда работодатель заключает со страховой компанией дополнительное соглашение на профосмотры и скрининги для сотрудников. В этом случае есть строгий перечень услуг, которые можно получить только в клинике, указанной в соглашении.
Добавить в свою программу страхования новые медицинские услуги или другие медицинские организации можно, если работодатель предоставляет такую возможность. То есть в договор корпоративного медицинского страхования должны быть включены дополнительные опции, на которые страховку можно расширить за ваш счет. Иногда в договоре даже может быть возможность добавить в корпоративный ДМС родственника, например ребенка.