Утеря товарной стоимости (УТС) по каско: как получить дополнительную выплату?
Страховой полис каско предназначается для защиты транспортного средства от повреждений и угона. Однако в рамках заключенного соглашения можно получить дополнительную компенсацию за утрату товарной стоимости. Что такое УТС по каско и как получить выплату, читайте далее.
Что такое УТС
Утеря товарной стоимости автомобиля по каско — это снижение рыночной цены, которое произошло вследствие дорожной аварии, любых механических повреждений, в том числе при столкновении с животными, падении предметов, стихийных бедствиях, или из-за некачественного ремонта.
Следует отметить, что в данное определение не входит снижение цены автомашины в результате естественного износа.
Можно ли возместить УТС по каско?
Возможность получения выплаты установлена статьей 929 ГК РФ и Постановлением Пленума ВС РФ № 58 от 26 декабря 2017 года.
Как получить компенсацию

Чтобы получить УТС по каско за новое авто или подержанный автомобиль, отвечающий условиям автострахования, необходимо обратиться с письменным заявлением к страховщику, с которым заключено соответствующее соглашение. Заявка оформляется на специальном бланке страховщика или в свободной форме. В документе должны быть указаны:
К заполненному и подписанному заявлению требуется приложить:
- действующий страховой договор;
- паспорт заявителя или любой другой документ для подтверждения личности;
- паспорт представителя страхователя и доверенность, выданную нотариусом (эти документы требуются в случае обращения в страховую компанию не лично);
- водительские права;
- документы на автомобиль (регистрационное свидетельство, техпаспорт);
- протокол с места происшествия, составленный представителем правоохранительных органов или самостоятельно (европротокол);
- заключение экспертизы по оценке полученных повреждений и товарной оценке;
- акты выполненных работ, если выплата производится после некачественного ремонта или получения повреждений на СТОА.
Для рассмотрения заявки и выплаты УТС по каско отводится 20 дней.
АСН рекомендует: ознакомьтесь с отзывами о страховании каско в «Росгосстрахе»
Расчет УТС
- методика Министерства юстиции;
- методика Хальбгевакса;
- методика руководящего документа.
Методика Минюста
На практике чаще всего применяется методика Минюста, так как ее результаты принимаются судебными органами.
Для расчета УТС по каско при условии ремонта используется следующая формула:
УТС = Стоимость машины до получения повреждений × Сумма коэффициентов, определенных для каждого элемента авто, подлежащего ремонту или замене / 100.
- при необходимости замены соседних элементов, соединенных между собой методом сварки, значение параметра снижается на 20%;
- цена восстановительного ремонта не может быть выше стоимости агрегата, подлежащего замене, и стоимости работ;
- уменьшение коэффициента на 50% допускается в случае обнаружения выравнивания кузова авто до получения повреждений.
Методика Хальбгевакса
Данная методика используется преимущественно в европейских странах. При проведении расчетов учитывается пробег транспортного средства.
Для вычислений используется следующая формула:
УТС = (Коэффициент УТС / 100) × (Стоимость машины на рынке + Цена восстановительного ремонта).

Коэффициент УТС определяется по специальной таблице и зависит от двух параметров:
- А = (Стоимость работы по восстановлению автомобиля / Стоимость материалов) × 100;
- В = (Цена приобретенных материалов / Стоимость ремонта) × 100.
Например, стоимость машины на рынке 500 000 руб. Параметр А = 10%. Параметр В меньше 50. Коэффициент УТС в данной ситуации составит 2 пункта. Размер утраченной стоимости = (2 / 100) × (500 000 + 10 000) = 10 200 руб.
Методика руководящего документа
- работ по восстановлению кузова;
- работ по ремонту других агрегатов;
- восстановления лакокрасочного покрытия;
- замены отдельных частей кузова, которые нарушают правильную геометрию транспортного средства.
Для расчета стоимости работ по замене каких-либо элементов применяется следующая формула:
Цена ремонта агрегата = Коэффициент, зависящий от износа × Сумма изменения параметров УТС
× Стоимость приобретенных деталей.
Например, на ремонт кузова потребовалось 10 000 руб., из которых 3000 — оплата работ и 7000 — стоимость узлов, подлежащих замене. На восстановление ходовой части потребовалось еще 12 000 руб., а на покраску — 20 000 руб.
УТС = 10 000 + 20 000 + 12 000 = 42 000 руб.
Что делать, если страховая компания отказывает в возмещении УТС по каско
Страховые организации не всегда выплачивают компенсацию за утерю товарной стоимости автомобиля, так как тем самым увеличивают собственные убытки. Если автостраховщик отказывает в выплате, на первоначальной стадии требуется подать ему претензию и в случае ее отклонения обратиться в судебные органы.
Претензия
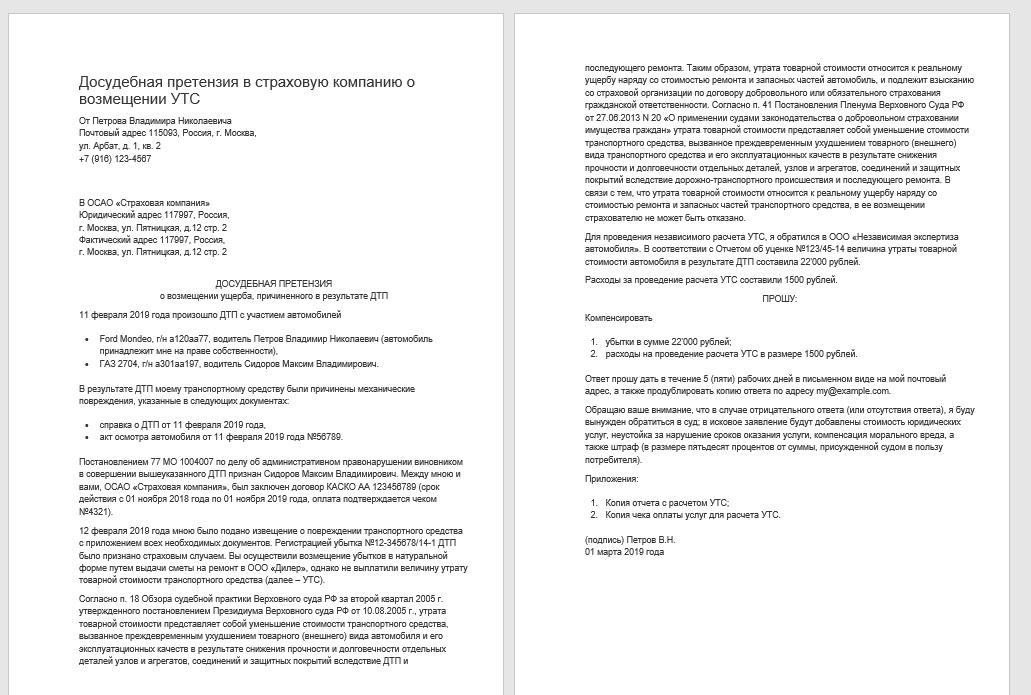
Досудебная претензия направляется в страховую организацию после истечения срока, отведенного для перечисления выплаты. В документе указываются:
Обращение в суд
Если претензия оставлена без ответа или страховщик отказался возмещать УТС по каско, на следующей стадии необходимо обращаться в суд.
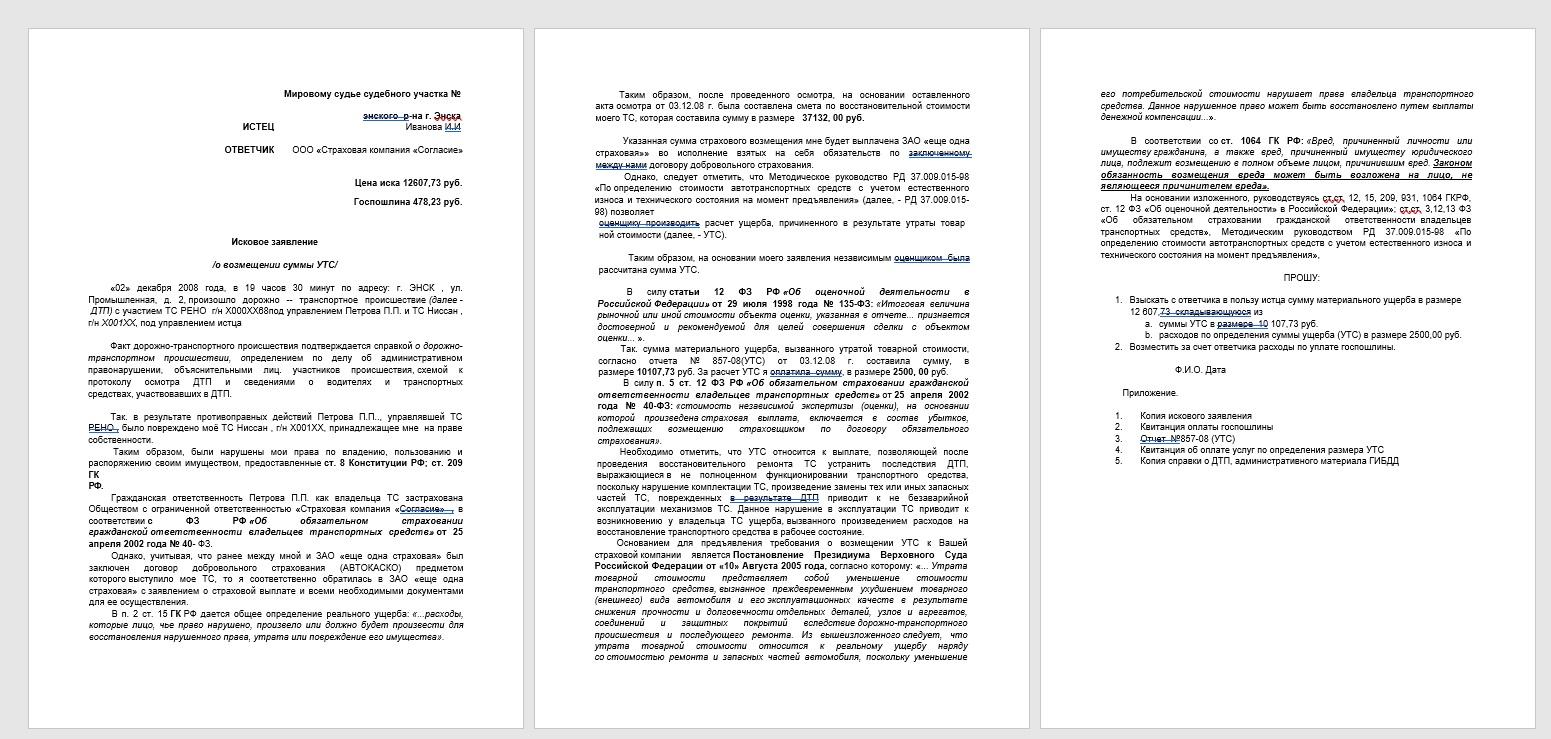
Исковое заявление лучше составлять с профессиональным юристом. Это позволит учесть множество мелких нюансов.
Как правило, в исковом заявлении указываются:
К иску рекомендуется приложить копии:
- страхового договора;
- извещения о страховом случае;
- заключения экспертов о перечне и стоимости ремонтных работ, а также размере УТС;
- паспорта автовладельца;
- документов на транспорт (ПТС, СТС);
- заказа на проведение работ по восстановлению машины (если выплата по каско производилась путем оплаты ремонта);
- протокола ГИБДД, составленного на месте происшествия (европротокола);
- претензии, направленной в страховую компанию, и полученного ответа (при его наличии);
- квитанции об уплате госпошлины;
- искового заявления для ответчика и при необходимости — третьих лиц.
Иск можно подать лично или направить по почте. Заказное письмо должно быть с уведомлением о вручении и описью.
О дате и времени проведения судебного заседания будет сообщено дополнительно. Как правило, на рассмотрение иска и сбор дополнительной информации (при необходимости) требуется от 7 до 30 дней.
- страхователь признан виновным в дорожной аварии;
- страхователь был под действием алкоголя или наркотиков;
- нарушены условия страхового договора;
- возможность взыскания УТС не предусмотрена полисом каско;
- автомобиль отремонтирован до получения результата экспертизы и проведения расчета утраченной цены;
- компенсация выплачена в полном объеме;
- иск составлен с ошибками или не хватает документов для установления каких-либо фактов;
- истек срок исковой давности, который составляет 2 года с момента получения отказа от автостраховщика.
УТС по КАСКО
Приобретая полис КАСКО, водители рассчитывают, что в случае ДТП они просто отдадут свою машину в автосервис, а через некоторое время получат назад восстановленное авто без лишних забот. Однако многие не знают, что такое УТС по КАСКО и что при повреждении машины собственник имеет право не только на ремонт, но и на денежную компенсацию с связи со снижением ее рыночной цены.
Приобретая полис КАСКО, водители рассчитывают, что в случае ДТП они просто отдадут свою машину в автосервис, а через некоторое время получат назад восстановленное авто без лишних забот. Однако многие не знают, что такое УТС по КАСКО и что при повреждении машины собственник имеет право не только на ремонт, но и на денежную компенсацию с связи со снижением ее рыночной цены.
Что такое утрата товарной стоимости автомобиля по каско
Когда машину ремонтируют после дорожно-транспортного происшествия, она теряет свою коммерческую стоимость, даже если ремонт был произведен очень качественно. Ясно, что никогда не участвовавший в аварии автомобиль, ценится на рынке продаж гораздо больше, чем восстановленный.
Согласно части 2 статьи 15 ГК РФ удешевление транспортного средства из-за ремонта является для его собственника реальным вредом, который принято называть утеря товарной стоимости автомобиля. По КАСКО такой риск часто страхуется отдельным пунктом. Но даже, если страховая компания не выделила этот вид ущерба в полисе, УТС оплачивается, наряду с остальным страховым возмещением.
Может показаться, что потеря товарного вида автомобиля по КАСКО возникает по причине недобросовестного ремонта. К примеру, когда после окраски запчасти отличаются по цвету от остального кузова или если детали установлены неправильно с видимыми зазорами. Это не так, тут речь идет именно о плохой работе автосервиса.
УТС после ремонта по КАСКО возникает по другой причине. Дело в том, что в ходе ремонта машины поврежденные детали, узлы и агрегаты подвергаются различным воздействиям. Это ухудшает физико-химические свойства запчастей, они становятся менее прочными и долговечными. А рабочие процессы в восстановленных элементах могут протекать не так гладко, как до аварии. Даже если внешне кажется, что работы выполнены без изъянов, эксплуатационные характеристики машины будут снижены. Такое уменьшение цены на автомобиль и называется утерей товарной стоимости по КАСКО.
Как рассчитывается утеря товарной стоимости автомобиля КАСКО
Не любой ремонт влечет за собой потерю товарного вида автомобиля. КАСКО при определении УТС руководствуется специальной методикой, разработанной Министерством юстиций для судебных экспертов. Согласно этому документу, машина теряет в цене только в том случае, если для ее восстановления после ДТП требуются следующие ремонтные воздействия:
- Снятие салона машины, так как это портит качество заводской сборки;
- Устранение искривления кузова;
- Окраска корпусных элементов автомобиля;
- Замена кузовных деталей, снятие которых не предусмотрено производителем;
- Восстановление целостности или геометрии любых отдельных кузовных элементов машины.
При определении размера утери товарного вида по КАСКО эксперт руководствуется утвержденной формулой расчета УТС. Во внимание принимается стоимость автомобиля на дату аварии, характер и объем полученных повреждений. Наряду с этим эксперт может вовсе исключить отдельные детали из расчета, если они требовали ремонта до момента ДТП или реставрировались по причине другого события, не связанного с заявленным.
Бывают случаи, при которых утрата товарной стоимости по каско не может быть рассчитана совсем, даже при условии, что для восстановления машины требуются все вышеуказанные воздействия. Такие обстоятельства тоже регламентированы Методикой Минюста:
- Эксплуатационный износ транспортного средства превышает 35%.
- Возраст автомобиля больше или равен 5 годам.
УТС по КАСКО при условии ремонта на СТО
Когда страхователь получает возмещение наличными деньгами, вопрос о получении утраты товарной стоимости по КАСКО не вызывает никаких затруднений. При таких обстоятельствах страховая компания наряду с расчетом основного ущерба производит исчисление УТС и выплачивает страховку единым платежом.
Волнения возникают после вручения клиенту направления на ремонт. Ведь в этом случае автовладелец не получает на руки денег, а просто едет в сервис для восстановления машины. Многим не ясно как вернуть УТС по КАСКО при таких условиях.
Ремонт машины не должен вызывать никаких опасений, поскольку это не лишает страхователя права на возмещение товарной стоимости автомобиля по КАСКО. Рассчитать УТС можно даже после восстановления транспортного средства. Для этого страховая компания может воспользоваться актом осмотра, который составляется при подаче заявления о выплате, или же заказ-нарядом организации, которая проводила работы по реставрации.
Как получить УТС по КАСКО
Если в полисе КАСКО утрата товарной стоимости не выделена отдельным риском, страховая компания по своей инициативе вряд ли захочет ее выплачивать. Поэтому автовладельцу стоит позаботиться об этом самостоятельно.
Если страховые правила не регламентируют как подать на УТС по КАСКО, нужно письменно обратиться в компанию с просьбой рассчитать потерю товарного вида машины и произвести компенсацию. Если страховая компания отказывается оценить ущерб, это можно сделать самостоятельно. Для этого обращаемся в независимую экспертную организацию, где произведут осмотр повреждений и посчитают размер выплаты.
После получения результатов экспертизы составляется претензия о возмещении УТС по КАСКО, которая вручается страховщику под подпись либо направляется почтой с уведомлением о получении. К требованию необходимо приложить копию заключения о размере компенсации и банковские реквизиты для ее перечисления.
Можно ли взыскать УТС по КАСКО через суд
Если страховщик отказывается от добровольного возмещения утраты товарной стоимости автомобиля, судебная практика находится на стороне автовладельца, поэтому не нужно боятся отстаивать свои права.
- Страховщику направляется досудебная претензия по КАСКО по УТС;
- После получения отказа составляется исковое заявление;
- Оплачивается государственная пошлина;
- Иск с приложение необходимых документов (отказ в выплате УТС по КАСКО, экспертиза, справки ГИБДД, копия страхового акта и прочее) направляется в суд.
После того как решение суда вступит в законную силу, автовладелец может получить исполнительный лист для взыскания причитающейся ему выплаты в принудительном порядке.
Каско в популярных компаниях
Как возмещается утрата товарной стоимости авто по КАСКО
При получении компенсации по КАСКО страхователь имеет право потребовать возмещение утраты товарной стоимости. Этот процесс имеет ряд ограничений и нюансов, и устроен иначе, чем при ОСАГО. Кроме того, страховщики часто отказываются компенсировать этот ущерб. Далее вы узнаете о том, как оформить возмещение УТС по КАСКО и что делать в случае отказа.
Что такое утрата товарной стоимости автомобиля
Утрата товарной стоимости (УТС) — это снижение стоимости автомобиля из-за ухудшения его характеристик и внешнего вида после получения повреждений и ремонта. По сути, это разница между рыночной стоимостью транспорта, перенесшего ремонт, и аналогичного транспорта, но в исправном состоянии. Утрата товарной стоимости может возникнуть из-за повреждений, полученных в ходе ДТП, пожаров, стихийных бедствий и других происшествий.
Даже если ремонт был выполнен качественно, с установкой оригинальных запчастей и использованием профессионального оборудования, стоимость автомобиля все равно снижается, так как его характеристики будут отличаться от оригинальных. При продаже автомобиля такое снижение стоимости может быть очень критичным. В некоторых случаях размер УТС может достигать сотен тысяч рублей.
В каких случаях положено возмещение
В первую очередь, утрата товарной стоимости должна быть включена в список рисков, покрываемых полисом. Ее наличие в этом списке зависит от условий страховщика и выбранной вами программы страхования. Чтобы рассчитывать на возмещение УТС, необходимо включить этот пункт в страховку при оформлении.
Возмещение УТС действует для повреждений, полученных в ходе страхового случая, указанного в полисе. При этом компенсация такого ущерба может быть получена не только по КАСКО, но и по ОСАГО. Если повреждения наступили в ходе ДТП, то возмещение УТС будет происходить по полису ОСАГО водителя, по вине которого произошла авария. КАСКО на такие ситуации распространяется реже — возмещение по нему действует при наступлении не связанных с авариями страховых случаев.
Возмещение нельзя получить, если повреждения возникли не по причине страхового случая (в том числе и после некачественного ремонта) или их можно устранить в ходе ремонта первой степени сложности. Также компенсация может не действовать, если повреждения получены в аварии, произошедшей по вине страхователя.
Также для получения выплат автомобиль должен соответствовать определенным условиям:
- Возраст до трех лет (для отечественных) или до пяти лет (для иномарок)
- Пробег до 50 000 километров (для отечественных) или до 100 000 километров (для иномарок)
- Степень износа на момент наступления страхового случая — до 40%
- Стоимость ремонта — более 10% от рыночной цены авто
Как рассчитать размер выплат
Для расчета УТС по КАСКО применяются две основные формулы. Порядок определения ущерба несколько отличается от принятого для ОСАГО, но основные формулы и методики в них используются одинаковые. Рассмотрим два наиболее часто применяемых метода расчета.
Метод Хальбгевакса
Самый простой способ, который часто применяется в Европе. При нем рассчитывается общая стоимость ремонта без определения вида работ и параметров деталей, которые будут заменены.
Форму расчета следующая:
УТС = (К/100) × (РЦ+СО), где:
- УТС – изменение цены транспорта в сторону снижения;
- МКС – коэффициент максимальной утрате, который рассчитывается по таблице Хальбгевакса
- РЦ – рыночная цена с учетом износа
- СО – стоимость необходимого ремонта
Вычислять показатель максимального коэффициента (К) следует по двум отдельным коэффициентам — относительной стоимости ремонта (А) и отношения стоимости работ к стоимости запчастей (В). Расчет ведется по следующим формулам:
А=(СО/РЦ)×100%, В=(СР/СМ)×100%, где:
- СР — стоимость ремонтных работ
- СМ — стоимость запчастей и материалов
Если показатель А больше или равен 10 и меньше или равен 90, то стоимость ремонта незначительна по сравнению с рыночной ценой. Если А больше 90, то ремонт будет слишком дорогим, и целесообразнее будет потребовать возмещения полной гибели автомобиля. Если показатель В меньше или равен 40, то стоимость материалов и запчастей будет значительно ниже общей стоимости ремонта.
По показателям А и В определяется размер коэффициента К. Для этого применяется специальная таблица:
Метод Минюста РФ
Этот метод применяется наиболее часто. Расчет по нему ведется при условии, что износ автомобиля должен быть не более 1/3 до аварии.
Для расчета по методу Минюста применяется следующая формула:
- ПС – цена машины до аварии;
- КД – коэффициент для отдельно взятой автодетали, которая пришла в негодность
Расчет по методу Минюста требует тщательной экспертизы и расчета отдельного коэффициента для каждой замененной детали. Но при этом он дает более точный результат, чем метод Хальбгевакса.
Как взыскать УТС по КАСКО
В первую очередь, изучите условия страхового договора. Если в нем не указано исключение УТС из покрываемых рисков, то вы сможете претендовать на его возмещение. Однако желательно заранее включить УТС отдельным пунктом в договор — так страховой компании будет сложнее отказать в выплате.
Процесс оформления УТС состоит из нескольких этапов. Первый — проведение независимой экспертизы, которая определит стоимость компенсации. Второй — заполнение заявления в страховой компании с указанием результатов оценки. Третий — ожидание решения страховщика и получение компенсации в случае положительного решения.
Согласно Постановлению Верховного суда РФ, утрата товарной стоимости относится к реальному ущербу. Поэтому если его возмещение оговорено в полисе КАСКО, страховщик обязан выплатить компенсацию по нему. Если компания все еще отказывается возмещать УТС — обжалуйте ее действия в вышестоящих органах или потребуйте судебного разбирательства. Большинство дел, касающихся возмещения УТС, решаются в пользу страхователей.
Проведение экспертизы
Экспертиза нужна для того, чтобы убедиться в наличии всех требований, заявленных в правилах получения компенсации по УТС. Кроме того, она позволит определить реальную стоимость ремонта и размер компенсации, на которую может претендовать страхователь. Если клиент считает, что страховая компания занизила размер выплаты или несправедливо отказала ему в выплате, он может провести независимую оценку.
Экспертиза начинается с изучения правоустанавливающих документов на автомобиль. Затем специалисты изучают техническое состояние машины. Производится осмотр основных узлов, швов и соединений кузова, силового агрегата автомобиля. В течение нескольких дней после проведения непосредственного осмотра составляется официальное заключение.
Рекомендуется обратиться к независимому оценщику, который проведет экспертизу автомобиля и определит реальный размер утраты товарной стоимости. Эксперты страховых компаний будут занижать стоимость расходов, чтобы уменьшить размер страховой выплаты. При этом страховщик не вправе отклонить результаты экспертизы, если они полностью соответствуют требованиям.
Необходимые документы
При подаче заявления на возмещение УТС вам нужно будет подготовить следующие документы:
- Действующий полис КАСКО
- Паспорт страхователя
- Водительское удостоверение
- ПТС и СТС автомобиля
- Документы, подтверждающие страховой случай — например, справку из ГИБДД
- Результаты независимой экспертизы
При необходимости страховая компания может запросить дополнительные документы.
Как составить заявление
Заявление направляется в двух экземплярах, на одном из которых сотрудник страховой компании ставит отметку о принятии документа и подпись как ответственного за принятие. Впоследствии по этому номеру можно отследить процесс принятия решения, а в случае отказа заявление можно будет приложить к доказательствам при подаче иска в суд. Экземпляр со штампом, подписью, номером и датой принятия остается у заявителя.
Подать заявление можно в отделении страховой компании или по почте заказным письмом. Его форму вы можете уточнить в страховой компании. Рассмотрение заявления происходит в течение 10 дней. Если после этого срока вы не получили ответ — направьте в СК претензию или обратитесь в суд
Заявление на возмещение УТС должно содержать:
- Обстоятельства наступления страховой выплаты
- Отметку о выплате основной страховой суммы (если она была выплачена ранее)
- Основания выплаты возмещения со ссылками на нормативные акты
- Реквизиты для перечисления выплаты
- Список приложенных к заявлению документов
Частые вопросы
Можно ли получить компенсацию УТС одновременно по ОСАГО и по КАСКО?
Нет — компенсировать утрату товарной стоимости можно только по одному виду страхования.
Можно ли получить компенсацию, если полис предусматривает ремонт вместо выплаты возмещения?
Да, вы все еще можете рассчитывать на выплату по УТС, даже если автомобиль был отремонтирован на СТО в счет страховки. Однако, получить возмещение вы сможете только при некоторых видах работ:
- Изменении или восстановлении геометрии кузова после серьезных повреждений
- Замены, в том числе частичной, прикрепленных частей кузова
- Ремонте съемных и несъемных частей кузова
- Окраской, в том числе частичной, деталей и частей кузова
- Нарушением заводской сборки в ходе разборки с целью капитального ремонта
Если автомобиль принадлежит одному человеку, а полис оформлен на другого, то кто получит компенсацию?
В этом случае рассчитывать на компенсацию сможет только собственник автомобиля. Он же должен будет оформлять заявление и заказывать экспертизу.
Заключение
Несмотря на то, что в судебной практике по вопросам о возмещении УТС суд часто встает на сторону страхователя, получить выплату будет достаточно сложно. Здесь важно суметь доказать, что вы имеете право на выплату, предоставить все требуемые документы и настаивать на своем. Желательно также обратиться за помощью к профессиональному юристу — он поможет правильно подготовить заявление и избежать возможных подводных камней при оформлении выплат.
Источники
- rg.ru: Наценка за царапины
- autoprof.ru: Оценка утраты товарной стоимости по КАСКО и ОСАГО
- pravo.ru: Читаем договор: за что должна платить страховая
Утрата товарной стоимости автомобиля по КАСКО
КАСКО – вид добровольного страхования, по которому можно получить компенсацию ущерба при повреждении или угоне автомобиля. Часто этот полис – обязательное требование банка для оформления автокредита, поэтому он имеется у многих людей. Но не все знают, что по КАСКО можно также оформить выплату за утрату товарной стоимости. Рассказываем, кто может получить деньги за УТС, и как это сделать.
Что такое УТС
Утрата товарной стоимости – это снижение цены автомобиля в результате ремонта, который требуется после ДТП или других страховых случаев. Даже если восстановительные работы выполнены идеально, технические характеристики автомобиля меняются и снижают его рыночную стоимость.
Размер УТС – это разница между стоимостью автомобиля после аварии и аналогичной машиной без повреждений. Прикинуть эту сумму «на глазок» нельзя. Есть специальные методики расчета, которыми пользуются страховые компании и судебные органы. Размер показателя меняется в зависимости от того, какие узлы и детали автомобиля были повреждены и отремонтированы.
В законодательных актах нет конкретного определения того, что такое утрата товарной стоимости, и в каких случаях ее компенсируют. Но есть постановление Верховного суда, которое приравнивает УТС к реальному ущербу. На основании этого документа автовладельцы в случае ДТП могут получить компенсацию вместе с другими выплатами по ОСАГО. С КАСКО все сложнее – ни один закон не регламентирует обязанности страховых компаний в таких ситуациях, поэтому они действуют на основании договора.
Кто может получить УТС
Утрата товарной стоимости возникает в результате ДПТ, пожара, стихийных бедствий или других страховых случаях. Но возмещение положено не всем. Чтобы претендовать на компенсацию, автомобиль должен соответствовать определенным критериям:
- для отечественных машин возраст − до 3 лет, пробег – до 50 000 км, износ до 35%;
- для иностранных авто возраст − до 5 лет, пробег – до 100 000 км, износ до 40%;
- автомобиль ранее не имел повреждений и не ремонтировался.
Эти требования подразумевают, что УТС могут получить только владельцы относительно новых авто, которые эксплуатировались в стандартных условиях и ранее не были в авариях. Такие правила логичны, потому что для старых автомобилей товарную стоимость рассчитать очень сложно. Или машина может быть новой, но владелец использует ее для работы в такси или в автошколе. Нагрузка на транспортные средства там выше стандартной, поэтому измеряют также износ.
Часто в договоре прописано, что утрату товарной стоимости автомобиля может получить только пострадавшая сторона. Если владелец полиса сам виноват в ДТП, выплата не производится.
УТС при ремонте на СТО
В зависимости от условий договора, владелец автомобиля после аварии может получить средства на ремонт или направление в сервисный центр. В первом варианте все понятно: вместе с документами по страховому случаю можно направить заявление на выплату УТС. Тогда компания рассмотрит все документы сразу и перечислит сумму на ремонт и компенсацию за утрату товарной стоимости.
Сложности возникают в ситуации, когда по договору денежного возмещения не предусмотрено. Владелец должен доставить машину в сервисный центр и затем забрать ее после восстановительных работ. В таком случае получить УТС сложнее, ведь страховая компания обязуется самостоятельно привести автомобиль в рабочее состояние.
Тем не менее, в некоторых случая претендовать на компенсацию можно. Как не ремонтируй автомобиль, вернуть его в первоначальное состояние не удастся. Значит, товарная стоимость все-таки будет утеряна. Если в договоре прописана возможность возмещения по УТС, владелец может подать заявление на денежную выплату. При этом нужно учитывать, что компенсация возможна только при определенных ремонтных работах:
- восстановление кузовной формы;
- полная или частичная замена деталей кузова;
- замена внутренней отделки или ее снятие для проведения работ;
- окрашивание кузовной части;
- нарушение заводской сборки в ходе ремонта.
Такие ремонтные работы существенно влияют на техническое состояние автомобиля, даже если они произведены специалистами с использованием оригинальных запчастей. В дальнейшем в процессе эксплуатации могут появиться негативные последствия, связанные с вмешательством в инженерные узлы. Поэтому такой ремонт существенно влияет на стоимость автомобиля, снижая ее.
Некоторые виды работ не подразумевают утрату товарной стоимости. Обычно УТС не считают, если выполнен ремонт первой степени сложности. Когда после ДТП требуется только замена фары, страховая направит владельца в сервисный центр. Там проведут необходимые восстановительные работы, но на компенсацию в таком случае рассчитывать не приходится.
Как получить УТС по КАСКО
Обычно УТС взыскивают по ОСАГО. Нормативная база по таким ситуациям давно проработана, поэтому процесс не вызывает сложностей. Но бывает, что обратиться за компенсацией по стандартной процедуре невозможно. Например, у виновника аварии нет полиса ОСАГО или бланк поддельный. Если у пострадавшей стороны есть КАСКО, можно попробовать получить компенсацию в своей страховой.
Первое, что нужно сделать перед обращением – изучить договор страхования. КАСКО отличаются по рискам, включенным в программу. Иногда в договоре прямо сказано, что возмещение УТС по данному полису не производится. В таком случае обращение не имеет смысла. Но если подобного пункта нет, и УТС входит в список рисков, страхователь имеет право обратиться за деньгами. Порядок действий при этом следующий:
- Обращение в страховую компанию с заявлением.
- Проведение экспертизы для оценки ущерба.
- Получение ответа после рассмотрения, и выплаты при положительном решении.
Чтобы претендовать на выплату, нужно подготовить пакет документов по страховому случаю и обратиться с ними в компанию. Стандартно потребуются следующие бумаги:
- заявление;
- полис КАСКО;
- паспорт;
- водительское удостоверение;
- документы на автомобиль (ПТС, СТС);
- подтверждение наступления страхового случая (например, справка из ГИБДД).
Документы можно отправить заказным письмом или отнести в офис компании. Специалисты могут также запросить дополнительные данные. Нужно быть на связи и оперативно предоставлять информацию, чтобы рассмотрение дела не затягивалось.
Экспертиза нужна, чтобы подтвердить возможность обращения за выплатой. Сперва специалисты изучают документы на автомобиль, затем – его техническое состояние. После осмотра владелец получает официальное заключение. Обычно экспертизу проводят сотрудники страховой, но можно обратиться в сторонние организации. В таком случае заключение экспертизы нужно приложить к пакету документов, которые будут отправлены в компанию.
Если в выплате отказано, страхователь имеет право обратиться в суд. Перед этим важно уточнить, почему компания не может компенсировать УТС. Крупные страховые не будут отказывать без причины, и если все документы оформлены правильно, проблем с выплатой не возникает. Возможно, ситуация действительно не подразумевает компенсации по условиям договора или из-за ограничений законодательства. В таком случае деньги на судебные издержки будут потрачены зря.