Автоматизированная банковская система(АБС) — что это и зачем нужна?
Работу современного банка нельзя представить в ручном режиме. Ежедневно проводятся тысячи операций и выполняются запросы. Если бы это все обрабатывалось людьми, то скорость исполнения была бы медленной. Для ускорения проведения транзакций банки перешли на автоматизированную обработку данных. Это увеличило скорость обработки данных в миллионы раз.
Кроме этого, согласно ФЗ «О ЦБ РФ», для всех банков были установлены единые правила учета и отчетности. Они кардинально отличаются от правил для организаций, а также имеют особый план счетов и огромный объем различной отчетности перед ЦБ. Это делает невозможным даже техническое использование привычных систем бухучета. Для упрощения процесса обработки данных и составления отчетности были внедрены автоматизированные банковские системы или АБС. За последние пару десятков лет они претерпели кардинальные изменения.
Что такое АБС?
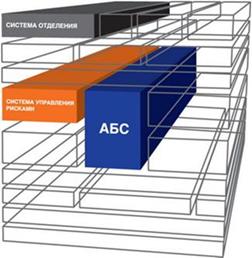
Это совокупность аппаратных и программ средств для создания информационной среды, которая выполняет управленческие и финансовые задачи в условии реального времени. Система является автоматизированной. Это означает, что бизнес-операции проводятся совместно с человеком, который принимает окончательное решение. В отличии от них автоматические системы способны выполнять работу и без участия человека. Полностью автоматических банковских систем пока нет, поэтому почти во всех операциях присутствует человеческий фактор.
- Оборудование. Сюда относятся компьютеры, оргтехника, на которой проводятся различные операции.
- Программное обеспечение. Сюда входит операционная система, серверы, которые обеспечивают работу банковской техники, программы, массивы данных и проч.
Таким образом, АБС представляет собой сложный многофункциональный комплекс программ и техники, который обеспечивает работу всего банка. Расширение банковских структур, увеличение количества офисов и клиентов вызывают необходимость усовершенствования качества и работоспособности АБС. Она должна работать от лицевого счета до формирования всех соответствующих проводок и отражения их на нужном балансе.
Читайте также: Налог по процентам для вкладов юридических лиц
Модули АБС.
АБС имеет модульную схему построения. Он подразумевает разделение банковской системы на компоненты по функциональному принципу. В зависимости от разработчика модификация модулей может различаться. Рассмотрим стандартную схему, которая встречается чаще всего. Обычно АБС выделяет три слоя обработки данных, в каждом из которых присутствуют свои модули:
- Фронт-офис. Сюда входят модули, которые обеспечивают первичное общение с клиентом, обработку информации на начальном уровне. Сюда относятся платежные требования и поручения, документы клиентов, запросы и проч. На этом уровне сотрудники банка обслуживают клиентов, принимают документы, составляют досье, формируют платежную документацию. Далее информация передается на следующий уровень.
- Бэк-офис. Это средний уровень, куда входят функциональные модули. Через них ведется внутрибанковская деятельность, внутренние расчеты по кредитам, картам, вкладам, управление ценными бумагами, кассовые платежи, межбанковские расчеты и проч. Здесь в программном обеспечении проводятся операции по счетам, обрабатываются поступившие документы, рассматриваются заявки на кредиты. Все результаты поступают на следующий уровень, где проводится их анализ и постановка на учет.
- Счетный офис. Это базисный уровень, куда входят модули по выполнению функций бухучета: учитываются срочные операции, ведется депозитарный учет, балансовый учет активов и пассивов, внебалансовый учет и проч. Здесь сотрудники в ПО формируют отчетность о работе банка, эффективности его показателей, передают информацию в ЦБ на проверку и проч.
Таким образом, широкая клиентская база и разнонаправленность банковского бизнеса не позволяет совершать действия в рамках одной программы или одного модуля. Для слаженной работы модули объединены в многокомпонентные системы. Каждый элемент выполняет определенные функции и обеспечивает сотрудников банка нужной информацией для обслуживания клиентов. Например, клиент сделал досрочное погашение кредита. Для этого сотрудник сформировал заявление на ПДП и платежку на внесение денег (фронт-офис). Затем информация обработалась в расчетном модуле (второй уровень) и была передана для отражения в проводках бухучета (третий уровень). Работа каждого модуля ведется строго в соответствии с правилами и нормами ЦБ РФ.
Читайте также: Инфляция и ваши сбережения. Как инфляция влияет на вклады?
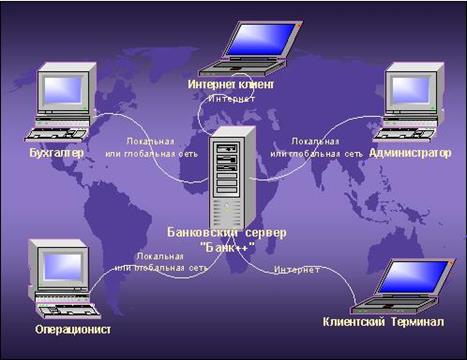
Преимущества модульности АБС.
- Отсутствие дублирования данных. Информация, занесенная в один модуль, может использоваться в другом без ее ввода заново.
- Поэтапное обновление. Если какой-то модуль дал сбой, то его можно устранить без остановки всей системы. Это касается и обновления. Устаревшие компоненты заменяются на новые в одном модуле и подтягиваются в остальные связанные модули.
- Возможность отслеживания каждой операции от начала ввода до отражения на балансе. Операции проводятся через несколько модулей, поэтому почти исключена вероятность ошибки или мошеннических действий. Все данные можно отследить в режиме реального времени.
- Корректный учет операции и формирование отчетности по требованиям ЦБ.
- Оперативное управление и быстрый сбор нужных данных.
- Более высокая эффективность обработки данных за счет распределения по модулям.
Автор статьи, эксперт по финансам
Дмитрий Тачков
Привет, я автор этой статьи. Имею высшее образование. Квалифицированный инвестор. Специалист по финансам и кредитам. Более 3-х лет работал в коммерческих банках РФ. Пишу про финансы более 5 лет. Поставьте пожалуйста оценку моей статье, это поможет улучшить ее.
Автоматизированная банковская система (АБС)
Что такое АБС или автоматизированная банковская система? Это аппаратно-программный комплекс для обработки, накопления, анализа и передачи информации о денежных платежах, расчетах и других финансово-кредитных операциях.
Современные финансовые организации аккумулируют колоссальные объемы данных, которые необходимо обрабатывать, анализировать, готовить по ним отчетность. Автоматизация банковской деятельности позволяет значительно повысить клиентоориентированность, подавать различные формы отчетности своевременно и без ошибок, анализировать операции и бизнес-процессы.
В настоящее время автоматизированная банковская информационная система должна соответствовать принципу омниканальности и удовлетворять требованиям рынка: обеспечивать достоверность данных, обладать быстродействием и высокой производительностью.
При выборе и внедрении программного обеспечения банковских систем важно опираться на актуальные представления об ИТ-архитектуре. Основной тренд на рынке – создание микросервисной архитектуры в рамках цифровой трансформации. Однако неизменным остается деление на три взаимодействующих слоя обработки информации внутри АБС:
- Верхний (Front office) – программные компоненты для взаимодействия банка с клиентами, другими банками, контролирующими органами и т. д.
- Средний (Back office) – обширный набор IT-решений для автоматизации различных процессов внутрибанковской деятельности и внутренних расчетов (ведение кредитов, депозитов, ценных бумаг и др.).
- Нижний (Accounting) – функционал для ведения бухгалтерского и аналитического учетов.
Объединение продуктов по одному направлению под единой платформой – это большой шаг в сторону создания качественной бизнес-архитектуры автоматизированной банковской системы по модели BIAN. Наличие единого технологического стека для развертывания IT-решений в микросервисной архитектуре позволит банкам избежать разрозненности систем.
Для автоматизации различных задач воспользуйтесь программными продуктами «Диасофт».
АБС банка — что это и как работает?
Сейчас клиенты банков выдвигают к ним серьезные требования по качеству и скорости обслуживания. Если бы все запросы выполнялись в ручном режиме, а заявления и корреспонденция уходила почтой, то даже сотой части того, что сейчас выполняется в банке, исполнено бы не было. Чем быстрее банк проводит операции, тем выше лояльность клиента. В современном банке ежеминутно исполняются миллионы различных транзакций и проводок. При этом информация не только обрабатывается, но и формируется отчетность. Все это было бы нереально без специальных банковских система, которые автоматизировали многие процессы (АБС).
Каждый банк имеет свою АБС, где проводит операции, аккумулирует информацию, создает отчетность для последующей сдачи в ЦБ. Если простая организация вполне может вести свою отчетность на бумажных носителях, то в банке это сделать невозможно по причине огромного количества проводок, введения постоянных изменений.
Что такое АБС?
Это комплекс систем технического программного обеспечения, разработанный для автоматизации различных процессов и проведения операций. Архитектура АБС достаточно сложна и функциональна. Для удобства она разделена на модули:
- Первый модуль отвечает за ввод информации, обработку первичных данных, работу банка с клиентами и межбанковская коммуникация.
- Второй модуль содержит приложения для точных внутренних расчетов, алгоритм по выполнению заданных функций.
- Третий модуль отвечает за сбор, систематизацию данных для ведения бухгалтерского учета и формирования отчетности.
Перед АБС стоит сложная задача по решению большого спектра вопросов по функционированию банка. АБС должна легко интегрироваться, иметь модули для расширения своей функциональности, создавать единство документооборота, обрабатывать данные пакетным способом, быть безопасной и иметь несколько степеней защиты.
Зачем банку АБС?
Используя АБС, банки сокращают свои операционные издержки, увеличивают скорость обслуживания клиентов и проведения операций. Благодаря АБС формируется единое информационное пространство, за счет чего эффективность и продуктивность работы улучшается. Все дистанционные каналы обслуживания, единая база данных, контроль за финансовыми потоками, формирование стандартизированой отчетности могут функционировать в рамках АБС. Система ведет операцию от создания лицевого счета до формирования проводок и отражения их на балансе банка. Все это проводится в считанные секунды.
- Сократить время на проведение операций, увеличивает конверсию клиентского потока.
- Снизить количество работников, занимающихся малозначимой работой, за счет внедрения автоматической системы обработки информации.
- Обработать всю информацию о клиентах и подбор подходящих услуг.
- Повысить квалификацию персонала. Если сотрудник допускает ошибку, то система это заметит.
- Интегрировать все системы банка в одно информационное пространство.
- Собирать информацию и управлять ею, поступающих из разных источников.
- Обеспечивать дистанционный доступ клиентов к своим счетам.
- Обеспечить контрольные функции для различных подразделений банка
Из чего состоит АБС?
Система состоит из модулей, что позволяет разделять всю работу по функционалу. Стандартная схема, встречающаяся чаще всего, выглядит так:
- Фронт. Здесь система содержит модули для первичного общения с клиентами, заноса информации в систему и их обработка для дальнейшего использования. На этом уровне сотрудники создают платежные документы, обслуживают клиентов, открывают счета и пр. Полученная информация закрепляется в базах.
- Бэк. Система бэка отличается от фронта большим функционалом. Все внутренние операции проводятся здесь. В этих модулях системы ведутся внутренних расчеты по картам, кредитам, счетам, обрабатываются и проверяются документы.
- Счетный офис. Полученные данные с предыдущих модулей поступают в счетный офис, где уже формируется отчетность, ведется учет всех активов и пассивов. На основании полученных данных система формируется отчет об эффективности работы банка, показателях и пр.
Многомодульная система необходима для банка, поскольку совершать все операции в рамках одного модуля технически невозможно. Все системы должны бесперебойно взаимодействовать друг с другом. Занесенная информация не дублируется и ее можно использовать при любой операции. Например, клиент хочет карту. Сотрудник заводит данные в систему, идентифицирует клиента. Если клиент захочет взять кредит, то имеющиеся данные уже подтягиваются в заявку и сотруднику не нужно заводить их заново.
При наличии сбоя в каком-то модуле, данные не теряются. Модуль можно починить без ущерба для работы остальных составляющих. Все устаревшие компоненты можно менять без остановки всей системы. Поскольку проверка информации идет на нескольких уровнях, то это минимизирует мошеннические действия. АБС позволяет оперативно управлять несколькими процессами, собирать нужную информацию в режиме онлайн.
АБС в России.
Автоматизированные системы присутствуют в различных сферах. Чаще всего АБС встречаются в банках. Они предусматривают комплексную обработку платежей, кредитно-финансовых операций, контроль за всеми процессами, формирование отчетности. АБС повышают эффективность операционной деятельности.
В России работают отечественные и зарубежные АБС. Отечественные системы работают по сетевому принципу, что дает дистанционно контролировать их работу и следить за финансовой деятельностью. Лидерами являются
- Softlab,
- Diasoft,
- RStyle,
- Инверсия,
- SCБанк,
- Бисквит
Отечественные банки используют российских разработчиков. Основным критерием выбора является простота и надежность, а также сохранение персональных данных клиентов в России. Иностранные системы меньше пользуются спросом, поскольку им тяжелее адаптироваться к местному законодательству касательно сохранности данных клиентов. Многие зарубежные системы передают данные на хранение заграницу, что может нарушить их конфиденциальность, поскольку неизвестно, кому эти данные будут переданы там.
Чем проще первичные модули АБС, тем быстрее происходит обслуживание клиентов. При выборе АБС банки также руководствуются затратами на обслуживание и экономическим эффектом. Банку нет смысла вкладывать огромные средства в дорогостоящую АБС, если перечень операций маленький, например, только кредитование и расчетно-кассовое обслуживание.
Загадки АБС
Банковский вклад — отнюдь не такой простой и понятный продукт для населения, как принято считать. В этом могли убедиться те клиенты Промсвязьбанка, которые с мая начали оставлять на форуме Банки.ру гневные отзывы о работе этой кредитной организации. Постараемся разобраться в особенностях тарифной политики и АБС Промсвязьбанка.
Несовершенная версия
С 20 апреля в Промсвязьбанке действует новая редакция «Тарифов на расчетно-кассовое обслуживание в российских рублях и иностранной валюте для физических лиц». Одновременно с этим обновилась автоматизированная банковская система (АБС) Промсвязьбанка, которая в том числе рассчитывает комиссии, взимаемые по клиентским операциям.
«Банк внес изменения и уточнения в формулировки и примечания к тарифам, более детально разъясняющие порядок их применения, — комментируют в Промсвязьбанке. — Указанные изменения внесены в том числе по фактам обращения клиентов».
«Банк обновил процедуры автоматического «распознавания» источников происхождения средств (наличных и безналичных), а также сроки фактического нахождения денег на счете, — поясняют далее в Промсвязьбанке. — Доработки в автоматизации тарифов расчетно-кассового обслуживания исключили возможность ошибочного невзимания комиссии за снятие наличных».
Иными словами, как отмечают в банке, прежде с клиентов несовершенства АБС не взимали комиссию за определенные операции, несмотря на то что еще в старых тарифах она была указана.
Претензии к работе банка у вкладчиков, согласно отзывам на форуме Банки.ру, появились после 20 апреля. Один из клиентов жаловался, в частности, на то, что в отделениях и call-центре заявляли: теперь в отношении вкладов, открытых до 20 апреля, будут применяться новые тарифы. Другая претензия вкладчиков — при досрочном снятии части средств с депозита с них удерживалась комиссия, чего прежде, по их словам, не было. Иногда, впрочем, удавалось получить свои деньги без комиссии, объяснив операционисту в отделении, что договор на открытие срочного вклада был заключен до 20 апреля. По утверждению клиентов, были случаи, когда сотрудники банка брали инициативу в свои руки: посоветовавшись с руководством, операционисты отдавали деньги вкладчику без комиссии, несмотря на то что автоматизированная система ее выставляла.
Некоторые клиенты решили выяснить причины происходящего и направили свои претензии как в Промсвязьбанк, так и в ЦБ (два вкладчика предоставили в распоряжение Банки.ру копии ответов от регулятора и кредитной организации).
Как отмечают в банке, «письменные обращения клиентов носили единичный характер. В целом было менее 10 обращений по всей сети».
С комиссией…
В старых тарифах банка есть пункт 4.1.7, согласно которому комиссия не взимается, если средства поступили на банковский счет / счет по вкладу безналичным путем в результате конверсионной операции. Именно на этот пункт тарифов ссылались, в частности, вкладчики банка Игорь Вальков и Дмитрий Орлов, обращаясь за разъяснениями в Промсвязьбанк и в ЦБ.
Игорь Вальков, еще в начале года открывший вклад «Мой мультивыбор», решил снять часть средств, предварительно конвертировав их из евро в рубли. За обналичивание банк взял с клиента комиссию в размере 2%. По утверждению клиента, прежде за подобные операции комиссия с него не бралась.
Банк объясняет свое решение следующим образом. Этот пункт договора распространяется только на операции с текущими счетами и счетами вкладов до востребования. Операция, совершенная Вальковым, как считают в Промсвязьбанке, регулируется другим пунктом тарифов, а именно 4.1.3, согласно которому «при досрочном снятии средств или их части со счета срочного вклада комиссия не взимается, если деньги находились на счете не менее одного календарного месяца». Если же они пролежали там менее 30 дней, то при их обналичивании берется комиссия 2%.
В тарифах банка прямо не говорится о том, что конверсионные операции внутри вклада «Мой мультивыбор» подпадают под действие этого пункта (заключая договор, клиент формально открывает три вклада — в рублях, долларах и евро). В своих ответах как клиенту, так и Банки.ру Промсвязьбанк поясняет суть пункта 4.1.3: «Любые денежные средства, внесенные на счет срочного вклада, и все дальнейшие операции по таким счетам, в том числе конверсия, производятся в соответствии с условиями срочных вкладов и по тарифам, предусмотренным для операций по счетам срочных вкладов».
Отметим, что до 20 апреля за аналогичные операции Промсвязьбанк не взимал комиссии, несмотря на то что все эти пункты тарифов были в силе. То, что эти вкладчики прежде не платили за такие операции, банк как раз и объясняет несовершенством прежней версии АБС.
«Банк предлагает вклад «Мой мультивыбор» как инструмент регулирования срочных накоплений клиентов в условиях резко меняющегося курса иностранных валют, а не для конверсии денежных средств по льготному курсу с последующим снятием», — подчеркивают в Промсвязьбанке.
С 20 апреля там введен новый обменный курс по безналичным операциям (раньше он совпадал с наличным обменным курсом). «Например, 25 апреля наличный курс доллара в банке составлял 34,3 рубля, безналичный — 33,5 рубля», — указывают в банке. Официальной информации об этих изменениях, однако, на сайте кредитной организации пока нет.
…и без комиссии
С другого клиента банка Дмитрия Орлова, у которого также открыт вклад «Мультивыбор», комиссию так и не сняли. «Ознакомившись с отзывами на форуме Банки.ру, не поленился и позвонил в call-центр, где мне сообщили, что комиссию будут взимать по новым тарифам», — рассказывает Дмитрий, который сразу после этого написал официальную претензию в ЦБ, приложив к письму запись разговора с сотрудником Промсвязьбанка. От регулятора пришел ответ, в котором говорилось, что взимать комиссии по новым тарифам банк не имеет права, а сотрудники call-центра ввели его в заблуждение, предоставив неверную информацию. Это, кстати, признают и в самом банке.
Когда Орлов пришел досрочно снимать часть средств со вклада, выяснилось, что брать комиссию с него не будут. В Промсвязьбанке это объясняют тем, что на момент выдачи наличных у клиента на счете в том числе лежали средства сроком более 30 дней, из них и была выдана сумма без комиссии.
Банк разрабатывает специальную форму отчета для клиентов, чтобы те могли получить или отчет, или подробный комментарий от сотрудника отделения и сall-центра о том, как остаток средств на счете делится на облагаемый и не облагаемый комиссиями. Пока же такой услуги в банке нет.
С 20 апреля, по утверждению клиентов, были случаи, когда АБС Промсвязьбанка начисляла комиссии, которые в итоге не были взяты с вкладчиков.
Так, Игорь Вальков уже после 20 апреля внес наличные средства на свой мультивалютный вклад в Москве и решил снять их менее чем через 30 дней в Воронеже. В отделении ему насчитали 2% комиссии. Как отмечают в банке, «в отношении этой операции АБС не может распознавать источник происхождения средств, такая проводка не имеет отличительных признаков в отношении наличных или безналичных поступлений. В этих случаях применяется «корректировка», о правилах применения которой у сотрудников есть соответствующие инструкции». Промсвязьбанк не считает своей ошибкой подобное начисление комиссий, которые в итоге не взимаются.
К сожалению, вкладчики многих розничных банков сталкиваются с подобными проблемами. В этом можно убедиться, читая отзывы клиентов в «Народном рейтинге». Портал Банки.ру планирует и дальше публиковать статьи об особенностях условий обслуживания населения в российских банках.
Наталья РОМАНОВА, Banki.ru
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >