Овердрафт

Вы никогда не задумывались, чтобы вместо толстенной стопки банковских карт иметь одну, но универсальную? Чтобы зарплата туда приходила, расплачиваться ей было выгодно, да еще и в случае чего дебетовая могла бы превратиться в кредитную. Исполнить последнее желание призван овердрафт, что с английского можно перевести как «сверх расход». Но есть множество нюансов и тонкостей. Например, овердрафт для физических и юридических лиц — это разные услуги. К тому же банки выставляют собственные условия для подключения. Мы попросили банковского служащего Кирилла Кудряшова рассказать, что такое овердрафт, как его подключить и грамотно пользоваться услугой.
Что такое овердрафт простыми словами
Смысл овердрафта в том, что клиент банка может потратить больше, чем в данный момент есть на его счете. Это касается как дебетовых карт физических лиц, так и бизнес-счетов.
Пример 1: про физлиц. У меня есть дебетовая карта к которой подключен овердрафт. Я хочу купить товар, который стоит 10 000 рублей, но на счете у меня только 8000 рублей. Несмотря на лимит, я свободно оплачиваю покупку на кассе. После этого баланс уходит в минус на 2000 рублей. Заранее обговаривать эту трату с банком не пришлось, как и брать кредит. Ведь на карте уже был овердрафт.
Пример 2: про юрлиц. У меня свой бизнес. Денег на расчетном счете не осталось, но нужно срочно рассчитаться с контрагентами и выплатить зарплату сотрудникам. Я знаю, что деньги у нас будут, но позже. А пока использую овердрафт, который предварительно подключил в банке. Со своего счета оплачу счета контрагентов и выплачу зарплату персоналу.
Овердрафт — это краткосрочный займ, на который не нужно при каждом использовании подавать заявку. Его лимит не бесконечен, а заранее обсуждается клиентом и банком. Овердрафт подключают не всем. Финансовое учреждение должно видеть, что его клиент — физическое или юридическое лицо — с определенной периодичностью получает на счет суммы. В случае с обычным пользователем, это зарплата, а в случае с бизнесом — прибыль.
Неавторизованный овердрафт росбанк что это
Овердрафт РОСБАНКА получил высокие оценки пользователей на портале Банки.ру. Среди преимуществ отмечена прозрачность условий и простота использования кредитного лимита. У этого займа нет лишних комиссий и страховок. Получить овердрафт может только зарплатный клиент РОСБАНКА
Основные параметры кредита
Этот вид займа зачисляется на обычную дебетовую карту. От обычных потребительских продуктов овердрафт отличается низкой минимальной суммой займа.
Основные параметры по этому кредиту собраны в таблице:
| Сумма кредита | 3 000 – 600 000 р. |
| Процентная ставка | 23% |
| Срок кредита | До востребования |
| ПСК | Нет сведений (прописывается в индивидуальных условиях кредита) |
| Возраст | Не имеет значения |
Овердрафт — удобная возможность получить дополнительные деньги. Их можно использовать на любые цели, не отчитываясь перед РОСБАНКОМ. Проценты банк начисляет только на фактически использованную сумму.
Обратите внимание! Обратите внимание! В эпоху коронавируса все ищут дополнительные возможности заработка. Удивительно, что альтернативными способами зарабатывать можно гораздо больше, вплоть до миллионов рублей в месяц. Один из наших лучших авторов написал отличную статью о том, как зарабатывают в игровой индустрии тысячи людей в интернете. Читать статью с отзывами о заработке на играх.
Условия кредитования
В отличие от других кредитных продуктов, по овердрафту РОСБАНК предлагает фиксированную процентную ставку — 23%. Льгот по этому кредиту не предусмотрено: пенсионеры, студенты и постоянные клиенты пользуются овердрафтом на общих условиях.
Погашение овердрафта происходит в день обращения, если на счете есть средства. Если денег будет недостаточно, то досрочное погашение не осуществится и срок полного возврата останется прежним.
Сроки оплаты минимального платежа по овердрафту указан в индивидуальных условиях. При возникновении задолженности РОСБАНК уведомляет клиента в течение 7 дней в СМС, через интернет-банк, email или письмом. Если заемщик не оплачивает долг, то банк начисляет штрафы за каждый день просрочки в размере 0,1% от суммы долга.
Чтобы использование овердрафта было комфортным и не приносило лишних расходов, например, при возникновении технического овердрафта, важно контролировать состояние счёта. Отслеживать его можно через интернет-банк или регулярно брать выписку в любом отделении РОСБАНКА.
Требования к заемщику
Основное требование банка к заемщику – получение зарплаты на карту РОСБАНКА. Возраст и социальный статус существенного значения не имеют. Все требования банка к заемщику собраны в списке:
- старше 18 лет;
- гражданство РФ;
- регистрация в регионе, где есть отделение кредитной организации;
- официальное место работы в организации, выдающей зарплату на карты РОСБАНКА. Минимальный трудовой стаж на последнем месте – 3 месяца;
- категория заемщика значения не имеет.
Уровень дохода и сведения из БКИ влияют на размер займа. Конкретных требований к минимальной сумме дохода у РОСБАНКА нет, но от размера зарплаты будет зависеть кредитный лимит овердрафта. Наличие стационарных телефонов не обязательно, но эти сведения повысят вероятность одобрения кредитной заявки.
Обязательных требований для получения овердрафта немного, но каждый пункт учитывается РОСБАНКОМ при рассмотрении заявки и влияет на решение и размер кредитного лимита.
Необходимые документы
Для оформления овердрафта необходим только паспорт. Банк может запрашивать дополнительные документы, но это решается в индивидуальном порядке и зависит от сферы, в которой работает клиент.
Способы получения
После одобрения кредита и подписания договора, РОСБАНК в течение 5 рабочих дней зачисляет деньги на счет зарплатной карты. Других способов выдачи овердрафта нет.
Клиент может пользоваться открытым кредитным лимитом по мере необходимости. Эти деньги можно потратить на оплату покупки по карте или снять наличные в банкомате. В сети банков группы Societe Generale действуют те же условия выдачи, что и в РОСБАНКЕ. Список кредитных организаций можно найти на официальном сайте банка.

При снятии наличных за границей деньги конвертируются по курсу РОСБАНКА на день запроса. Дополнительных комиссий за обмен кредитная организация не берет. Как правило курс конвертации в банке выгоднее обмена наличных.
Способы погашения
Задолженность по овердрафту погашается ежемесячными платежами. Даты их внесения указаны в индивидуальных условиях кредита. Суммы для оплаты рассчитываются индивидуально в зависимости от использованного кредитного лимита. Уточнить размер платежа можно в интернет-банке или по телефону горячей линии.
Деньги в счет погашения банк списывает с основного счета карты. Зарплатному клиенту РОСБАНКА, достаточно оставлять необходимую сумму на счете карты к дате оплаты овердрафта. Если зарплата на карту не приходит, то ее можно пополнить переводом с карты на карту или внести наличные.
Автоматически списывается только минимальный платёж. Часть суммы идет на погашение долга, другая — на уплату процентов. Кредитный лимит восстанавливается на сумму погашенного основного долга.
Как оформить кредит
Овердрафт можно оформить только в отделении РОСБАНКА. Чтобы сэкономить время, можно оставить предварительную заявку на официальном сайте банка.

В анкете необходимо указать личные данные и контактный номер телефона. Сотрудник РОСБАНКА перезвонит в указанное время. Он рассчитает возможную сумму кредитного лимита и расскажет как правильно подготовить документы.
После консультации можно обращаться в офис. Список ближайших отделений можно найти на сайте банка.

Овердрафт РОСБАНКА отличается от похожих предложений других кредитных организаций отсутствием льготного периода. Комиссии за снятие наличных и перевод денег банк не берет. Овердрафт не слишком подходит для крупных покупок и длительного использования, поскольку процентная ставка по нему довольно высокая — 23%. Этот кредит лучше всего подойдет для покупок на короткий срок.
Я стал заложником сбоя в новом приложение Росбанка и не понятной позицией сотрудников банка.
18.03 я, как обычно, оплачивал услуги через приложение Росбанк. До этого, периодически, отмечались мелкие недочеты в работе программы, но они не вызывали серьёзных проблем. В этот раз произошло следующее: при попытке оплаты — приложение выдало ошибку. При этом мне было сообщено о списании денег за услугу, однако, через мгновение, пришло уведомление, что деньги возвращены на счет (такое бывало и раньше, и я не обратил внимание на этот момент, потому что пришло подтверждение, что деньги возвращены на счет).
При повторной оплате, ситуация повторилась еще раз. На третий раз оплата прошла успешна — деньги были списаны. После данного действия, на счету оставалось некоторое количество денег (меньше той суммы, которую я оплатил за услугу). 22.03 я зашел в приложение, и увидел, что у меня появилась задолженность перед банком, и называлась она «неавторизованный овердрафт». Я не сразу понял, откуда взялась данная задолженность (потому что сумма овердрафта не соответствовала сумме проведённых платежей).
Первое действие: я связался с сотрудниками банка через чат в приложении. 1ый сотрудник сообщил, что деньги при оплате услуг не были возвращены на счет (как так? Если раннее, мне пришло уведомление о возврате средств на счет. Ну ок). 2ой сотрудник сообщил, что за овердрафт (который, напомню, появился из-за сбоя в их приложении) будут начислены проценты, пока я не погашу его. Я решил погасить овердрафт, не дожидаясь разбирательств по данному вопросу, при этом было оставлено обращение 148057 (со сроком решения 06.04). 3ий сотрудник отметил, что овердрафт закроется автоматически 24.04 и будут списаны проценты, а также сообщил, что ДЛЯ ДОСРОЧНОГО ЗАКРЫТИЯ ОВЕРДРАФТА Я МОГУ ОБРАТИТЬСЯ В ОФИС РОСБАНКА (цитата: «Если вы хотите закрыть овердрафт, чтобы в дальнейшем не начислялись проценты – рекомендую обратиться в ближайший офис».
22.03 я погасил овердрафт и отображаемая сумма задолженности была равна 0. «Будем ждать 24.04» — подумал я.29.03 зайдя в приложение, я увидел, что нулевая задолженность по овердрафту превратилась в «минус ***» (Задолженность – ***). Мне не было понятно, что означали данные цифры, и я решил, пойти в офис банка (как советовал оператор в чате). Второе действие: в офисе банка мне было сообщено, что необходимо внести некоторую сумму (которая в разы превышает указанную в приложении) для погашения овердрафта. Закрыть овердрафт в офисе мне не смогли. Откуда взялась эта «некоторая сумма», сотрудник банка мне также не объяснил.
Дальнейший диалог был невозможен, по причине того, что кроме как «погасить сумму, которая взялась непонятно откуда», мне ничего не смогли предложить. Также мне посоветовали не использовать карту Росбанка, т.к. незакрытый овердрафт может начисляться на все проводимые мною операции. И правда, стоит задуматься о том, чтобы перестать пользоваться… «Спасибо за совет» — подумал я.
Третье действие: Звонок в call-центр Росбанка. Сотрудник call-центра сообщил мне, что овердрафт закроется автоматически 21.04 и будет списан процент в виде той суммы, которая сейчас отображается в овердрафте. О досрочном закрытии овердрафта (о котором сообщили в чате) – специалист ничего не ответил. А также, откуда взялась сумма, на которую ссылались в офисе Росбанка, оператор, так же, не сообщил.
Если при проведении каких-либо расходных действий по банковской карте превышается ее лимит, то есть остаток суммы становится меньше возможного, то такой овердрафт считается неразрешенным, техническим или несанкционированным.
Разрешенный и неразрешенный овердрафт
Каждое финансовое учреждение устанавливает два типа овердрафта — разрешенный и неразрешенный. При этом разрешенным или предусмотренным овердрафт считается только в том случае, если он оговаривается в договоре, заключение которого предшествует открытию банковского счета.
Если же при проведении каких-либо расходных действий по платежной дебетовой карте превышается ее лимит, то есть остаток суммы становится меньше возможного, то такой овердрафт считается неразрешенным, техническим или несанкционированным. Такая ситуация возникает в различных случаях, одним из которых может стать разница валютных курсов на момент проведения операции. Но это становится возможным, только если операция проходит без авторизации, а с кредитки списывается комиссия, которая отображается лишь в кабинете интернет-банкинга.
Предусмотренный и непредусмотренный овердрафт
Неразрешенный овердрафт бывает также предусмотренным и непредусмотренным. Возникновение первого случая прописывается в договоре, который заключается при открытии счета. Здесь, как правило, клиент обязывается его погашать, выплатив проценты, прописанные в договоре.
Если же в договоре указано, что клиент правомочен проводить операции лишь в лимитах остаточных средств на платежной карте, а на карте образуется задолженность, то наступает второй случай, то есть непредусмотренный овердрафт. И здесь уже можно говорить о нарушении статьи Гражданского кодекса. То есть израсходованные средства не принадлежат владельцу карты, в результате чего он обязан будет выплачивать проценты за использование чужих средств. При этом проценты на данные средства начисляются с того момента, когда владелец карты должен был узнать об образовавшейся задолженности на счёте.
Вне зависимости от типа несанкционированного овердрафта, был ли он предусмотренным или непредусмотренным, банк вправе потребовать от клиента погашения образовавшейся задолженности по овердрафту в полном объеме, в число которого входят и начисленные проценты.
За пользование неразрешенным овердрафтом всегда предусматривается штраф, устанавливаемый в виде процентной ставки, величина которой может достигать до 50% в год от суммы задолженности.
Все вышеописанное предполагается лишь тогда, когда клиент снимает деньги в банкомате того банка, в котором был открыт счет. Если же для снятия средств используются банкоматы других банков, то это действие становится платным в любом случае. При этом комиссия за нее начисляется согласно тарифам именно того банка, в банкомате которого совершалась платежная операция. Не следует забывать о том, что иные банкоматы взимают определенную комиссию, а потому на счете всегда должна присутствовать необходимая сумма денег, достаточная для списания. В противном случае на счете образуется несанкционированный овердрафт, результатом которого станет начисление дополнительных процентов.
Овердрафт при операциях в валюте
Нередко возникает необходимость в проведении платежных операций в валюте, отличной от валюты открытого счета. При этом важно помнить о курсе разницы валют, чтобы избежать технического овердрафта.
На первом этапе происходит блокирование или замораживание суммы денег, до той поры, пока банковское учреждение не получит представления финансовой отчетности по данной операции. Лишь после этого со счета производится списание средств в нужной клиенту валюте в течение около суток. При этом курсы валют могут успеть измениться. Но это становится возможным лишь при снятии средств в валюте, отличающейся от валюты счета, в банкоматах иных банков. Поэтому, чтобы избежать возникновения технического овердрафта, следует всегда учитывать такую особенность и не снимать с карты деньги полностью.
Безналичная оплата услуг без авторизации причина овердрафта
Необходимо всегда оставлять на карте определенную сумму и в том случае, когда производится безналичная оплата каких-либо услуг без авторизации карты, например, телефонных переговоров. При совершении таких платежных операций остаток средств на карте не блокируется, поэтому его достоверную величину невозможно узнать. В банковское учреждение информация о снятии средств поступает лишь через несколько дней, после чего они списываются со счета. Поэтому следует всегда сохранять все чеки по совершенным таким образом операциям.
Неразрешенный овердрафт дебетовые карты
Неразрешенный овердрафт по дебетовой карте может возникнуть и в другом случае, когда производится списание средств со счета за обслуживание дебетовой карты, которой клиент не пользуется. Поэтому, если карта не нужна, то следует своевременно обратиться в финансовое учреждение с письменным заявлением о закрытии банковского счета, а затем сдать туда карту.
Избежать непредусмотренных выплат по дебетовой карте можно только в том случае, если соблюдать простые правила и внимательно читать договор, заключаемый с банком при открытии счета.
Информация о ставках и условиях дебетовых карт в России предоставлена банками или взята из открытых источников. Пожалуйста, уточняйте условия продуктов в отделениях банков или по телефонам справочных служб.
Отзывы о дебетовых картах в Росбанке
С Росбанком сотрудничаю уже давно. Однажды делал рефинансирование кредита в нем, в прошлом году брал ипотеку на покупку квартиры в Москве. Читать далее.
С Росбанком сотрудничаю уже давно. Однажды делал рефинансирование кредита в нем, в прошлом году брал ипотеку на покупку квартиры в Москве. Обслуживание устраивает, я всем доволен. По карте Мир классическая от Росбанка могу сказать только положительное. Пользуюсь давно. Есть кешбэк (1% на все, 3% — на определенную категорию, до 20% кешбэка можно получать от самой платежной системы Мир), комиссии по обслуживанию у меня нет. Мобильное приложение то, что надо. Все четко. Скрыть
Приходиться догонять свой деньги. Принесла бумагу от судебного пристава чтобы не удерживали с карты деньги. Банк все равно высчитал теперь приходится Читать далее.
Приходиться догонять свой деньги. Принесла бумагу от судебного пристава чтобы не удерживали с карты деньги. Банк все равно высчитал теперь приходится звонить пять раз на дню только толку мало Скрыть
У меня карта «Мир», выпущенная в Росбанке. Помимо возможностей, которые предоставляются банком (в виде Cashback и travel-бонусов), национальная Читать далее.
У меня карта «Мир», выпущенная в Росбанке. Помимо возможностей, которые предоставляются банком (в виде Cashback и travel-бонусов), национальная платежная система «Мир» тоже дает преимущества. И конечно, это очень приятно. Программу актуальных скидок и высокий Cashback за покупки у партнеров можно посмотреть на сайте платежной системы Мир. По этой карте Росбанк дает возможность получать до 6% на остаток на МожноСчете (это банковский вклад, на который начисляются проценты на остаток. Снимать средства с этого сберсчета и пополнять его можно в любое время. Проценты начисляются ежедневно, а выплачиваются раз в месяц). Я считаю это классными преимуществами и выгодными предложениями. Скрыть
Вам не хватает средств на совершение важной покупки? Если вы получаете заработную плату на счёт, открытый в Росбанке, вам доступен овердрафт.
Дополнительные деньги оперативно перечисляться на баланс в пределах индивидуально установленного банком лимита. Использовать финансы можно на любые цели.
Овердрафт по зарплатной карте Росбанка

Каждый человек регулярно сталкивается с появлением непредвиденных расходов – от счёта за оказанные медицинские услуги до необходимости заменить вышедшую из строя технику.
Оформление кредита в банке – длительная процедура, которая может занять несколько дней, а кредитки имеются далеко не у всех россиян.
Если вы являетесь зарплатным клиентом, закажите овердрафт в Росбанке. Нужная сумма средств оперативно перечислится на ваш персональный банковский счёт.
Полученные деньги можно использовать для безналичного расчёта или выводить через банкомат для оплаты покупок наличными.
К преимуществам кредитования в Росбанке относят:
- гибкие тарифы;
- множество способов бескомиссионного погашения долга;
- возможность использования денег на любые цели;
- оперативное получение ссуды.
Подать заявку на овердрафт может любой гражданин Российской Федерации, получающий заработную плату на счёт, открытый в Росбанке. Для заключения договора достаточно паспорта, однако банк вправе запросить дополнительную документацию.
Ниже перечислены основные условия по овердрафту в Росбанке:
- предоставление от 3 тыс. до 600 тыс. рублей;
- размер ставки – от 23% годовых;
- выдача ссуды до востребования.
Стоит отметить, что проценты будут начисляться лишь на использованную часть предоставленного клиенту лимита. Ставка определяется для каждого заявителя в персональном порядке.
Оформление овердрафта в Росбанке
Подать заявку на получение соответствующей услуги можно через веб-сайт банка или при личном посещении отделения с паспортом.
Для заключения соответствующего договора необходимо передать менеджеру определённые документы, список которых следует уточнить по телефону горячей линии. Как правило, клиенту достаточно иметь при себе гражданский паспорт.
Дополнительная документация может потребоваться, если заявитель желает получить максимальный лимит овердрафта или снизить процентную ставку.
Подтвердить платёжеспособность возможно с помощью выписки по счёту в стороннем банке, справки о начислении пенсионных выплат и т. д.
Куприянов Денис Юрьевич
Баланс в минусе и непонятные проценты по дебетовой карте. Что такое овердрафт и зачем он нужен

По дебетовой карте также можно брать краткосрочные кредиты — это называется стандартный или разрешенный овердрафт, когда банк по заявке предоставляет сумму в долг, а при зачислении деньги уходят на погашение займа.
Иногда случается непредусмотренный перерасход. Так бывает, когда сумма операции превышает остаток на счете — например, у держателя карты в день списания комиссии за обслуживание осталось меньше нужной суммы. Это называется технический овердрафт. Как правило, банки не берут у физических лиц проценты за такой перерасход, но клиентка РНКБ столкнулась с обратной ситуацией и рассказала о ней в Народном рейтинге банков финансового супермаркета Банки.ру (орфография и пунктуация авторские — прим. ред.). «02 сентября перевела деньги на карту стягиваниями с карты другого банка и отправила их по СБП в третий банк. Зайдя в приложении 3 сентября, обнаруживаю на карте отрицательный баланс: некие проценты за пользование овердрафтом. При обращении в чат выясняется, что я, оказывается, вначале отправила деньги по СБП, которых на карте не было, и только потом ее пополнила, погасив любезно предоставленный банком овердрафт», — поделилась пользовательница под ником Взбесившийся калькулятор. После отзыва в Народном рейтинге РНКБ вернул комиссию клиентке и подробно описал, почему возникла такая ситуация. Разбираемся, что такое овердрафт, как его подключить и какие банки предоставляют такую услугу для физлиц.
Что такое овердрафт на дебетовой карте
Разрешенный овердрафт
По сути это краткосрочный кредит, когда при оплате можно воспользоваться суммой большей, чем остаток на счете. Предприниматели знают об услуге не понаслышке. Чтобы покрыть кассовый разрыв, бизнес часто обращается именно к этой форме кредитования — заявку рассматривают быстро, деньги доступны сразу, а залог не требуется. Чаще всего банки предоставляют такую услугу клиентам с зарплатными картами — по ним видна динамика поступления, на основе которой определяется лимит средств. Но этого недостаточно: если картой активно не пользуются, банк вряд ли одобрит овердрафт.
Технический овердрафт
Такое бывает и на дебетовках, и на кредитных картах. Это может произойти из-за ошибок в работе банка, медленной обработки платежей или недосмотра держателя счета. Как правило, за это не начисляют проценты, а дается срок для погашения образовавшегося долга. Этого времени должно хватить, чтобы обратиться к банку и выяснить, по чьей ошибке возник неразрешенный овердрафт. Срок льготного периода лучше уточнить у банка, выпустившего карту. В этом случае все индивидуально. Например, Ак Барс Банк и Сбер вообще не начисляют проценты за перерасход по дебетовым картам из-за технического овердрафта, а в РНКБ, как в случае пользовательницы Банки.ру, комиссию начислили сразу. Правда, банк вернул деньги, так как перерасход возник из-за особенностей работы СБП.
Чем овердрафт отличается от кредита
- Процент. Ставка выше, чем у потребительских кредитов (и в этом смысле овердрафт похож скорее на кредитную карту) — чаще всего от 20% годовых. Банки также списывают комиссию за использование этих денег. «Тинькофф», например, от 19 до 59 рублей в день в зависимости от суммы долга. Некоторые банки предлагают овердрафт с грейс-периодом.
- Сроки. Деньги по овердрафту нужно вернуть банку в течение месяца-двух. Никаких платежей по графику. Использовано, например, 50 тыс. рублей, эту же сумму придется вернуть в назначенный срок.
- Размер платежа. Как только любые деньги поступают на счет, они идут в счет долга.
- Сумма займа. Лимит овердрафта зависит от динамики поступлений и трат клиента, поэтому вряд ли банк одобрит сумму выше, чем средний доход.
Как получить овердрафт
Овердрафт по дебетовым картам — непопулярный в России банковский продукт. Единственный банк, который активно выдает такой займ, это «Тинькофф», предлагающий своим клиентам до 90 тыс. рублей лимита. Оставить заявку можно в приложении, а решение по ней придет в течение пары минут. Сбербанк же еще в 2018 году отказался от овердрафтных карт «из-за низкой востребованности» услуги. С остальными банками сложнее — открытие овердрафта инициируется через горячую линию банка, в чате поддержки или при оформлении карты.
Чаще всего кредитному учреждению не требуются дополнительные документы, но если это новый для банка клиент, то могут попросить подтвердить регулярный доход — это может быть трудовой договор или справка 2-НДФЛ за 3–6 месяцев. Правда, стоит помнить, что шансы на одобрение повышаются, если заявитель — зарплатный клиент.
При этом с июля 2022 года наблюдается рост оформления карт с овердрафтом. Так, в июле банки РФ выдали 30 тыс. карт с овердрафтом (максимум с марта 2020 года, плюс 26,3% к июню). Сумма выдачи таких кредитов выросла на 14%, до 1,43 млрд рублей (при уменьшении среднего чека на 9,8%, до 47,7 тыс. рублей — минимума с июля 2021 года), объем задолженности по картам с овердрафтом — на 1,4%, до 14,8 млрд, общее число таких карт на руках у граждан — на 2,7%, до 607,4 тыс. штук.
Что делать, если банк начисляет проценты за технический овердрафт
Оставьте отзыв в Народном рейтинге банков на Банки.ру. Кроме того, там же можно почитать другие отзывы, поделиться своим клиентским опытом, рассказать о любой возникшей проблеме или, напротив, поблагодарить банк за обслуживание.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Овердрафт: что это такое и в каких случаях им можно пользоваться
Овердрафт — это форма краткосрочного кредитования, которая позволяет клиенту пользоваться кредитными средствами при отсутствии собственных на расчетном или карточном счете без необходимости дополнительно осуществлять какие-либо действия для получения кредита.
«Если собственных средств клиента на расчетном счете недостаточно, то платежное поручение клиента будет исполнено автоматически за счет кредитных средств. Использовать кредитные средства можно сколько угодно раз в пределах установленного клиенту лимита овердрафта», — объяснил механизм овердрафта директор департамента кредитных операций Росбанка Сергей Кисляков.
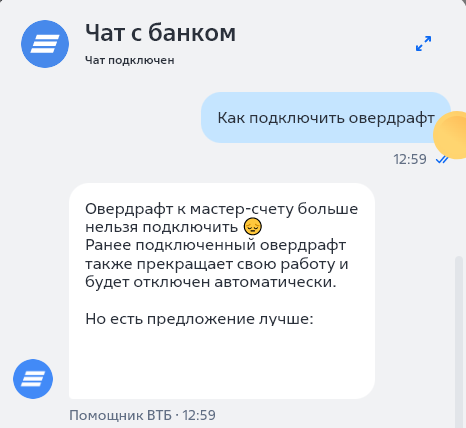
Анализ банковских предложений по услуге овердрафта, который провели «РБК Инвестиции » в конце марта 2023 года, показал, что большинство крупных банков перестали ее предоставлять физическим лицам. Недоступность данной услуги на текущий момент подтвердили в службах поддержки Сбербанка, ВТБ, Тинькофф Банка, Альфа-Банка, Росбанка, Россельхозбанка и некоторых других.
«Действительный спрос клиентов и предложение банков на предоставление овердрафтов стали практически нулевыми. Текущий уровень спроса обусловлен крайне узким сегментом рынка, в рамках которого потребитель получает, например, зарплатную карту с установленным лимитом овердрафта», — пояснил тенденцию снижения интереса к овердрафту гендиректор компании «Скоринг бюро» (бывшее БКИ «Эквифакс») Олег Лагуткин.
Управляющий директор по карточному и транзакционному бизнесу Экспобанка Арам Валесян обратил внимание, что на рынке сейчас практически отсутствуют кредитные карты в чистом виде. «Все они, по сути, являются картами с лимитом овердрафта, так как предполагают возможность пользоваться не только заемными, но собственными денежными средствами», — говорит Валесян.
Согласно данным «Скоринг бюро», количество выданных карт с овердрафтом в феврале 2023 года составило 319 280 штук (против 324 652 штук в январе) при сумме выдач на ₽23,9 млрд (против ₽22,8 млрд месяцем ранее). Средний чек по данному виду кредитования составил ₽74 835 (в январе показатель был на уровне ₽70 107).
Совокупное число таких карт на руках у россиян выросло на 15,6% по сравнению с январем — до 2,08 млн единиц. Общий портфель карт с овердрафтом оценивается в ₽126,3 млрд.
Отличия овердрафта от кредита
По сути, овердрафт — это возобновляемая кредитная линия по карте, говорит Арам Валесян. «Банк заранее устанавливает доступный лимит заемных средств, в рамках которого клиент может одолжить деньги без дополнительного согласования. В этом принципиальное отличие от целевого кредита или кредита наличными — клиенту не нужно каждый раз заполнять заявку на получение займа. Достаточно единожды подключить функцию овердрафта по дебетовой карте или просто оформить кредитную карту», — пояснил он.
Фото: Shutterstock
Отличия овердрафта от кредита
- Срок использования. Как правило, овердрафт необходимо погасить в течение 30–60 дней. После погашения овердрафт снова автоматически активируется, и пользователь вновь может им воспользоваться, то есть потратить больше, чем у него есть собственных средств. Обычный кредит или долг по кредитной карте можно гасить в течение более длительного срока.
- Способ оформления. Все условия по овердрафту и его лимит прописываются в договоре при подключении услуги. Соответственно, для пользования овердрафтом клиенту не нужно каждый раз подтверждать свои доходы и обращаться в банк, тогда как для получения нового кредита придется предоставить полный пакет документов и пройти путь согласования на его получение.
- Сумма. Как правило, овердрафт предоставляется зарплатным или долгосрочным клиентам, его размер устанавливается банком из расчета среднемесячного заработка или регулярных поступлений — обычно лимит не превышает 50–70% от них. Тогда как размер кредита запрашивается самим клиентом и может быть значительно больше его среднего дохода.
- Погашение задолженности. Долг по овердрафту списывается автоматически при любом поступлении денежных средств на счет, к которому он подключен. Долг по овердрафту не будет считаться погашенным до тех пор, пока не выплачена его полная сумма. Платежи по обычному кредиту можно вносить на счет по специальному графику погашений.
- Начисление процентов. Проценты по овердрафту начисляются только на сумму произведенных расходов, а не на всю сумму займа, как это происходит с кредитом. Например, лимит по овердрафту составляет ₽50 тыс., но клиент воспользовался только ₽3 тыс. — проценты начислят именно на ₽3 тыс. и только за дни до полного погашения долга.
Виды овердрафта
Разрешенный овердрафт
Разрешенный овердрафт — это стандартная банковская услуга, условия которой прописываются в договоре. Овердрафт используется клиентом в качестве краткосрочного кредита в рамках оговоренного в договоре лимита. Погашается овердрафт автоматически в момент поступления на счет денежных средств. Удобство такого кредитования в том, что не нужно каждый раз при потребности в деньгах обращаться в банк и писать заявление на получение займа. Как только погашается предыдущий долг по овердрафту, снова можно тратить деньги в рамках лимита. Использовать денежные средства по овердрафту можно на любые цели, в том числе снять наличными.
Неразрешенный овердрафт
Неразрешенный (технический, несанкционированный) овердрафт — это списание денежных средств сверх имеющихся собственных средств клиента на карте по независящим от него причинам и не оговоренных отдельным договором. Например, баланс карты может стать минусовым при списании абонентской платы за годовое обслуживание, при оплате товаров в другой валюте курс может измениться и с карты спишется большая сумма, чем изначально рассчитывал клиент, при аресте и последующем списании средств по исполнительному листу судебных приставов. Неразрешенный овердрафт не освобождает клиента от обязанности оплатить долг — его погашение произойдет, так же как и в случае с разрешенным, автоматически в момент поступления на счет денежных средств.