Чем отличаются ОСАГО и Каско
Стоимость полиса ОСАГО регулирует Банк России, цена Каско зависит от условий договора страховой компании.
Условия по ОСАГО всегда одинаковые, Каско может продаваться с разными наборами рисков и опций.
ОСАГО нужен каждому водителю по закону, Каско оформляют по желанию.
Чтобы защитить себя от любых неожиданных расходов, лучше иметь оба полиса.
Что страхуют полисы ОСАГО и Каско
ОСАГО и Каско решают разные проблемы и между собой никак не связаны.
ОСАГО. Это обязательное страхование автогражданской ответственности — такой полис нужен каждому водителю по закону.
Если в результате ДТП пострадает имущество или жизнь и здоровье других людей, по ОСАГО страховая выплатит ущерб за виновника аварии. Имущество — не только автомобиль. Например, если водитель задел забор соседа или клумбу, повредил дорожные знаки или ограждения — это тоже страховой случай.
Если в ДТП пострадают другие водители, пассажиры или пешеходы, они тоже имеют право на компенсацию.
По ОСАГО ограничена сумма покрытия:
страховая выплачивает компенсацию до 400 000 ₽, если нанесен ущерб автомобилю и другому имуществу, и до 500 000 ₽ на каждого пострадавшего, если нанесен вред жизни и здоровью людей;
ущерб больше максимального размера выплаты — виновник выплачивает разницу сам.
Можно докупить полис добровольного страхования автогражданской ответственности — ДСАГО. Он пригодится, когда покрытия по ОСАГО не хватает для возмещения ущерба всем пострадавшим.
Например, если за ремонт чужой машины нужно заплатить 500 000 ₽, 400 000 ₽ покроет ОСАГО, а остальные 100 000 ₽ — ДСАГО. Добровольный полис можно купить отдельно или вместе с Каско: это зависит от правил страховой.
И обязательный, и добровольный полис не защищают виновника аварии. Водитель, который пострадал в ДТП или разбил автомобиль, сам будет оплачивать свои расходы на лечение или ремонт машины. Для защиты самого водителя нужен полис Каско.
Каско. Этот страховой термин используют для обозначения страхования любых транспортных средств от ущерба, хищения или угона. Каско защищает автомобиль владельца полиса.
Зачем нужен полис ОСАГО
Полис ОСАГО — это обязательное страхование гражданской ответственности автомобилиста, то есть тех случаев, когда он стал виновником аварии и теперь должен возместить ущерб другим.
У полиса ОСАГО есть строгий лимит компенсации, определенный государством на каждого потерпевшего: до 400 000 ₽ при ущербе автомобилю и другому имуществу, до 500 000 ₽ в случае причинения вреда жизни и здоровью людей.
Чем ОСАГО в Тинькофф отличается от аналогичных продуктов в других компаниях?
Все действия без посещения офиса — оформить полис, внести в него изменения, заявить о страховом событии и загрузить все нужные документы можно в приложении Тинькофф, личном кабинете на tinkoff.ru или по телефону.
Кэшбэк 5% от стоимости полиса — при оплате полиса картой Тинькофф с подпиской Tinkoff Pro.
Персональный менеджер при наступлении страхового события — будет сопровождать вас на протяжении всего процесса возмещения убытков.
Урегулирование страхового события без осмотра автомобиля — даже при небольших повреждениях.
Выплата или направление на ремонт на следующий день — в большинстве случаев.
Отправка документов любым удобным для вас способом — в чате приложения Тинькофф, мессенджерах или по электронной почте.
Продление полиса по госномеру — останется только все проверить и оплатить, остальные данные заполним автоматически.
Уведомление о продлении полиса за месяц — напомним, что страховка заканчивается, в приложении Тинькофф, личном кабинете на tinkoff.ru, по СМС и электронной почте.
Полис всегда доступен в приложении Тинькофф — не придется распечатывать его или хранить фотографию в файлах телефона.
Прозрачная стоимость полиса — рассказываем, как считается цена ОСАГО, какие есть коэффициенты, их значения и как они влияют на стоимость страховки. От чего зависит цена полиса ОСАГО
Для чего вообще нужна страховка на машину?
Бывают случаи, когда водитель стал виновником аварии и нанес ущерб имуществу других людей. Тогда по закону он обязан возместить этот ущерб. Но часто у виновника аварии нет нужной суммы, и ему приходится залезать в долги. Чтобы избежать такой ситуации, государство ввело обязательное страхование автомобиля по системе ОСАГО. Теперь каждый водитель обязан оформить для своей машины такой страховой полис, чтобы в случае аварии за ущерб платил не он сам, а его страховая компания.
В чем отличие Каско от ОСАГО?
ОСАГО покрывает ущерб, который водитель в результате ДТП нанес другим — например, повредил чужой автомобиль или его груз. Но за ремонт собственной машины ему придется платить самостоятельно.
В отличие от ОСАГО, полис Каско страхует ваш автомобиль, поэтому вы получите возмещение независимо от того, оказались ли вы виновником ДТП или потерпевшим. Кроме того, Каско покроет повреждения вашего авто в результате действий вандалов, падения деревьев, полной гибели автомобиля и даже в случае его угона. А если подключить дополнительные опции, действие страхового покрытия по Каско можно распространить на дополнительное оборудование, установленное в машине, на жизнь и здоровье пассажиров и даже на перевозимых в авто домашних питомцев. Оформить полис Каско
Об отличиях Каско и ОСАГО за полторы минуты:
Нужно ли делать ОСАГО, если уже есть Каско?
ОСАГО — это обязательная страховка, поэтому ее нужно оформить в любом случае: независимо от того, есть ли у вас полис Каско или нет.
Полис Каско — это дополнительная страховка вашего автомобиля, поэтому ее нужно оформлять отдельно. Но в Тинькофф Страховании на последнем этапе заполнения заявки на ОСАГО можно добавить специальный полис Каско Драйв.
Каско Драйв компенсирует ущерб вашему автомобилю на сумму до 500 000 ₽, даже если у виновника аварии не будет полиса ОСАГО или он окажется поддельным. Также по Каско Драйв при ДТП вы получите бесплатную эвакуацию вашего автомобиля с лимитом до 10 000 ₽. Такой полис доступен только для автомобилей младше 10 лет. Оформить ОСАГО с Каско Драйв
Что будет, если не оформить ОСАГО?
По закону эксплуатировать автомобиль без полиса ОСАГО нельзя. При проверке документов сотрудник ГИБДД всегда может потребовать предъявить страховой полис. Если ОСАГО нет вообще, будет штраф — 800 ₽, а если полис есть, но предъявить вы его не можете — например, забыли дома — штраф составит 500 ₽.
Также штраф в 500 ₽ будет, если передать управление автомобилем водителю, не вписанному в полис ОСАГО, либо если ездить на машине не в период ее использования, который указан в полисе.
Но гораздо неприятнее оказаться виновником ДТП без полиса ОСАГО — в этом случае компенсировать ущерб потерпевшим придется из своего кармана.
Что такое электронный полис ОСАГО? Какие у него преимущества?
Такой полис можно оформить онлайн, чтобы не тратить время на поездки в офис страховой компании, поэтому его и называют электронным или е‑ОСАГО. После оплаты он придет вам на электронную почту. При желании его можно распечатать и положить бумажную копию в машину, но достаточно и просто хранить е‑ОСАГО у себя в смартфоне.
Электронный полис ОСАГО имеет такую же юридическую силу, что и стандартный на бланке, при этом его невозможно где‑то забыть или потерять. Еще такой полис всегда можно будет найти в приложении Тинькофф и в личном кабинете на сайте tinkoff.ru. Как найти полис ОСАГО
Сотрудникам ГИБДД полис е‑ОСАГО можно показывать прямо с экрана смартфона — это законно. Для постановки автомобиля на учет в ГИБДД электронный полис ОСАГО тоже подойдет.
Почему е‑ОСАГО нельзя оформлять через непроверенных лиц?
К сожалению, до сих пор встречаются мошенники, которые предлагают оформить электронные полисы ОСАГО по очень привлекательным ценам — гораздо дешевле установленного тарифного коридора. Но если покупатель такой страховки окажется виновником аварии, страховая компания потерпевшего взыщет с него полную стоимость ущерба через суд.
Чтобы избежать подобных проблем, оформляйте е‑ОСАГО только через агентов с высокой репутацией на рынке и работающих с надежными страховыми компаниями.
Оформить электронный полис ОСАГО можно и самостоятельно — на сайте понравившейся вам страховой компании. Это очень просто: потребуется лишь ввести данные автомобиля и его собственника, а также водителей, которых вы хотите вписать в полис. Обычно весь процесс занимает 10 минут.
Как проверить ОСАГО на подлинность? Что делать, если купил поддельный полис?
Проверить подлинность полиса можно на сайте Российского союза автостраховщиков и в мобильном приложении «Помощник ОСАГО». Просто введите серию и номер полиса. Если он недействительный, сервис сообщит об этом. Проверить полис на сайте РСА или скачать «Помощник ОСАГО» для iOS и для Android
Если вы покупали полис через посредников и оказалось, что он поддельный, напишите заявление в полицию. Новый полис ОСАГО лучше оформить напрямую на сайте понравившейся вам страховой компании.
Как выбрать надежную страховую компанию?
Хорошо, если выбранная страховая компания отвечает следующим критериям:
Как устроено ОСАГО
Он не спасет от ДТП, но сэкономит деньги. Я точно знаю, что мне не придется оплачивать ущерб до 400 тысяч рублей из своего кармана.
Расскажу, что такое ОСАГО и как оно позволяет сэкономить деньги виновникам ДТП. А еще поясню, как не стать жертвой мошенников при оформлении такой страховки.
Что вы узнаете
Что такое ОСАГО
ОСАГО — это обязательное страхование автогражданской ответственности, а по сути — страховой полис. Если случится ДТП, он покроет ущерб, нанесенный виновником ДТП другим автомобилям или иному имуществу, а также здоровью людей. Пострадавшему не придется требовать с виновного средства на ремонт машины или лечение: все это сделают страховые компании.
Стоимость полиса зависит от стажа вождения, мощности машины, региона, в котором зарегистрирован ее владелец, и от коэффициента бонус-малус (КБМ) водителей, вписанных в полис.
Пример: для водителя с КБМ 1,17, зарегистрированного в Москве, страховка на Hyundai Solaris 2021 года выпуска с двигателем мощностью 97,7 л. с. обойдется в 7500 ₽. А если водитель зарегистрирован в Республике Тыва — при тех же условиях полис может стоить примерно 5000 ₽.
Обязательно ли оформлять ОСАГО
В России нет выбора, оформлять ОСАГО или нет: без действующего полиса запрещено выезжать на дороги общего пользования. Он обязательно должен быть у любого, кто управляет автомобилем.
Ответственность за вождение без ОСАГО. Наказание за вождение без полиса зависит от обстоятельств нарушения. Например, если договор страхования не заключали или его действие закончилось и не продлили, выпишут штраф 800 ₽. А если полис оформили только на одного водителя, а машиной управляет другой, — на 500 ₽.
Если водитель не пользуется автомобилем, а просто держит его в гараже или на стоянке, оформлять полис не обязательно. Еще можно не страховать выставочные экземпляры автомобилей и музейные экспонаты. То есть к ответственности привлекут, только если ездить на машине и не страховать ее.
Но штраф — не худшее, что может ожидать водителя. Если он окажется виновным в ДТП, ему придется и уплатить штраф, и возместить ущерб. Если откажется — пострадавший может взыскать ущерб через суд. И суд будет на его стороне.
С виновника ДТП взыскали не только стоимость ремонта, но и деньги за утрату товарной стоимости автомобиля, а также расходы за экспертизу и на представителя. В судебных решениях нет сведений о взысканной сумме, но она явно выше, чем стоимость полиса.
Нужен ли ОСАГО, если есть каско. Полис ОСАГО нужен всегда. А вот каско — дело добровольное. Они никак не связаны. Полис каско может застраховать все риски, за исключением одного — гражданской ответственности, то есть риска причинения вреда на автомобиле имуществу или здоровью других людей. Для этого нужен полис ОСАГО.
Чем отличается ОСАГО от каско. Полис ОСАГО не страхует ни вас самого, ни ваш автомобиль. Он работает только в случае, если вы виноваты в ДТП и пострадали другие люди или их имущество. Тогда вам платить за ущерб из своего кармана не придется — его возместит страховая компания.
Разница между ОСАГО и каско
| ОСАГО | Каско | |
|---|---|---|
| Что страхует полис | Только гражданскую ответственность | Автомобиль от ущерба и от других рисков |
| Условия страхования | Указаны в законе. Страховая компания не может их менять по своему усмотрению | Страховая компания может предлагать свои условия |
| Можно ли отказаться от страхования | Нельзя. Иначе — штраф от 500 ₽ | Полис не обязателен |
| Стоимость полиса и размер выплат | Устанавливает государство | Зависит от страховой компании |
| Кто получает выплаты | Только пострадавшие в ДТП. Владелец автомобиля не может получить выплаты по своему полису | Владелец автомобиля получает выплаты, если машине нанесен ущерб или ее угнали |
| Может ли страховая компания отказаться продать полис | Нет | Да |
Разница между ОСАГО и каско
| Что страхует полис | |
| ОСАГО | Только гражданскую ответственность |
| Каско | Автомобиль от ущерба и от других рисков |
| Условия страхования | |
| ОСАГО | Указаны в законе. Страховая компания не может их менять по своему усмотрению |
| Каско | Страховая компания может предлагать свои условия |
| Можно ли отказаться от страхования | |
| ОСАГО | Нельзя. Иначе — штраф от 500 ₽ |
| Каско | Полис не обязателен |
| Стоимость полиса и размер выплат | |
| ОСАГО | Устанавливает государство |
| Каско | Зависит от страховой компании |
| Кто получает выплаты | |
| ОСАГО | Только пострадавшие в ДТП. Владелец автомобиля не может получить выплаты по своему полису |
| Каско | Владелец автомобиля получает выплаты, если машине нанесен ущерб или ее угнали |
| Может ли страховая компания отказаться продать полис | |
| ОСАГО | Нет |
| Каско | Да |
Зачем нужен полис ОСАГО
Проще всего это объяснить на примере.
Водители неудачно припарковались на стоянке, и один из автомобилей пострадал. Если у обоих участников есть действующий полис ОСАГО, оба водителя получают преимущества.
Если ущерб не более 400 000 ₽, водители могут не вызывать сотрудников ГИБДД при нескольких условиях: пострадало всего две машины, нет раненых или погибших, обстоятельства ДТП не вызывают разногласий у участников и зафиксированы в извещении о ДТП. А если вызывают, то зафиксированы в некорректируемом виде с привязкой по ГЛОНАСС. Тогда водителям достаточно заполнить извещение о ДТП и направить в страховую компанию.
Если сумма ущерба будет больше, 400 тысяч все равно компенсирует страховая компания. А все, что превысит этот лимит, виновный оплачивает из своего кармана.
В выигрыше оба участника ДТП: невиновному не придется взыскивать ущерб в суде, а виновному не нужно компенсировать нанесенный ущерб. Если в ДТП пострадают еще и пешеходы, они тоже имеют право на компенсацию. Если пострадает дорожный знак или ограждение — страховая оплатит и этот ущерб.
От чего страхует ОСАГО. Полис покрывает ущерб жизни, здоровью или имуществу потерпевших в ДТП. Вместо владельца автомобиля деньги выплатит страховая компания.
От чего не страхует ОСАГО. По полису не компенсируют ущерб автомобилю виновника и не возмещают моральный вред и вред, причиненный в ходе учебной езды или соревнований. Если из машины выпадет груз и повредит другую машину или сломает ногу случайному пешеходу — выплат тоже не будет.
За повреждение антиквариата или культурных ценностей страховая компания тоже платить не будет — так что рядом с музеями за рулем нужно быть особенно осторожным.
Полный перечень причин рисков, которые не страхуют по ОСАГО, есть в статье 6 ФЗ «Об обязательном страховании гражданской ответственности владельцев ТС». Это не значит, что в таких случаях вред возместить невозможно. Сделать это можно двумя способами:
- Виновный все равно должен компенсировать ущерб. Он может сделать это добровольно. А если не согласен — ущерб придется взыскивать через суд.
- Оформить дополнительный страховой полис, например, если автомобиль участвует в соревнованиях.
Избранные статьи для автомобилистов
Как ездить без штрафов и не переплачивать за обслуживание машины — в нашей рассылке вместе с другими материалами о деньгах
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Условия страхования по ОСАГО
По закону условия страхования по ОСАГО устанавливает Банк России.
Основные условия обязательного страхования такие:
- Максимальный срок действия полиса ОСАГО — год. Минимальный срок страхования в 2023 году — 3 месяца, с 1 марта 2024 года можно будет застраховать автомобиль на срок от 1 дня.
- Полис ОСАГО может быть бумажным или электронным. Оба полиса равнозначны — оштрафовать, если нет бумажного полиса, а есть электронный, нельзя.
- Нужно указать личные данные владельца и всех водителей, допущенных к управлению. А если они изменятся — сообщить об этом в страховую компанию.
- В полис можно вписать любое количество лиц, которые могут управлять автомобилем. Или оформить полис вообще без ограничений количества водителей.
- Полис ОСАГО можно оформить до регистрации автомобиля в ГИБДД. В этом случае представитель страховой компании не заполняет данные о государственном регистрационном знаке. Но после регистрации в ГИБДД нужно будет обратиться в страховую еще раз — они дополнят данные об автомобиле.
- Можно выбрать любую страховую компанию, которая специализируется в данной области. Она не может отказаться оформлять полис.
- Страхователь несет ответственность за информацию, которую он предоставляет страховщику.
Стороны договора страхования
В договоре страхования всегда две стороны.
Страховщик — это организация, которая имеет право страховать гражданскую ответственность. У нее должна быть специальная лицензия Центрального банка РФ.
Страхователь — человек, который заключил со страховщиком договор обязательного страхования. Договор ОСАГО заключает владелец автомобиля или один из водителей, допущенных к управлению.
Если автомобиль еще не поставлен на учет в ГИБДД, страхователю придется подтвердить право собственности на него — например, показать договор купли-продажи.
Как и когда оформлять ОСАГО
В какой срок необходимо застраховать купленный автомобиль. Закон устанавливает срок в 10 дней с момента покупки автомобиля, чтобы владелец мог оформить полис ОСАГО.
Пока 10 дней не истекли, на нем можно ездить без страхового полиса. За это не привлекут к административной ответственности. Но если автомобиль причинит кому-нибудь ущерб за эти 10 дней, владельцу придется возмещать его самостоятельно.
Период использования и срок страхования. В правом верхнем углу полиса ОСАГО есть графа «Срок страхования». Максимальный срок — год.
Период использования обозначен в следующей графе. В нем указаны месяцы в течение срока действия договора, когда автовладелец будет пользоваться автомобилем.
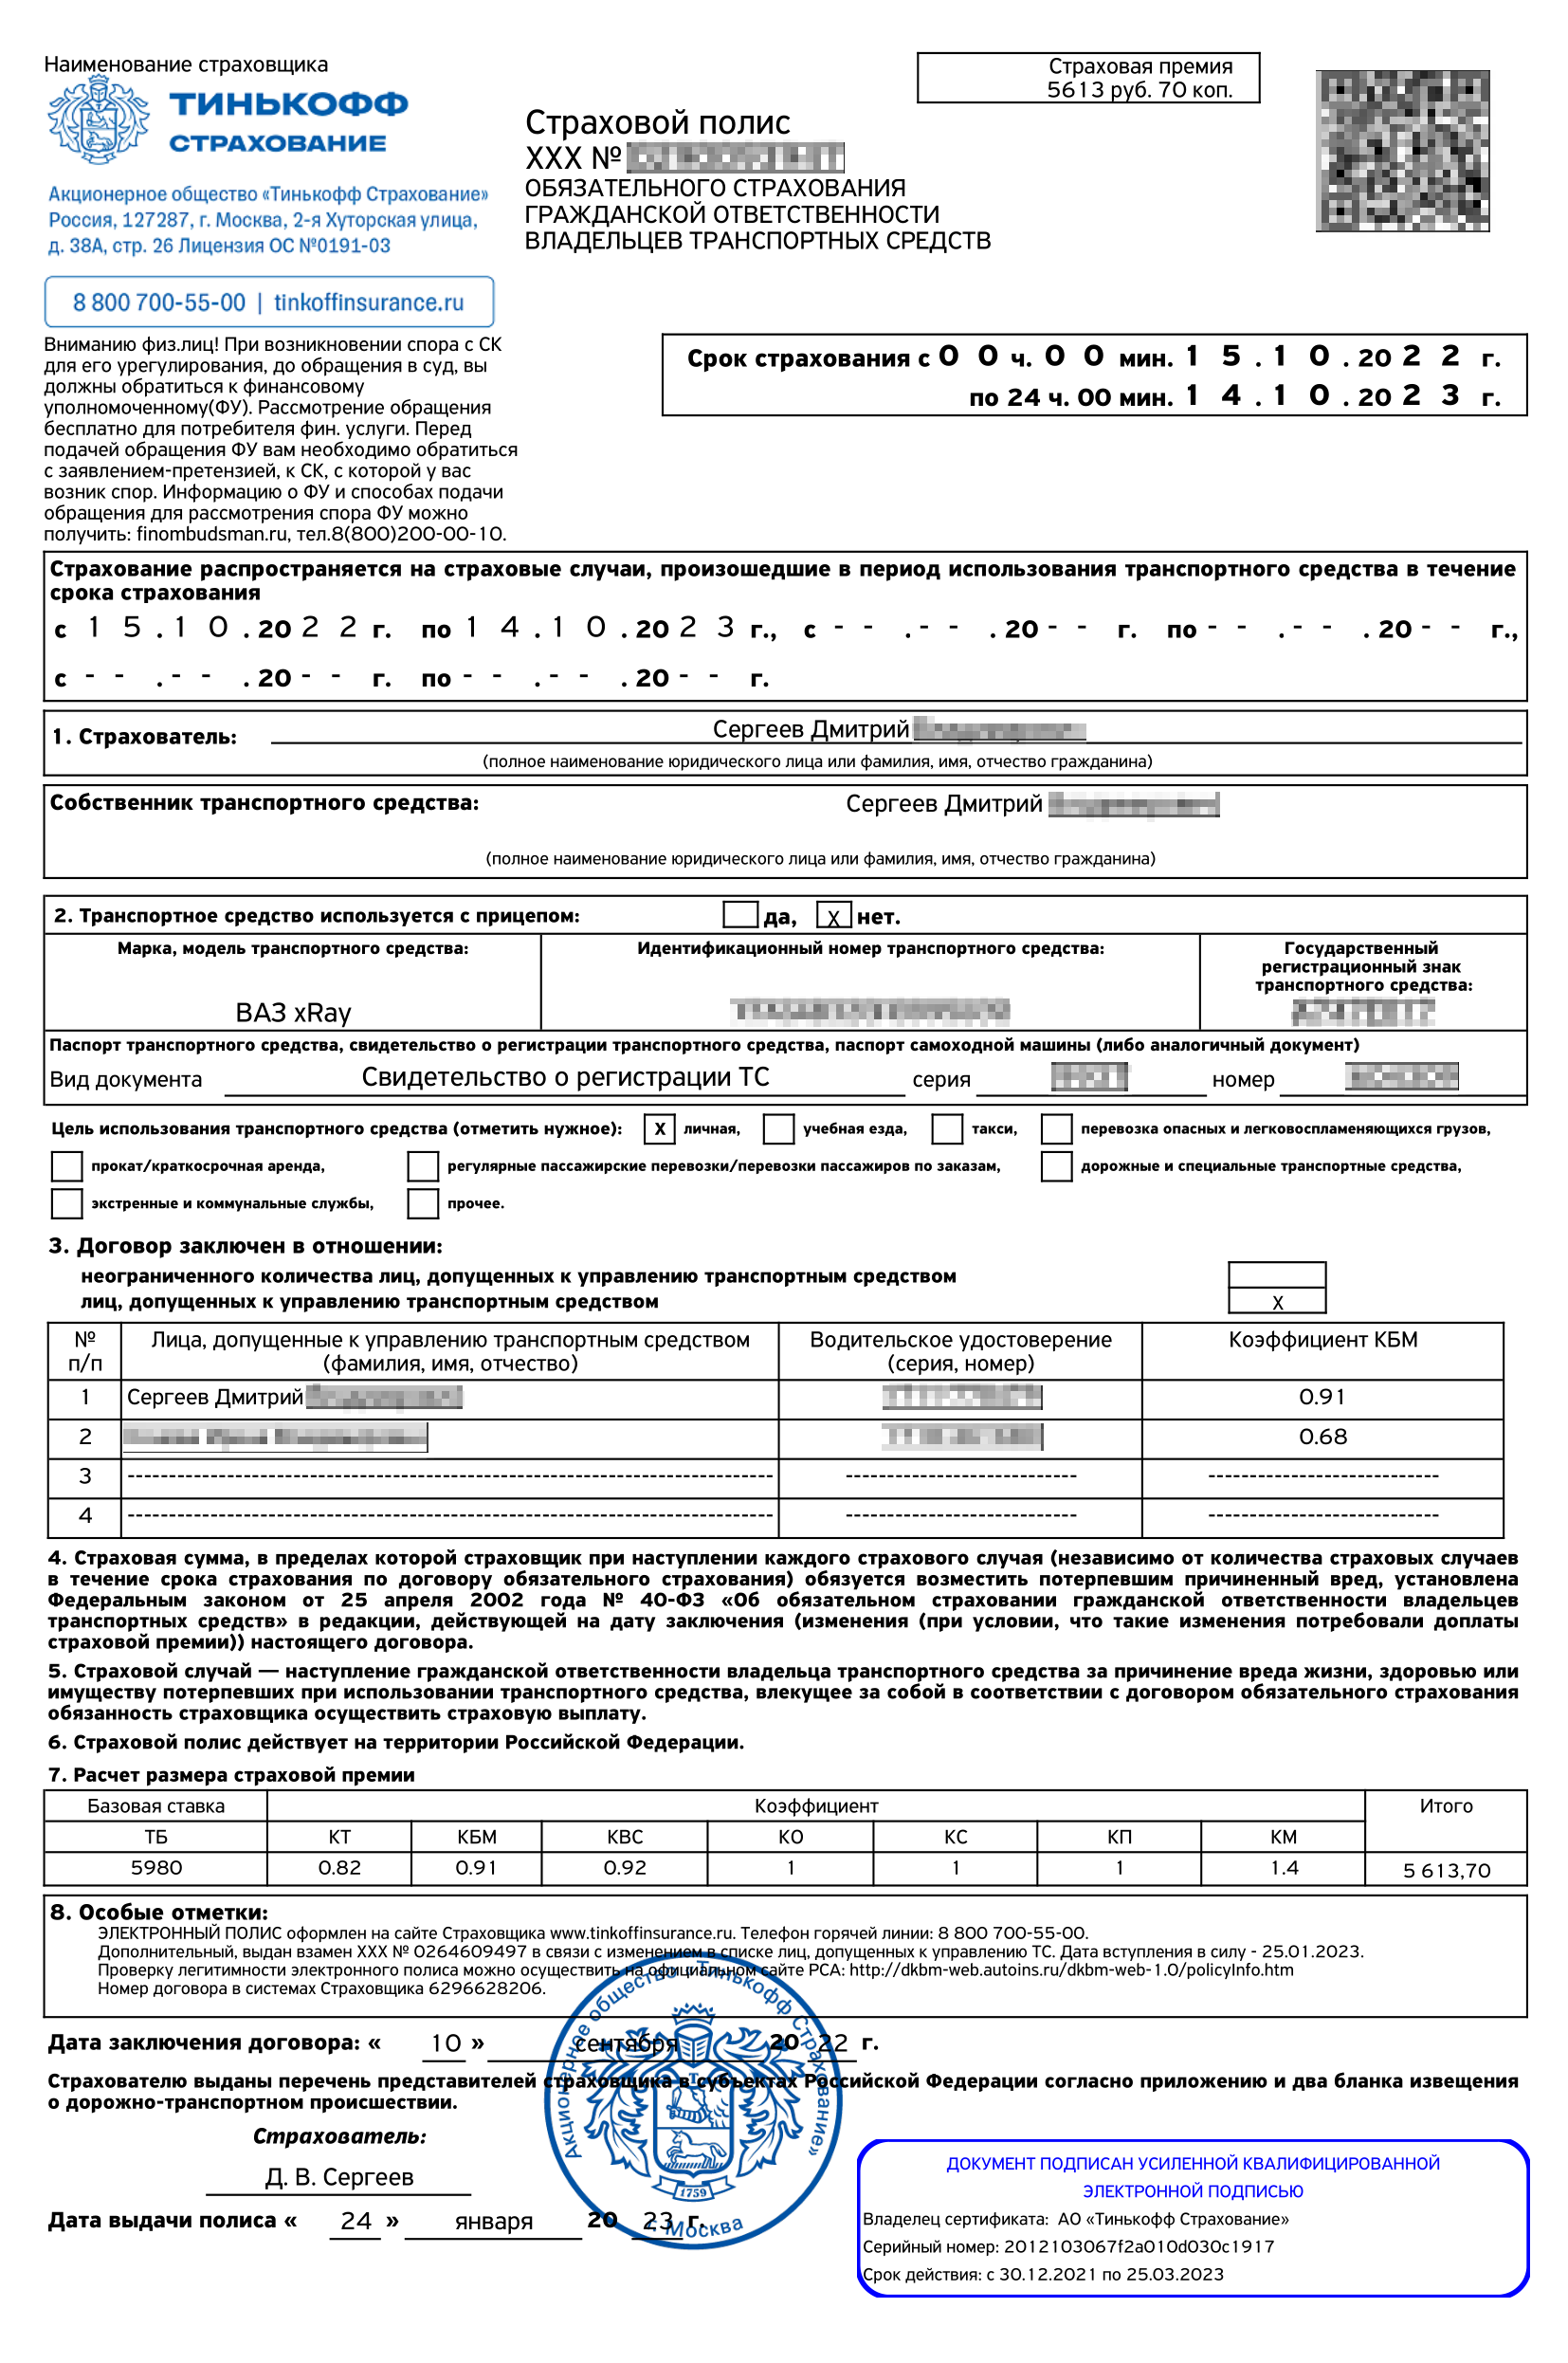
В страховом полисе всегда указан срок страхования и периоды, в которые возможна выплата по страховым случаям
Вот как это работает: если водитель планирует ездить весь год, период использования совпадает со сроком страхования.
Но бывает ситуация, когда водитель эксплуатирует машину летом, весной и осенью, а на зиму ставит на стоянку и на дорогу не выезжает. Или планирует уехать в середине года в отпуск на месяц. В этом случае он может сэкономить. При заключении договора ему нужно указать, в какие периоды он не планирует использовать автомобиль. Стоимость полиса в этом случае уменьшится.
Заключить договор по ОСАГО можно минимум на три месяца.
Документы для оформления полиса
Владелец обязан предоставить страховщику следующие документы:
- Заявление о заключении договора обязательного страхования. Бланк заявления заполняет страховая компания. В большинстве случаев оно будет электронным и сформируется автоматически.
- Документ о праве собственности на транспортное средство — если оно еще не зарегистрировано в ГИБДД. Это может быть договор купли-продажи, дарения или свидетельство о праве на наследство. Если страхователь не собственник — нужен документ, который подтверждает право владения, например договор аренды.
- Паспорт или другой удостоверяющий личность документ, если владелец — физическое лицо. Если владелец — организация, потребуется выписка из ЕГРЮЛ, а также документ, подтверждающий полномочия, например доверенность от гендиректора.
- Регистрационный документ, который выдает ведомство, регистрирующее автомобиль, например ПТС или СТС. Если страховка оформляется на снегоход, трактор, экскаватор или любой другой транспорт, отнесенный к категории самоходных машин, — ни ПТС, ни СТС у них нет и ГИБДД их учетом не занимается. Для них нужно свидетельство о регистрации, которое выдает Гостехнадзор.
- Водительское удостоверение. У водителей самоходных машин его нет — у них попросят удостоверение тракториста-машиниста. Чтобы вписать в полис дополнительных лиц, можно предоставить копии таких удостоверений.
Правила оформления е-ОСАГО
До 2017 года ОСАГО оформляли только на бумажных бланках. Нужно было идти в офис, стоять в очередях и тратить время.
Сейчас полис оформляют через интернет. Е-ОСАГО имеет такую же силу, как и полис на бланке строгой отчетности. Стоимость электронного полиса, как правило, ниже чем у бумажного: многие страховые компании берут надбавку за бумажный бланк — 500 ₽.
Вся разница — в процедуре. Можно заполнить форму на сайте или в мобильном приложении страховой компании и никуда не ходить.
Страховщик проверит правильность введенных данных, посчитает стоимость полиса и выставит счет. Оплатить его тоже можно без визита в офис с банковской карты. А после оплаты полис отправят на электронную почту.
До ноября 2019 года распечатку этого полиса нужно было возить с собой и предъявлять по требованию сотрудников ГИБДД. Теперь это не требуется: полис можно предъявить в электронном виде.
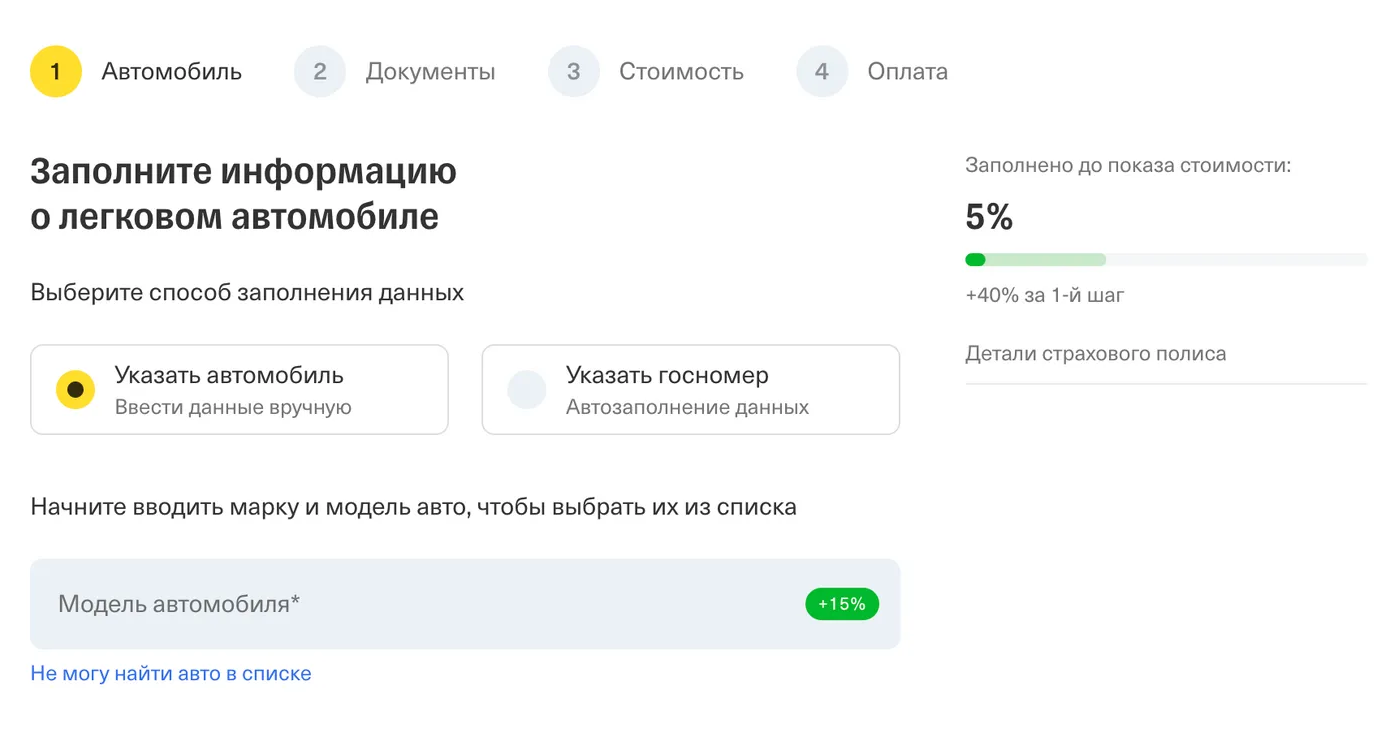
Так выглядит форма для заполнения заявки на сайте Тинькофф-страхования
Как не купить фальшивый полис ОСАГО
Фальшивые полисы бывают бумажными и в электронными.
Раньше возле подразделений ГИБДД можно было встретить автомобили с логотипами известных страховых компаний. Водители оформляли там полисы, а потом выяснялось, что получить по ним возмещение невозможно.
Когда начались продажи электронных полисов, мошенники тоже начали продавать их в интернете. Они подделывали сайты, отправляли покупателю недействительный бланк на электронную почту, а деньги присваивали.
Многие водители узнают, что их полис недействителен, только после ДТП. В этом случае им приходится самостоятельно оплачивать ремонт, а иногда еще и платить штраф — за то, что не было полиса ОСАГО.
Чтобы этого избежать, нужно сделать следующее:
- Проверьте компанию по официальному списку Российского союза автостраховщиков. Просто искать страховую в интернете — не самый надежный способ: много сомнительных посредников. Кто-то из них действительно сотрудничает со страховой, а кто-то продает подделки.
- Не покупайте бумажные полисы у сомнительных посредников. Проверьте на сайте страховой компании адрес офиса, в котором вы планируете купить полис.
- Проверьте купленный полис по базе данных РСА. Для этого нужно ввести VIN или регистрационный знак автомобиля. Если полис настоящий — вы увидите отчет, где будет указан номер полиса и название страховщика.
- При проверке полиса в базе данных РСА обязательно посмотрите статус полиса. Если видите статус «находится у страхователя» — все в порядке. Если у полиса статус «находится у страховщика» — это значит, что посредник начал оформление полиса, но не перевел деньги в страховую компанию. В такой ситуации нужно связаться со страховой и сообщить им об этом.
- Условия страхования гражданской ответственности устанавливает государство. Если видите слишком дешевый полис или условия страхования с оговорками — перед вами, вероятнее всего, подделка.
Если использовать заведомо поддельный полис ОСАГО и предъявить его сотрудникам ГИБДД, могут привлечь к уголовной ответственности за подделку или оборот документов. Санкция — ограничение свободы либо принудительные работы, либо лишение свободы на срок до года.
Если предъявить заведомо поддельный полис ОСАГО в страховую для получения страхового возмещения, могут привлечь к уголовной ответственности за мошенничество в сфере страхования. Санкция — от штрафа до 120 000 ₽ до ограничения свободы на срок до двух лет.
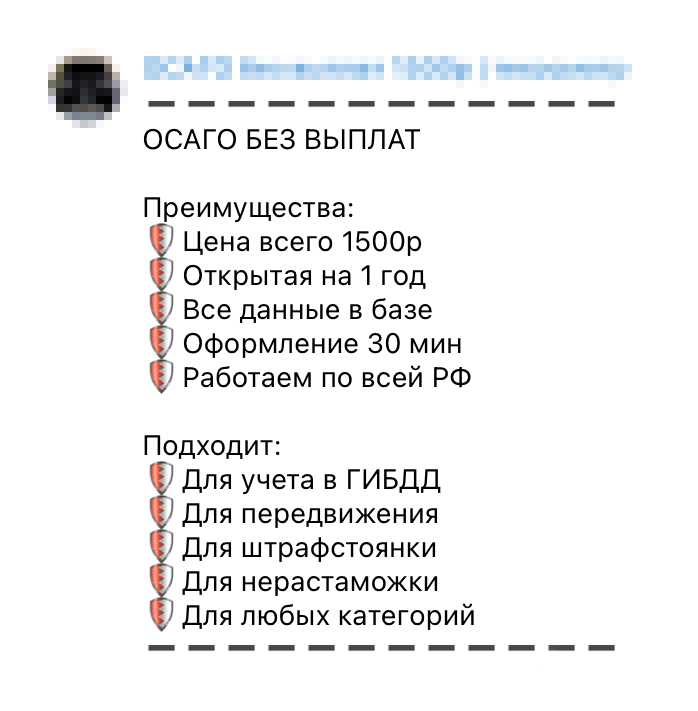
Пример объявления о продаже поддельных полисов. ОСАГО на любую машину стоит около 2000 ₽, предложения в «Телеграме» начинаются от 1500 ₽. Но по закону так не бывает. Продавцы честно пишут, что выплат по такому полису не будет
Вместе с тем закон защищает добросовестных водителей, которые случайно приобрели поддельный полис. Если выяснится, что страховщик потерял бланк, а потом его использовали, чтобы оформить поддельный полис, — отвечать придется не водителю, а страховщику.
Два автомобиля попали в ДТП. Страховая отказала в выплате — заявила, что не продавала человеку полис с таким номером. Пострадавший попытался взыскать ущерб через суд напрямую с виновника, но ничего не вышло. Суд решил, что раз у водителя был полис, значит, он был застрахован и страховая обязана возместить ущерб пострадавшему в ДТП.
Дело дошло до Верховного суда. Он постановил: то, что кто-то несанкционированно использовал бланки, не освобождает компанию от исполнения условий заключенного договора. К страховой не было бы претензий, если бы она подала заявление в полицию о хищении бланков. Заявления нет — значит, ущерб придется возмещать страховой компании. В результате дело направили на новое рассмотрение.
Что делать с ОСАГО после покупки
Если полис электронный, лучше распечатать его и возить его с собой. По закону это не обязательно, но может возникнуть ситуация, когда невозможно воспользоваться электронной версией полиса. Например, если телефон разрядится, сломается, будут проблемы с приложением или интернетом. Как минимум электронную версию полиса стоит сохранить как документ, доступный в офлайне.
Как формируется цена на ОСАГО
Стоимость полиса ОСАГО зависит от базовых ставок и коэффициентов. Базовые ставки устанавливаются в зависимости от технических характеристик, конструктивных особенностей и назначения транспортных средств.
Базовые ставки страховых тарифов в 2022—2023 годах
| Мотоциклы, мопеды и легкие квадроциклы | 324—2536 ₽ |
| Легковые автомобили организаций, а также оперативных служб и специального назначения | 852—5722 ₽ |
| Легковые автомобили физических лиц | 1646—7535 ₽ |
| Автомобили такси | 1490—15 756 ₽ |
| Грузовые автомобили с прицепом или без с разрешенной массой менее 16 тонн | 1163—9934 ₽ |
| Грузовые автомобили с прицепом или без с разрешенной массой более 16 тонн | 1752—14 957 ₽ |
| Автобусы с числом пассажирских мест более 16 | 1382—8526 ₽ |
| Автобусы с числом пассажирских мест до 16 включительно | 1106—6823 ₽ |
| Автобусы, которые ездят по регулярным маршрутам с посадкой и высадкой пассажиров на остановках | 3053—9144 ₽ |
| Троллейбусы | 1668—4997 ₽ |
| Трамваи | 1041—3116 ₽ |
| Тракторы и самоходные машины | 451—3198 ₽ |
Базовые ставки страховых тарифов в 2022—2023 годах
| Мотоциклы, мопеды и легкие квадроциклы | 324—2536 ₽ |
| Легковые автомобили организаций, а также оперативных служб и специального назначения | 852—5722 ₽ |
| Легковые автомобили физических лиц | 1646—7535 ₽ |
| Автомобили такси | 1490—15 756 ₽ |
| Грузовые автомобили с прицепом или без с разрешенной массой менее 16 тонн | 1163—9934 ₽ |
| Грузовые автомобили с прицепом или без с разрешенной массой более 16 тонн | 1752—14 957 ₽ |
| Автобусы с числом пассажирских мест более 16 | 1382—8526 ₽ |
| Автобусы с числом пассажирских мест до 16 включительно | 1106—6823 ₽ |
| Автобусы, которые ездят по регулярным маршрутам с посадкой и высадкой пассажиров на остановках | 3053—9144 ₽ |
| Троллейбусы | 1668—4997 ₽ |
| Трамваи | 1041—3116 ₽ |
| Тракторы и самоходные машины | 451—3198 ₽ |
Коэффициенты зависят от следующих условий:
- На какой территории преимущественно будет использоваться транспортное средство. Это зависит от места жительства собственника автомобиля. Для организаций регион определяют по месту их регистрации. Например, в Адыгее коэффициент 1,24, в Московской области — 1,56, в Кызыле — 0,82.
- Технические характеристики транспортных средств. Чем мощнее машина — тем дороже страховка. Самый низкий коэффициент для автомобилей мощностью менее 50 л. с. — 0,6. Самый высокий — для автомобилей мощностью свыше 150 л. с. — 1,6.
- Используется ли автомобиль с прицепом. Если вы владелец автомобиля категории В и у вас есть прицеп, это не повлияет на стоимость страховки. В этом случае будет применяться коэффициент 1. Увеличенный коэффициент применяют к мотоциклам и мотороллерам с боковым прицепом, легковым автомобилям организаций, грузовикам, тракторам, самоходным дорожно-строительным и иным машинам.
- Сезонность использования. Чем меньше автомобиль движется по дорогам — тем ниже коэффициент. Если транспортное средство используют не более трех месяцев в году — коэффициент будет 0,5, если 10 и более — 1.
- Количество водителей, которые могут управлять транспортным средством, их возраст и водительский стаж. Коэффициент определяют по возрасту самого молодого из всех допущенных водителей или по минимальному стажу вождения.
- Коэффициент бонус-малус, или КБМ. Что это такое — расскажу ниже.
Что такое КБМ. Это коэффициент, который корректирует стоимость полиса ОСАГО в зависимости от аварий по вине водителя с 1 апреля предыдущего года по 31 марта текущего. Если аварий не было, по КБМ будет скидка. Если аварии были, по КБМ назначают надбавку. Если хотя бы у одного из водителей, допущенного к управлению, были аварии по его вине — полис обойдется дороже.
Каждый год безаварийной езды дает скидку на приобретение полиса ОСАГО в следующем году. Максимальная скидка на полис, которую можно получить с учетом КБМ, — 55%.
КБМ нужен, чтобы водители стремились к аккуратному вождению.
Будет ли увеличение стоимости ОСАГО в 2023 году. Последнее изменение базовых тарифов произошло в сентябре 2022 года. Если что-то изменится 2023 году — мы обязательно об этом расскажем.
Но это не значит, что для всех водителей стоимость полиса всегда будет неизменной. Для кого-то полис может стать дешевле — если, например, человек ездит без аварий. Для кого-то подорожает — если водитель попал в ДТП по своей вине, купил более мощную машину или допустил к управлению автомобилем человека с маленьким стажем.
Как сэкономить на ОСАГО
Методика расчета стоимости полиса жесткая. Но все равно есть способы сэкономить деньги:
- Водите аккуратно и не попадайте в ДТП. Безаварийное вождение на протяжении долгого времени может дать скидку до 55% от стоимости страховки.
- Не вписывайте в страховой полис водителей, которые не будут управлять автомобилем. Если в полис вписано несколько человек, КБМ будет зависеть от того, у кого он самый высокий, как и коэффициент по стажу вождения.
- Соблюдайте условия договора ОСАГО. Сообщайте страховщику только достоверные данные. Если наступит страховой случай, не пытайтесь исказить обстоятельства произошедшего. И ни в коем случае не пытайтесь провоцировать ДТП, чтобы получить выплату. Это грубое нарушение правил страхования. В таких случаях страхователю дополнительно начисляют повышающий коэффициент, а полис для него автоматически становится дороже.
- Не стесняйтесь просить скидку, если приобретаете полисы каско и ОСАГО в одной компании. Не исключено, что страховщик может пойти на уступки и снизить цену.
- Покупайте полис с кэшбэком.
руководитель страхового агентства
Отправляйте детей получать права как можно раньше
Можно сэкономить на ОСАГО за счет коэффициента возраста/стажа, или КВС. Работает это так. Чем старше водитель и чем больше у него водительский стаж — тем дешевле полис.
Всего у КВС 50 значений — от 0,93 для водителей старше 59 лет со стажем больше трех лет до 1,87 для тех, кто получил водительские права недавно. А еще дорого стоит открытая страховка с неограниченным количеством водителей. По ней нет скидок.
Мой совет: если есть возможность, откажитесь от оформления открытых страховок и вписывайте в полис только тех, кто реально пользуется машиной. А еще отправляйте детей учиться в автошколу как можно раньше: водительский стаж считается не с того момента, когда человек сел за руль, а с даты выдачи первого водительского удостоверения. Например, если заранее отправить ребенка в автошколу, он может получить права уже в 18 лет. Когда он вырастет и сможет приобрести автомобиль — полис для него обойдется дешевле.
Что делать, если случилось ДТП
Статьи по теме:
- Что делать при ДТП: куда звонить, как оформлять.
- Как оформить европротокол при ДТП.
- Права, если попали в ДТП.
Порядок возмещения по ОСАГО
Куда обращаться за возмещением по ОСАГО. Нужно будет обратиться в свою страховую компанию. А в некоторых случаях можно обратиться и в компанию виновника — например, если пострадал пешеход или причинен вред дорожному имуществу. Там вас попросят написать заявление об убытке по форме компании. А еще снимут копии документов на автомобиль или попросят их электронные копии.
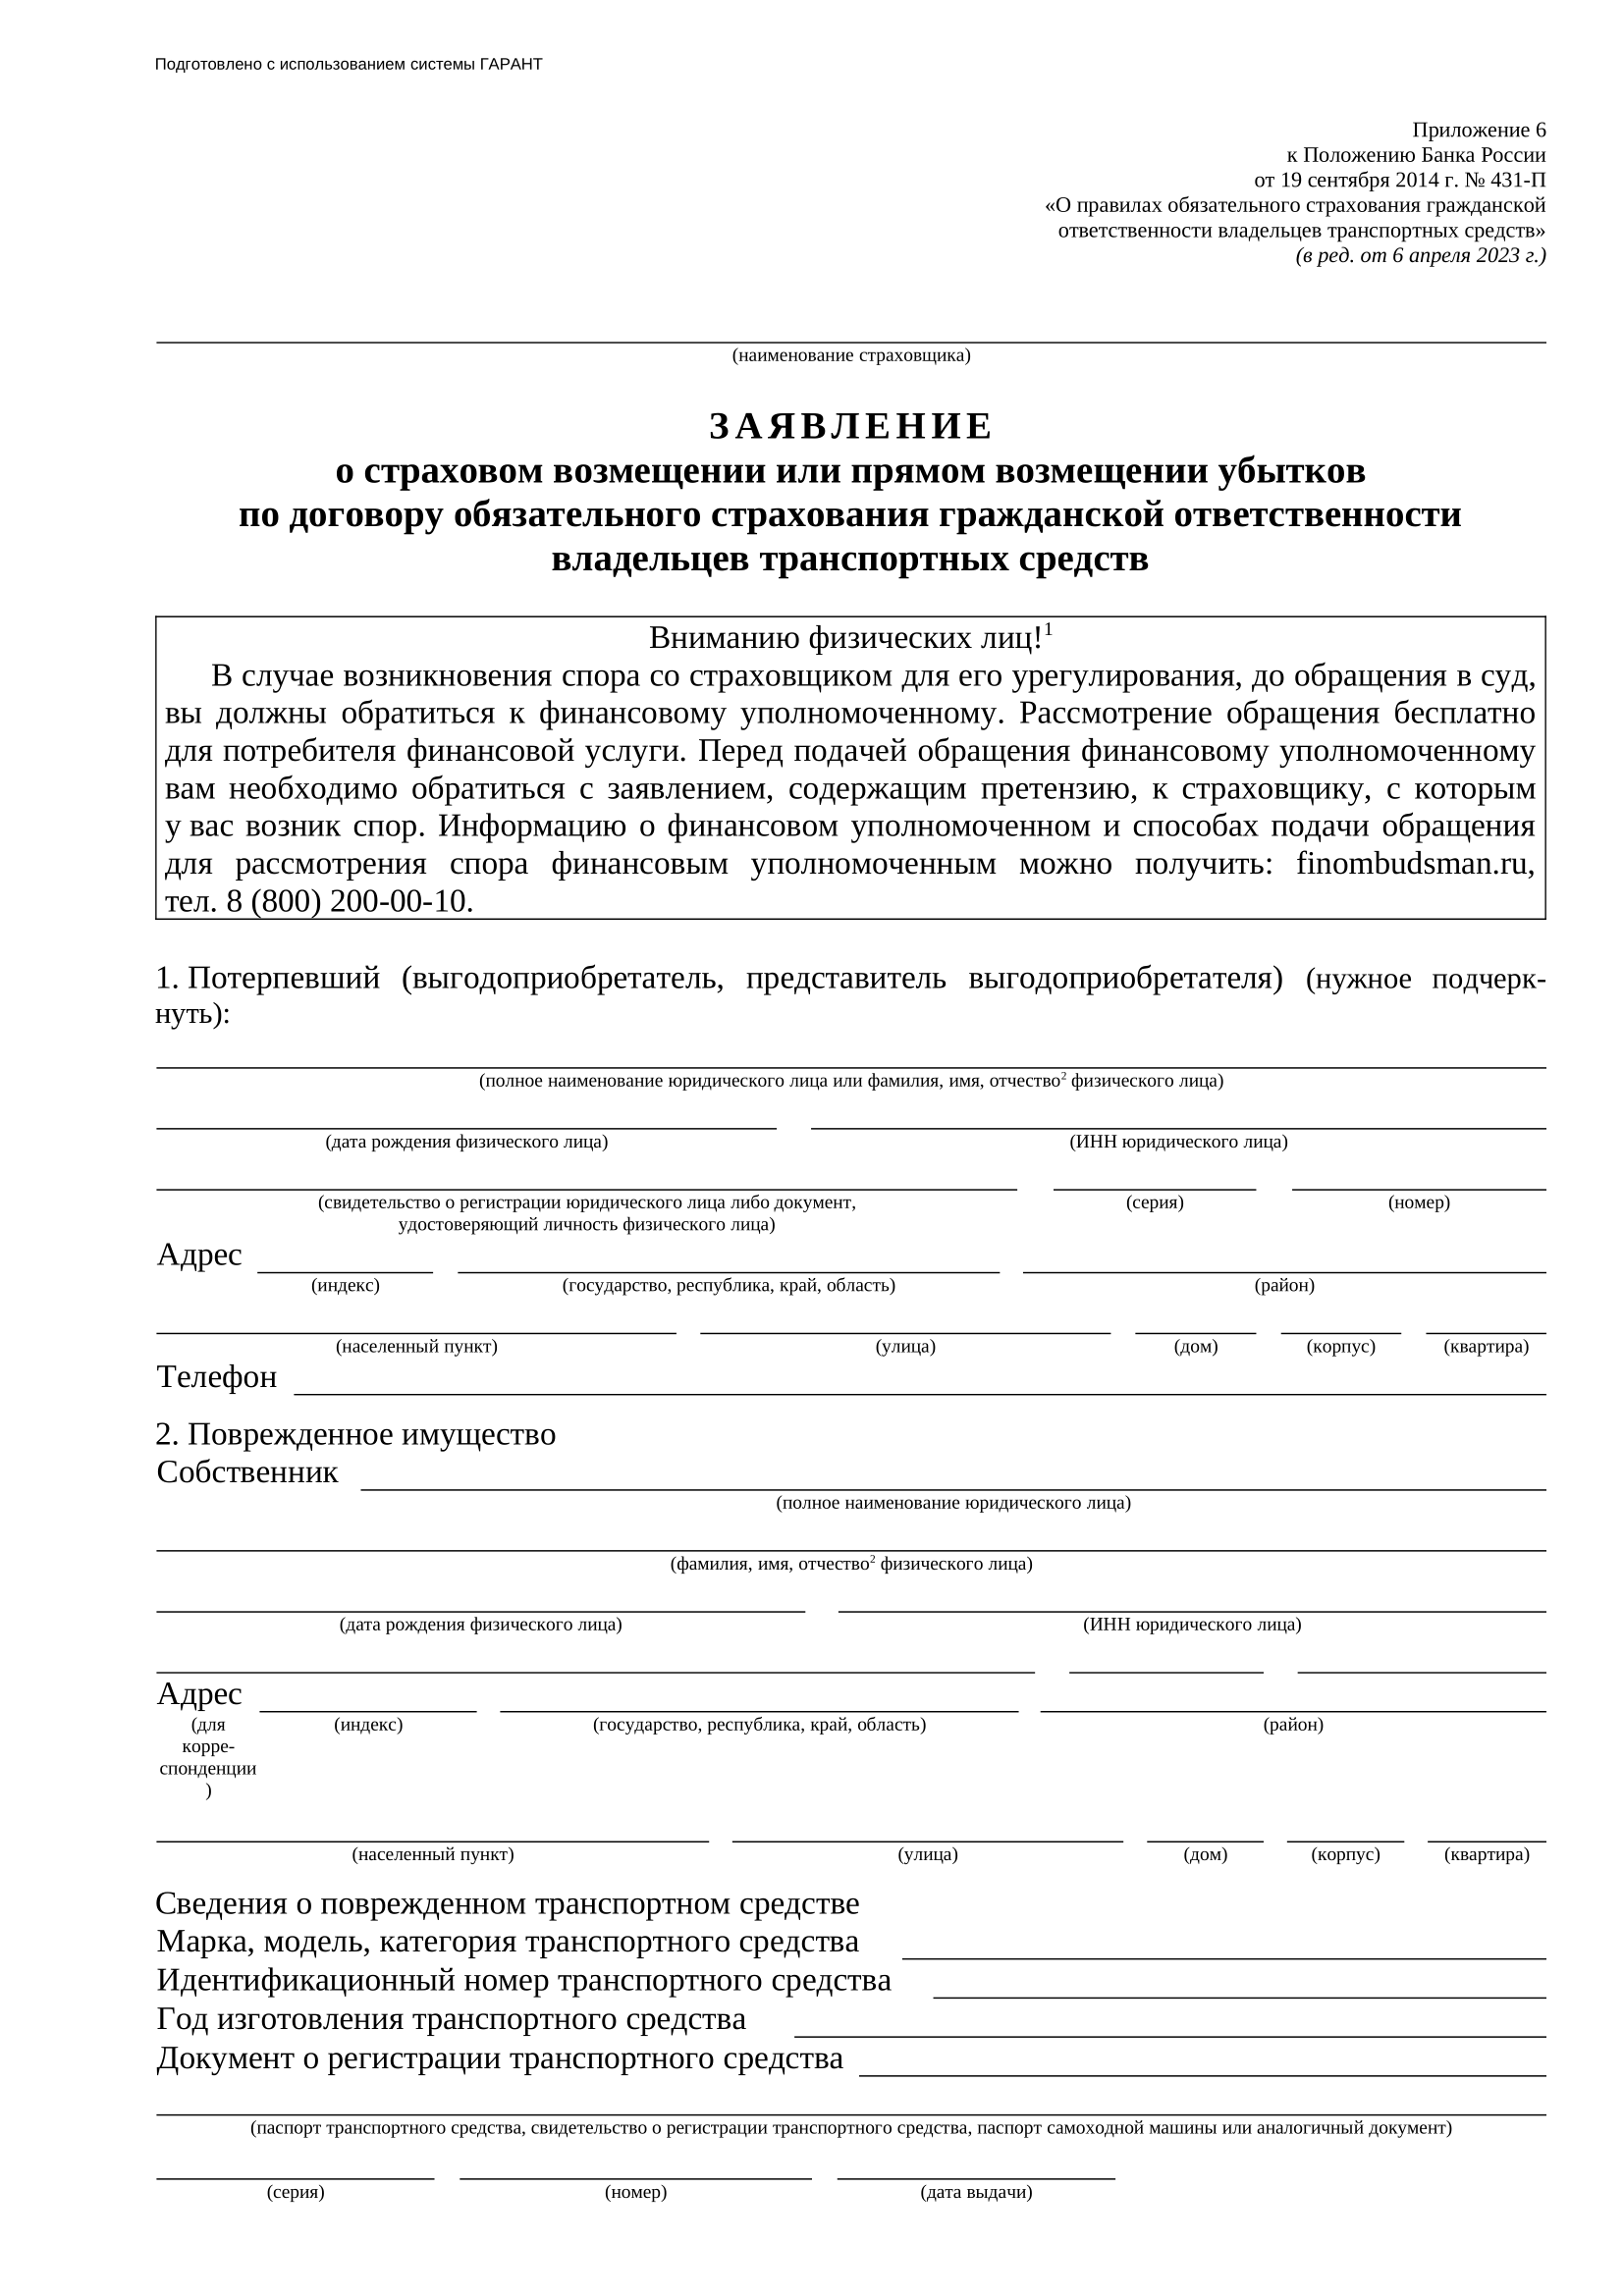
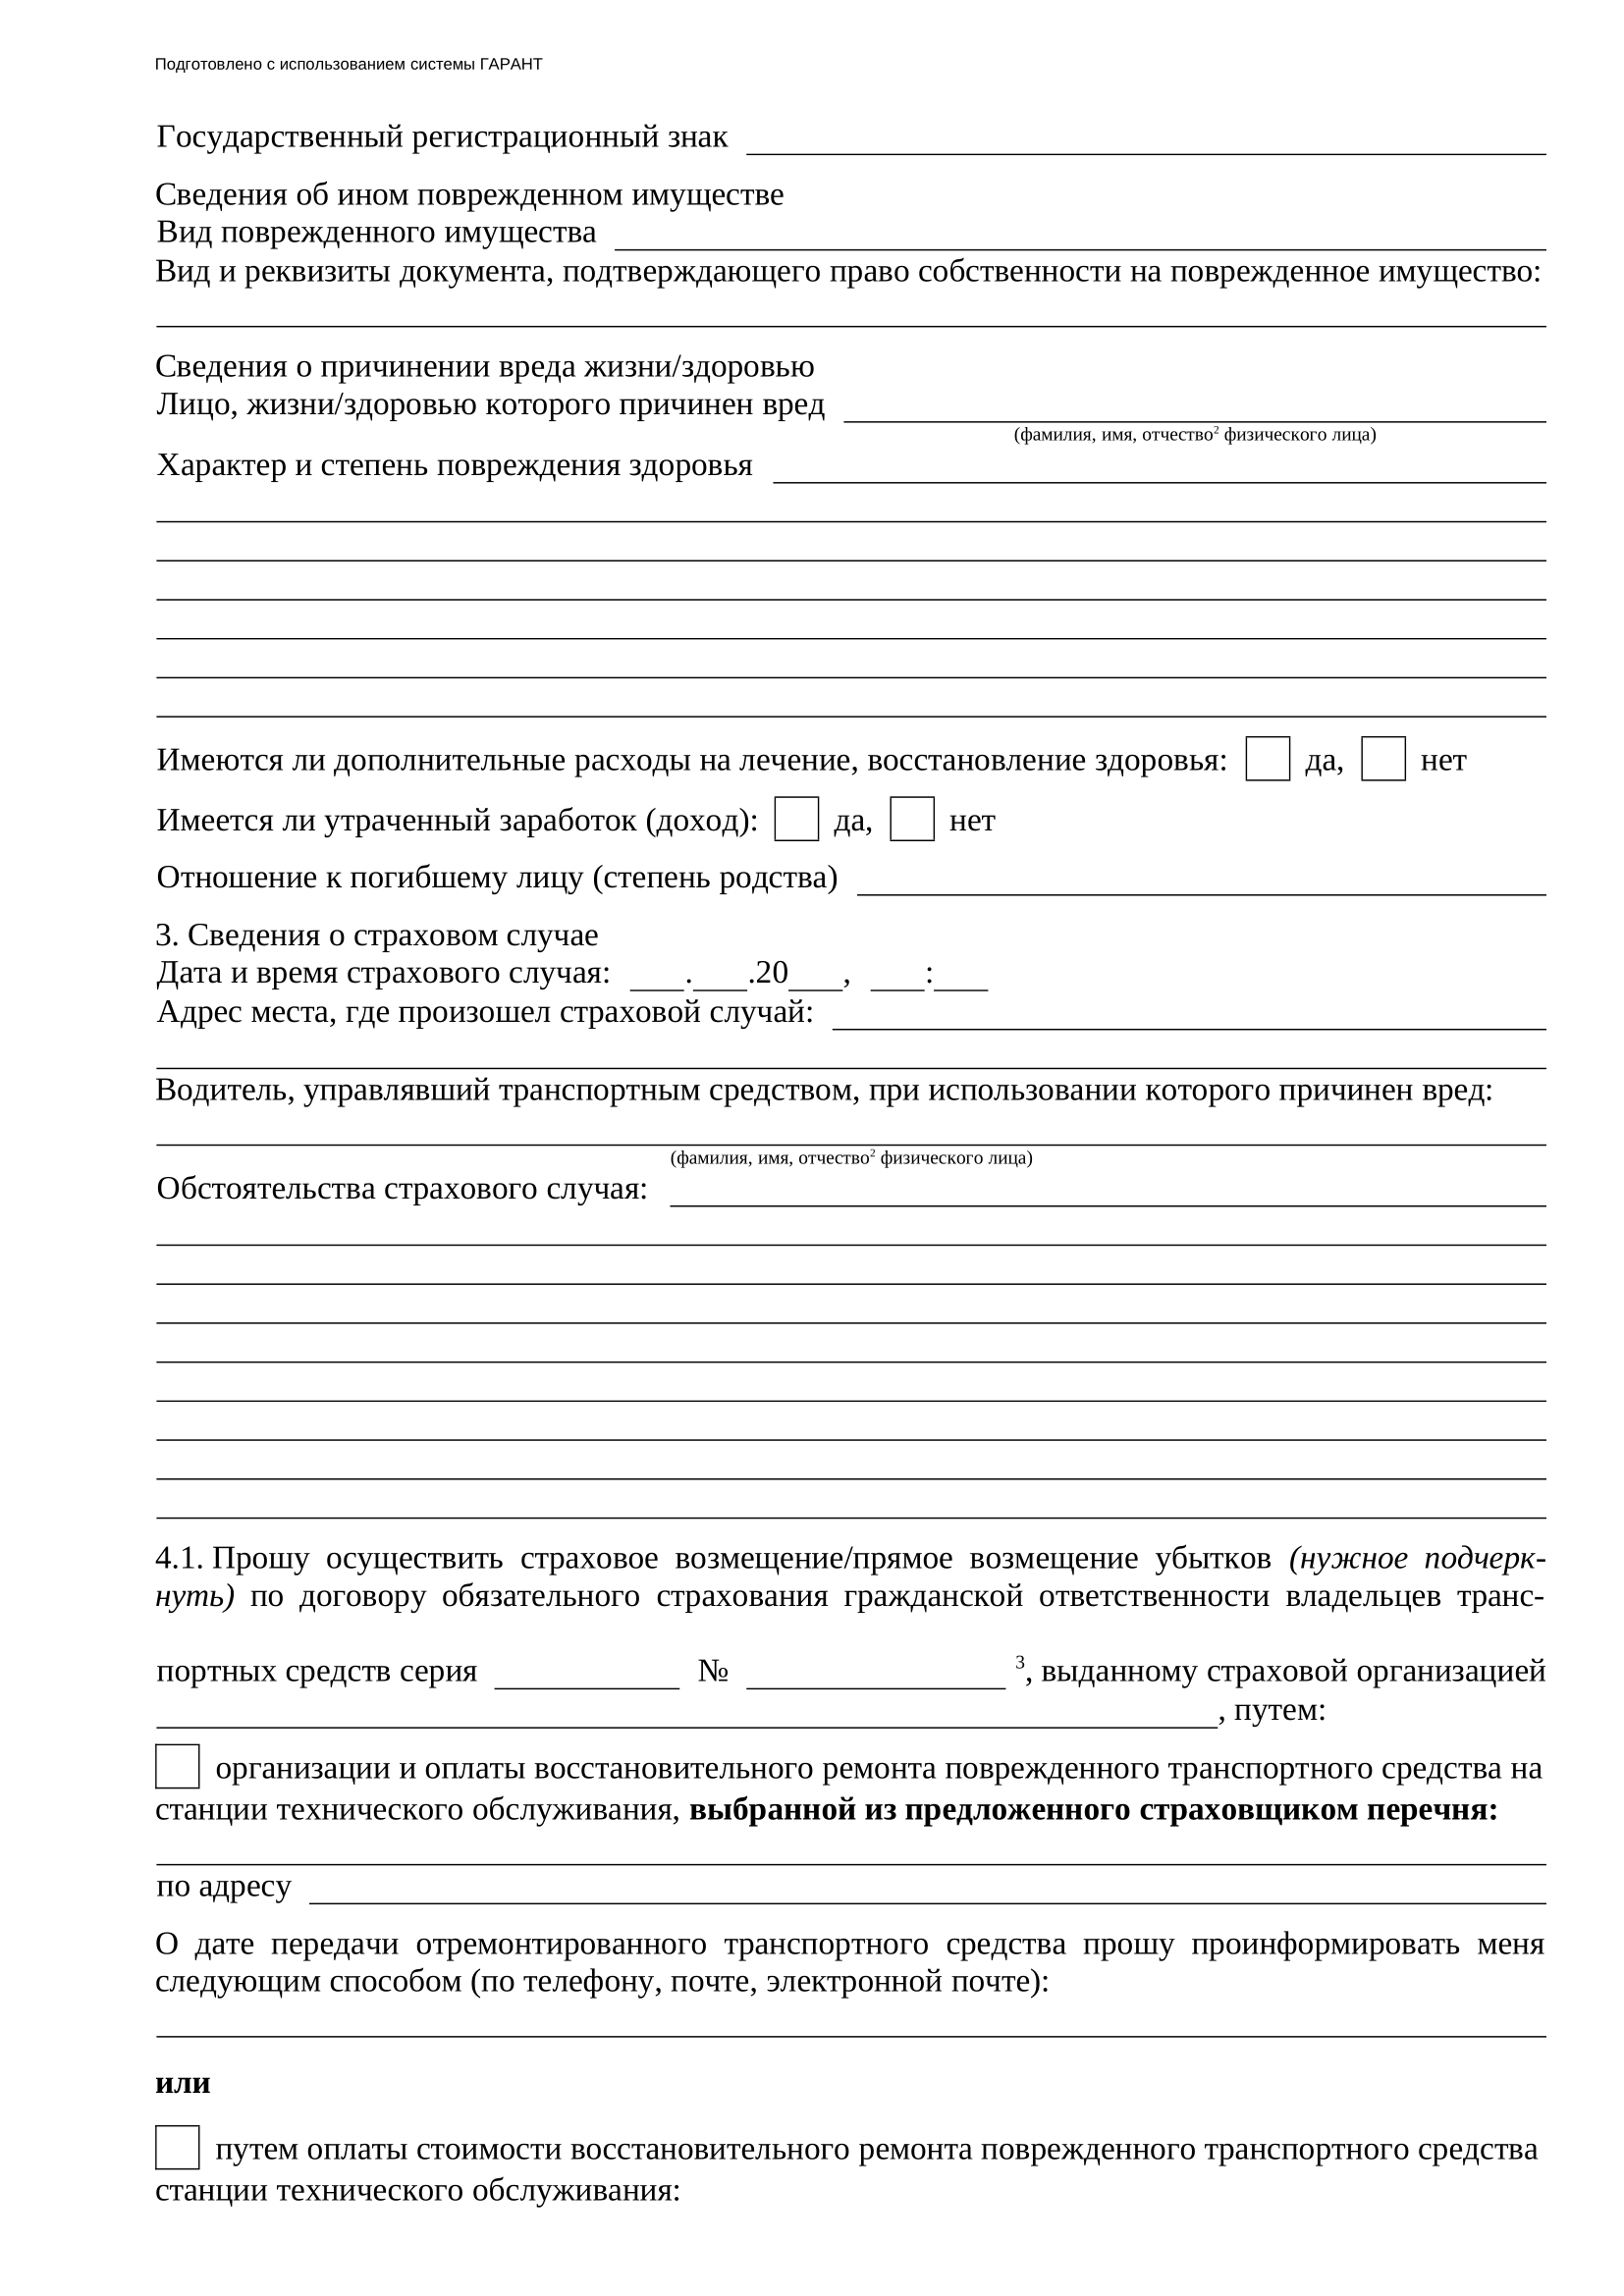
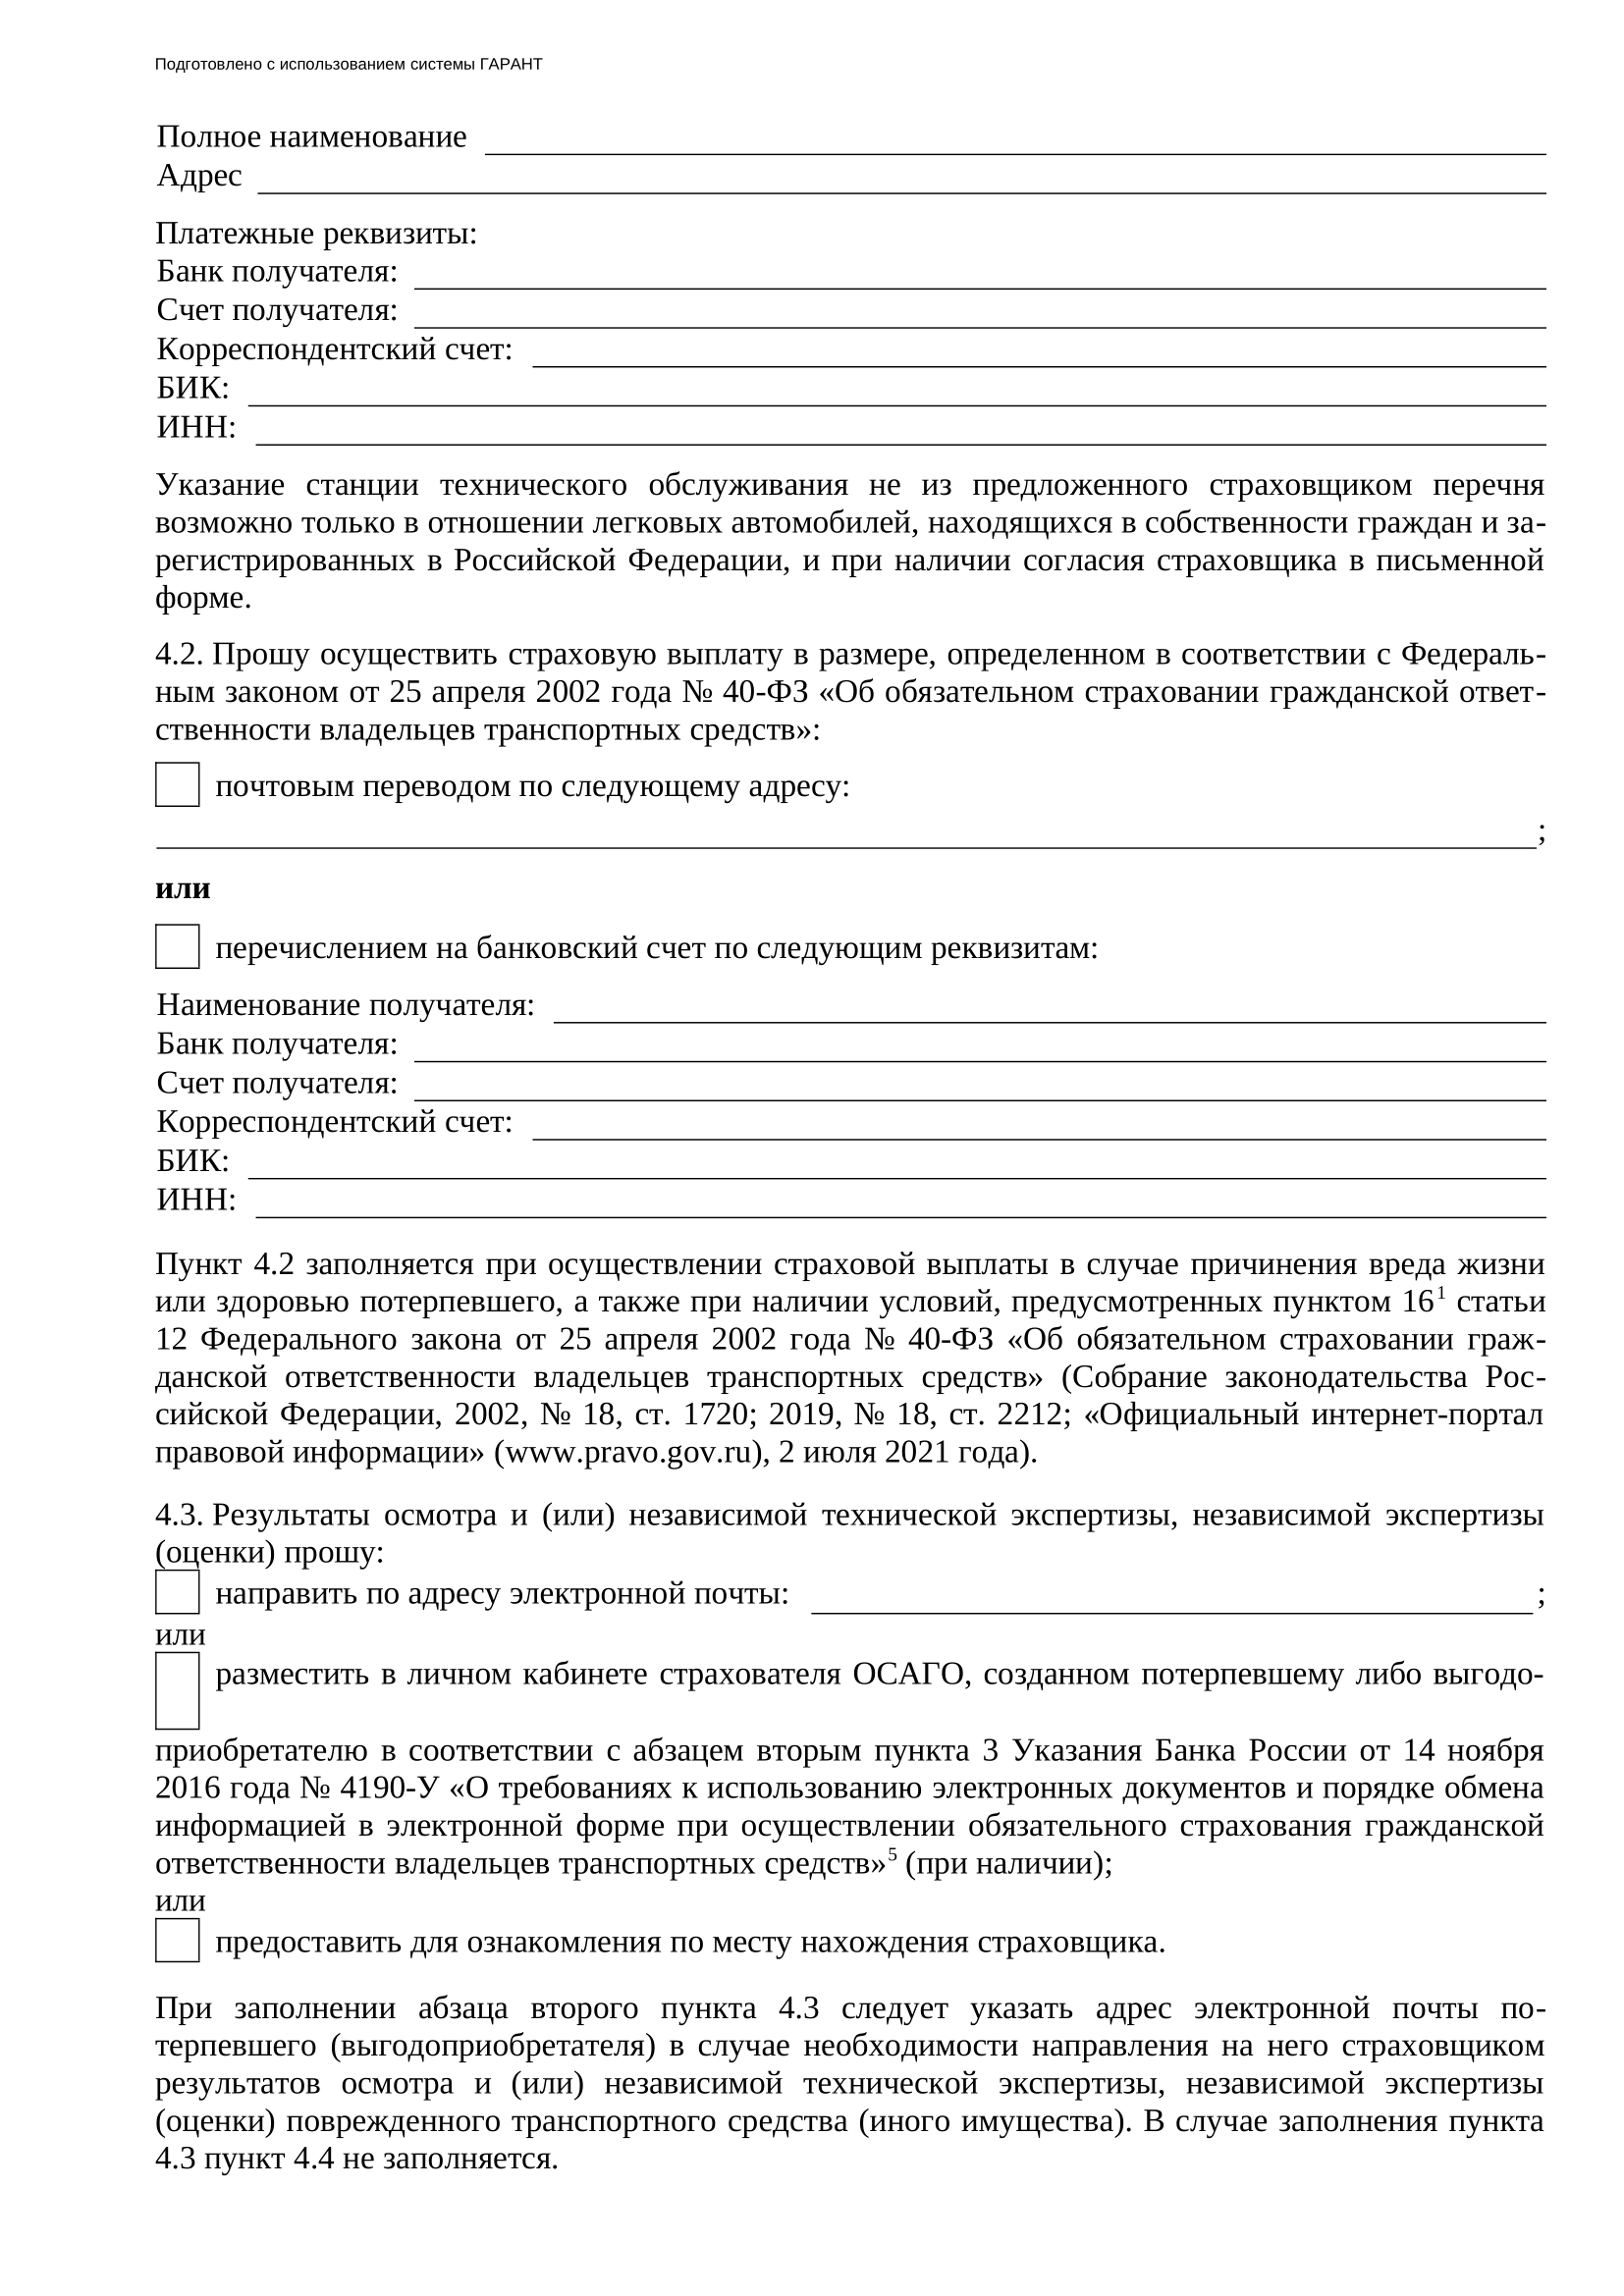
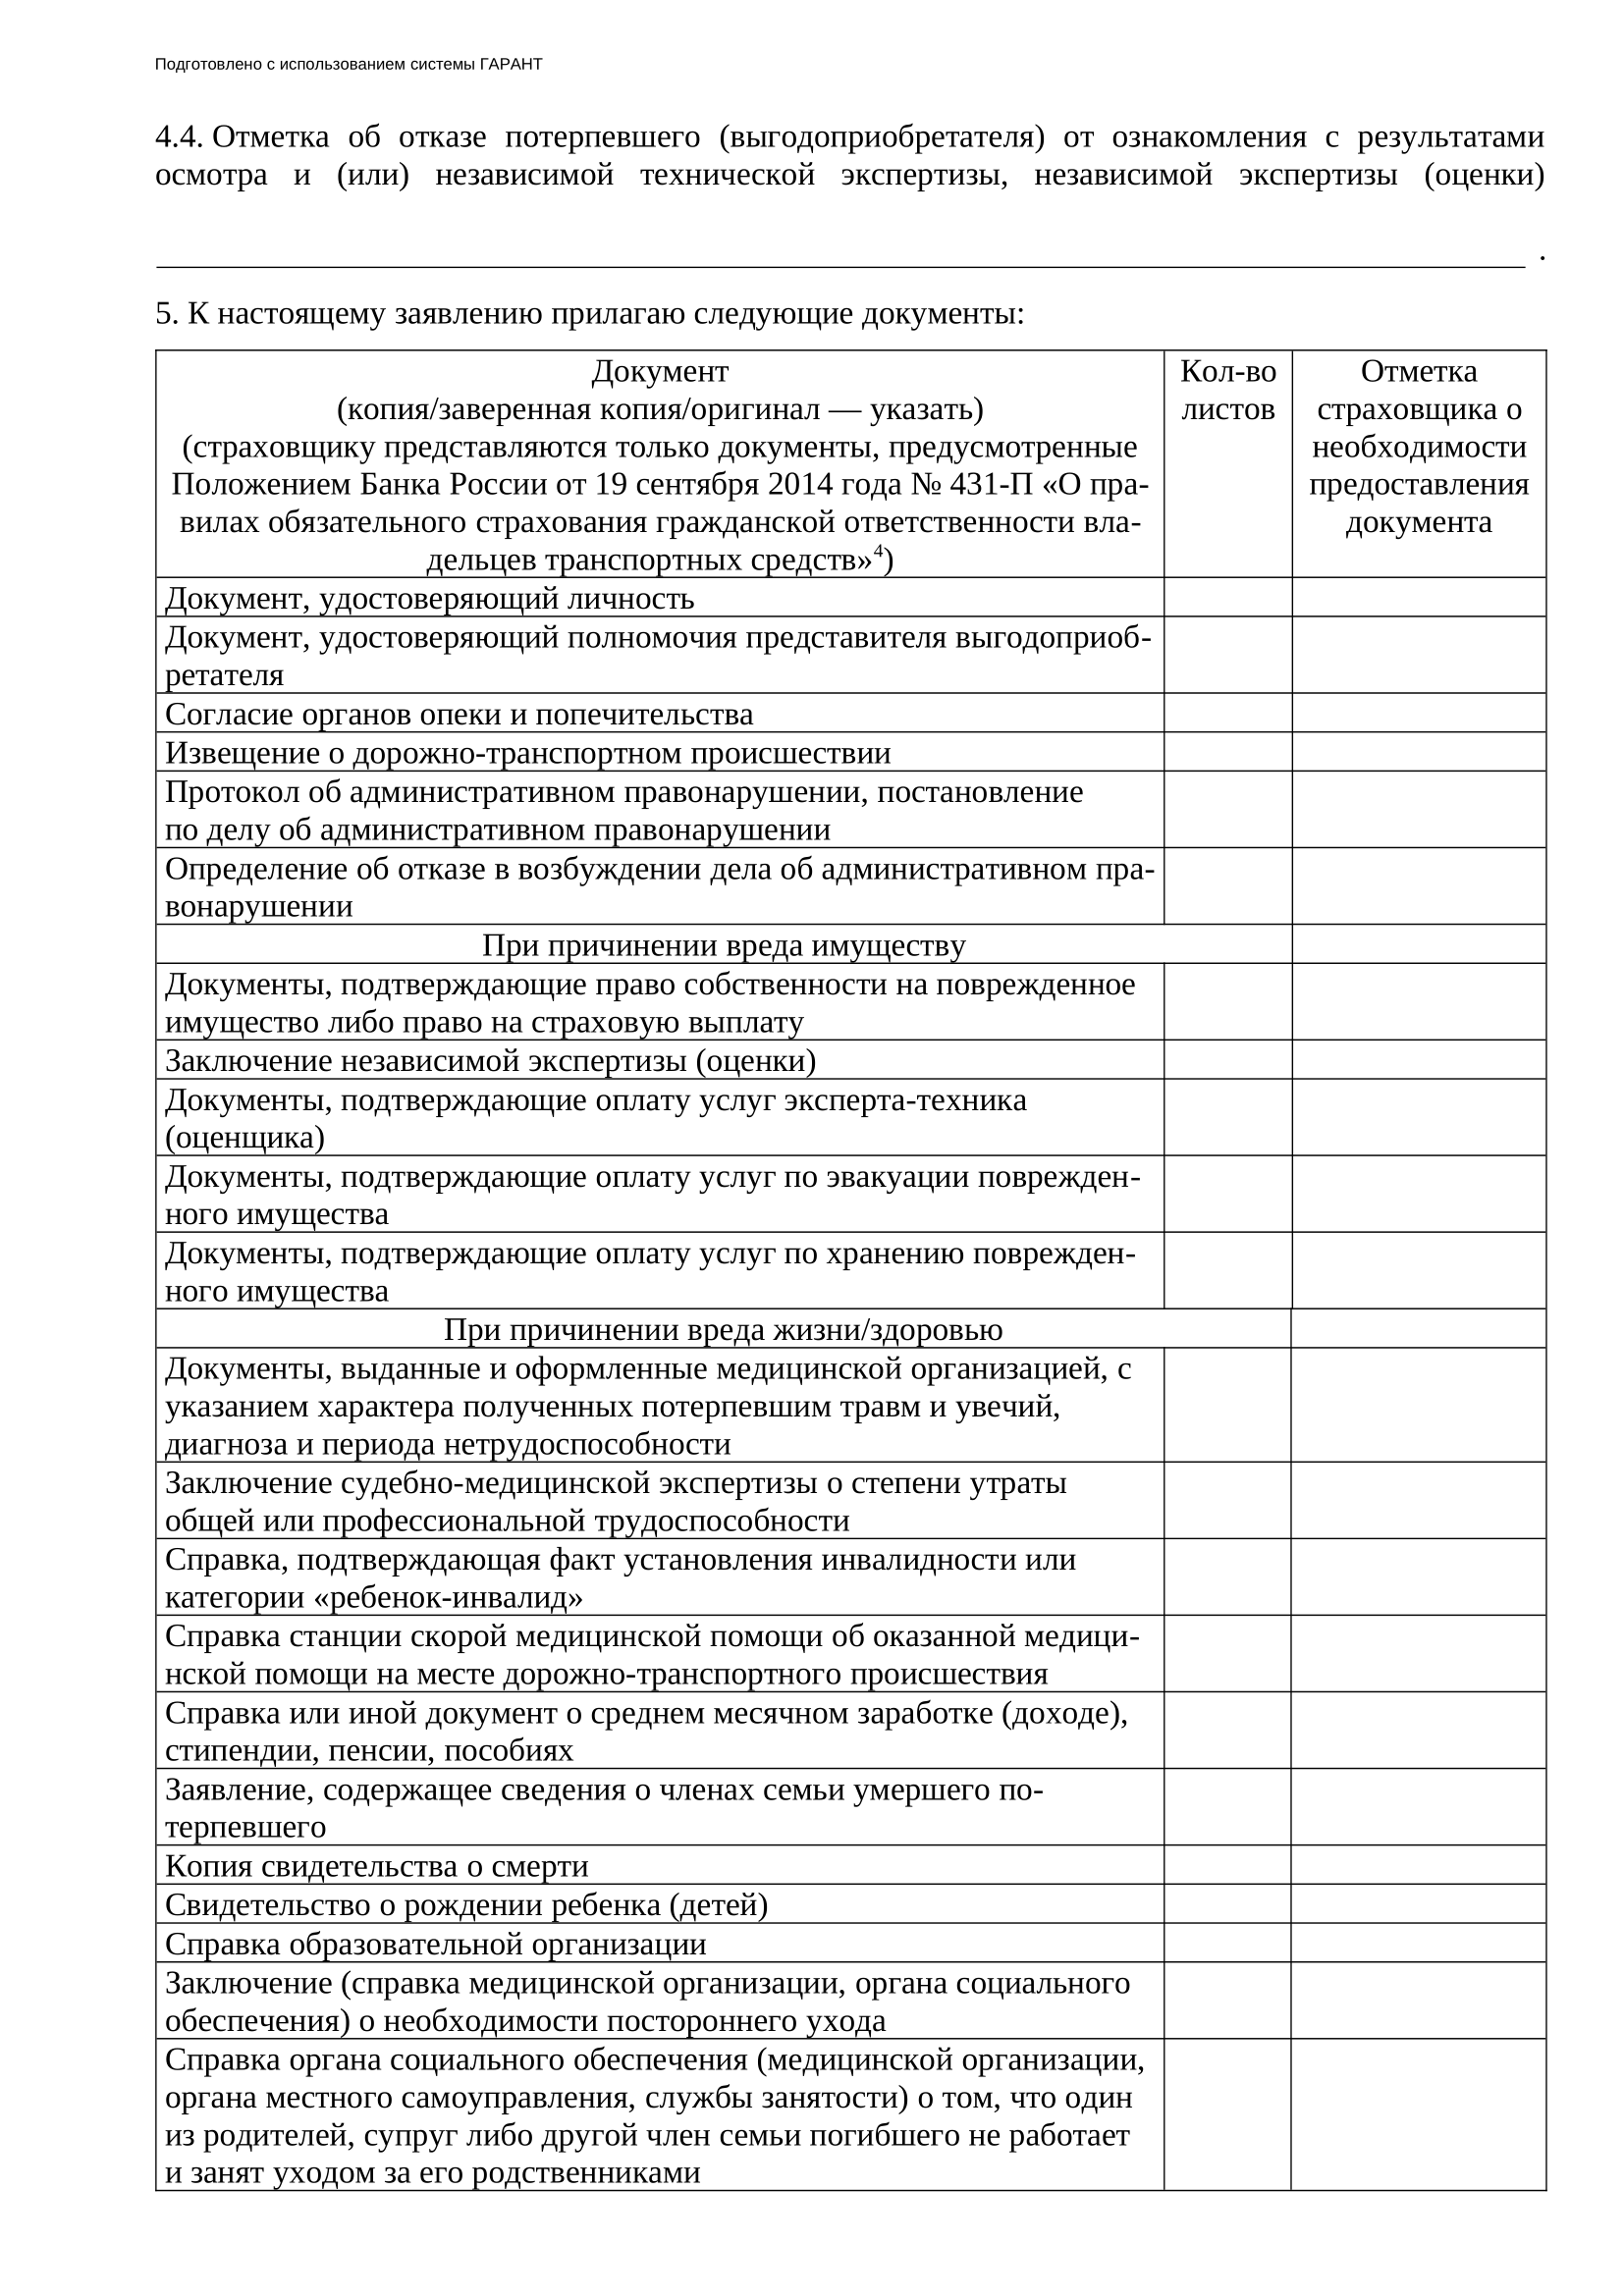
Что такое «прямое возмещение убытка» по ОСАГО. Это означает, что обращаться за возмещением ущерба надо в свою страховую компанию, если соблюдаются следующие условия:
- в ДТП пострадали только транспортные средства, которые перечислены в подп. «б» п. 1 «а» статьи 14.1 закона об ОСАГО;
- при ДТП столкнулись два и более транспортных средства, гражданская ответственность владельцев которых застрахована в соответствии с законом об ОСАГО.
Не нужно искать страховую компанию виновника и подавать туда документы.
Что относится к страховому случаю. Происшествие относится к страховому случаю, когда нанесен ущерб автомобилем, застрахованным по договору, и присутствуют как виновник, так и пострадавший. Это обязательное условие.
Сколько ущерба покрывает ОСАГО. Выплаты зависят от причиненного ущерба. Если в ДТП пострадали люди, выплаты могут быть до 500 000 ₽ каждому пострадавшему. В этом случае ДТП оформляют только через ГИБДД. А если люди не пострадали — сумма выплат по европротоколу 400 000 ₽ при фиксации данных о ДТП в электронном виде. Но это не значит, что каждый пострадавший автоматически получит 400 000 ₽: страховая компания оценит ущерб и выплата не превысит его размер. О том, как это происходит, мы рассказывали в статьях:
- Как подать в суд на страховую компанию, если она отказала в выплате после ДТП.
- Как мать и дочь погибшего в ДТП боролись за выплату по ОСАГО.
- Как получить компенсацию за травму в аварии.
- Как пассажиру автобуса получить компенсацию за ДТП.
- Как я получил страховые выплаты после ДТП с ведомственным автомобилем.
- Как я получила выплату за утрату машиной товарной стоимости после аварии.
- Виновникам ДТП придется доплачивать за ущерб.
Как получить деньги по ОСАГО
Страховые компании имеют право направлять потерпевших в ДТП на ремонт вместо выплаты деньгами. Если автомобилю менее двух лет, страховая компания обязана отправить ее только к официальному дилеру.
В каких случаях выплачивают деньги. Вот когда положена денежная выплата:
- При полной гибели транспортного средства. Это означает, что либо ремонт поврежденного автомобиля невозможен, либо стоимость ремонта равна стоимости самого автомобиля на дату наступления страхового случая или превышает ее. Например, если на машину упала бетонная плита и раздавила ее, восстановление выйдет дороже, чем покупка новой.
- Если потерпевший умер или получил тяжкий или средней тяжести вред здоровью.
- Если потерпевший — инвалид и владеет автомобилем по медицинским показаниям, а в заявлении о страховом возмещении он выбрал такую форму страхового возмещения.
- Если стоимость восстановительного ремонта поврежденного транспортного средства превышает установленную страховую сумму или максимальный размер страхового возмещения.
- Если все участники ДТП признаны ответственными за причиненный вред, но потерпевший не согласен доплачивать за ремонт.
- Если ни один из автосервисов, с которыми у страховщика заключены договоры, не может отремонтировать машину.
- Если у страховщика нет возможности организовать восстановительный ремонт поврежденного транспортного средства потерпевшего на том автосервисе, который указал страховщик при заключении договора обязательного страхования.
- Если между страховщиком и потерпевшим есть письменное соглашение, что ущерб будут возмещать деньгами.
Максимальная сумма страховой выплаты составляет:
- В части возмещения вреда жизни или здоровью каждого потерпевшего — 500 000 ₽.
- В части возмещения вреда имуществу каждого потерпевшего — 400 000 ₽.
Эти суммы не зависят от числа страховых случаев в течение срока действия договора обязательного страхования.
Ремонт автомобиля за счет страховой компании
Можно ли выбрать автосервис самому. Если есть письменное согласие страховщика, потерпевший может выбрать автосервис или организовать ремонт.
Тогда потерпевшему в заявлении о возмещении убытков нужно указать полное наименование СТО, ее адрес и платежные реквизиты. Страховщик выдает потерпевшему направление на ремонт и оплачивает его.
Что делать, если качество ремонта не устраивает. В этом случае ответственность за срок ремонта на СТО и его качество несет страховщик. Он не сможет сказать: «Слесарь плохо отремонтировал — к нему и обращайтесь».
Если жалобы будут частыми, Банк России может ограничить возмещение причиненного вреда в виде ремонта. Страховщику в этом случае придется возмещать вред только деньгами.
Отказ от компенсации по ОСАГО
Когда страховая компания может отказать. Страховщик может не платить в следующих случаях:
- Если причина вреда — ядерный взрыв, радиация, народные волнения всякого рода и прочее.
- Если страховой случай наступил из-за умысла выгодоприобретателя — например, водитель умышленно спровоцировал ДТП, чтобы получить выплату.
- Если страховщику не представили не все необходимые документы и страхователь не может доказать, что страховой случай наступил.
Этот перечень — исчерпывающий. По другим основаниям отказать в выплате нельзя.
Куда жаловаться в случае проблем со страховой компанией. Прежде чем обращаться в суд, нужно попытаться разрешить конфликт со страховщиком по ОСАГО через финансового уполномоченного. Иногда его называют финансовым омбудсменом.
На сайте финансового уполномоченного есть форма для подачи обращения, но не спешите писать ему напрямую. Если есть разногласия — направьте страховщику письменное заявление. Страховщик его рассмотрит и сам передаст уполномоченному.
Обращения потребителей финансовый уполномоченный рассматривает бесплатно.
Он может рассмотреть следующие вопросы:
- о неисполнении обязательств по договору ОСАГО;
- о несогласии потерпевшего с размером страховой выплаты;
- о несоблюдении СТО срока передачи потерпевшему отремонтированного автомобиля;
- о нарушении иных обязательств по ремонту автомобиля.
По результатам рассмотрения финансовый уполномоченный принимает решение, и страховщик должен его обязательно исполнить. Но если страховщик или страхователь не согласны с решением — они могут оспорить его в суде.
Что делать, если страховая компания развалилась. В этом случае вы все равно получите страховые выплаты. Для этого нужно обратиться в РСА — Российский союз автостраховщиков. Он берет на себя ответственность по компенсационным выплатам пострадавшим в ДТП в счет возмещения жизни или здоровья в следующих случаях:
- Если ответственность виновника застрахована в компании, которая на момент выплаты стала неплатежеспособной из-за отзыва лицензии или банкротства.
- Если виновник происшествия не установлен.
- Если у виновника ДТП нет полиса.
В этих случаях выплаты перечислят из специального резервного фонда, в который члены союза платят по 3% от собранных ими премий за оформление ОСАГО.
Обращаться за выплатой можно лично или по почте. Вот список адресов, по которым можно обратиться.
Продление ОСАГО
Продлите ОСАГО в онлайне. Если полис бумажный, обратитесь в офис страховщика. Возьмите с собой водительское удостоверение и документы на машину — если оформляете бумажный полис. Но можно сделать это онлайн.
Запомнить
- Полис ОСАГО — надежный оберег для вашего автомобиля и кошелька. Главное — не забыть вовремя его продлевать и сообщать, если изменились данные.
- Если в ДТП пострадало всего две машины, и не пострадали люди — полицию можно не вызывать. Достаточно оформить извещение о ДТП и направить его в свою страховую компанию.
- Лучше распечатать и возить с собой бумажную версию полиса, даже если вы уже оформили е-ОСАГО .
Дмитрий Сергеев
С какими проблемами по ОСАГО сталкивались вы?
Для таких, кто капслоком пишет, это точно должно быть обязанностью.
Забавно читать слова про то, что СК не может отказать в страховании ОСАГО в Тинькофф-журнале, когда только на днях пытался оформить полис в Тинькофф и не получилось.
Есть одна несправедливость в ОСАГО, что на каждую машину нужен отдельный полис, хотя страхуется ответственность водителя. В идеале — ОСАГО должна-бы привязываться к правам, и каждый человек бы покупал страховку на себя. Не хочешь ездить,или ездишь редко? не платишь. Понадобилось единственный раз в год сесть за руль? Оплачиваешь минимально-допустимый срок страховки (например, 1 месяц) и едешь. Можно было-бы такое зафигачить в виде отдельного он-лайн сервиса, в том числе. А то страхуешь ответственность, но с привязкой к авто, что как-бы не очень логично выглядит.
Тимко, на фоне того, что страхуется гражданская ответственность водителя максимально на 400 тыс., не понятно почему стоимость полиса привязывается к мощности авто.
И мне тогда ещё не понятно: например, произошло небольшое ДТП, у меня нет полиса, а у виновника есть, будет ли мне выплата? По идее, мне должен быть штраф от ГИБДД и выплата от страховой, ведь ОТВЕТСТВЕННОСТЬ виновника застрахована, а не моя машина.
Niki, выплата будет.
А если у меня нет полиса ОСАГО и ДТП не по моей вине, то мне возместит ущерб страховая виновника, у которого есть действующий полис?

Интересно, почему в Мурманске и Челябинске ОСАГО дороже всего? С чем это связано? Неужели в этих регионах зашкаливающая аварийность?
Анатолий, в этих регионах жадные СК имеют низкую маржинальность
Анатолий, цена зависит от регионального транспортного коэффициента, который устанавливает государство.
На парковке не осторожно открыл дверь своего автомобиля и поцарапал рядом стоящий. Стоимость ремонта двери пострадавшего авто оценили в 9 000 руб. А в страховой мне сказали, что по причине изменения коэффициента, из-за страхового случая, моя страховка будет стоить не 6 500 руб как ранее, а 18 5000 руб. Это, практически, скрытый регресс. Страхование это очередное надувательство на государственном уровне!
Владимир,
Муж в прошлом году едя на каршеринге поцарапал бампер другой машины.
Свою вину не отрицает, пострадавший тоже был не в претензии, сказал что если бы был не на корпоративной машине, разошлись бы на 5000 на месте, но т.к. оба не на своем, пришлось оформить европротокол.
Т.к. для супруга прошлый год был первм с момента получения прав, КБМ вырос до 2,25 (других аварий не было) и страховка 50к вместо 20 с хвостиком.
Владимир, без страховой тебе могло бы не повезти, например вместо ремонта царапины попросили бы подарить авто.
Дмитрий, большое спасибо за статью!
Есть вопрос.
У меня диагностическая карта действует до 15.12.19, а полис ОСАГО до 12.01.20.
В случае если произойдет ДТП в период с 16.12.19 по 12.01.20 будет ли выплата по ОСАГО или страховая сошлется на просрочку диагностической карты?
Как лучше действовать в моей ситуации — сделать новую диагностическую карту в одно время с продлением полиса ОСАГО (~ 13.01.20) или продлить диагностическую карту заранее (и в будущем снова будут не совпадать сроки)?
Заранее большое спасибо за ответ.
В законе об ОСАГО нет требования о наличии тех.осмотра на момент аварии.Выплата будет.
Но лучше,конечно,сделать и ОСАГО и тех.осмотр в одно время.
Красивая статья, жаль что бесполезная. В реальной жизни ничего так не работает. Ты покупаешь страховку,думаешь, что защищен, а не деле как бы не так. И в ДТП ты не виноват, и страховка у виновника есть, и ущерб менее 400 тыс. руб., а в итоге ремонтируешь машину за свой счет, с мизерной подачкой от страховой, которой хватит лишь на 10-15% от ремонта. Вот и задаешься вопросом, НА КАКОЙ . сдалось это ОСАГО, если работает оно только для обогащения страховых компаний.
Алексей, направление на ремонт — обязанность СК в большинстве случаев
Lada, а куда Вы будете обращаться в случае аварии,Вы знаете?
ЭТО главное.
Людмила, Вы не попадали в ситуацию, когда неожиданно в Ваш автомобиль вьезжает автомобиль и Вы слышите скрежет металла!? Так вот я это испытал и испытал какие проблемы поджидают для получения средств на ремонт авто в «Росгосстрах». Всё сам оформлял, даже пришлось привлечь виновника для выплаты ущерба! Для чего «ОСАГО, это принудительный отъём денежных средств …» Я и так бы востребовал с виновника нанесённый мне ущерб, хотя бы через суд.
Данные по техосмотру устарели.
Сейчас до 4 лет новые машины не проходят т.о.
До 10 лет проходят 1 раз в два года.
Старше 10 лет проходят раз в год.
Здравствуйте! У виновника есть действующий договор ОСАГО, но не проплачен период использования ТС, в котором произошло ДТП. Возмещение ущерба пострадавшему (есть ОСАГО) делается через обращение в какую страховую? Виновный получил травмы при ДТП, пострадавших в авто не было.

Николай, период использования для вас не важен. Но раз есть травмы (не важно чьи), то идти надо в страховую виновника
Пытался многократно оформить полис ОСАГО через приложение Тинькофф в течении двух лет на разные авто, но увы выдает ошибку и не оформляет. В чем смысл страховки от Тинькофф которую не возможно оформить?
Ludmila, с 50% скидкой 400 руб
Василий, нет. Потому что это влияет на выплаты НЕ ТЕБЕ

Жаль, что в статье не было указано о том, что даже в случае наличия полиса ОСАГО, потерпевший, в случае денежной выплаты страховой компании с учетом износа, имеет право обратиться к виновнику для взыскания оставшейся разницы по ремонту автомобиля без учета износа.
Интересно, что делать виновнику ДТП в такой ситуации, ведь суд скорее всего встанет на сторону потерпевшего, а страховая хитро уйдёт в сторонку, она то свои обязательства «типа» выполнила.
Денис, каждый случай индивидуален, но как минимум:
— Узнать почему страховая произвела выплату деньгами, а не отремонтировала автомобиль.
Если к примеру, потерпевший заключил соглашение со страховщиком на выплату деньгами, то у виновника есть реальный шанс выиграть дело. Ведь ничто не мешало собственнику автомобиля согласовать ремонт на СТОА по направлению страховщика и не предъявлять в будущем денежное требование виновнику ДТП.
Для этого нужно ходатайствовать о привлечении страховой компании в качестве третьего лица и просить суд истребовать материалы выплатного дела.
— Проконсультироваться с экспертом по предъявленной сумме ущерба. Если она окажется завышенной, то ходатайствовать в суде о назначении судебной экспертизы.
Важную роль играет по какой методике судебный эксперт будет рассчитывать ущерб.
Однако, нужно быть аккуратнее с судебной экспертизой, поскольку расходы по ее проведению возлагаются на проигравшую сторону.
— Обратиться к практикующему юристу, имеющему реальный практический опыт представления интересов по данной категории споров.
По описанию понятно, что потерпевший должен обращаться в свою СК с извещением о ДТП.
Вопрос: должен ли виновник обращаться в свою СК так же с извещением о случившимся ДТП?
Руслан, должен,обязательно.
Если он этого не сделает,то компания имеет право,оплатив пострадавшему ущерб,вчинить регрессный иск к виновнику,т.е.виновнику придется вернуть страховой компании деньги,которые она заплатила пострадавшему.
Василий, с чего это вдруг?
ОСАГО гарантирует выплату пострадавшему,а если нет страховки,то пострадавший должен бегать за виновником,требовать денег и судиться?
Вам бы этого хотелось,если б авария была у вас?
Страховая компания нежелает компенсировать выплату по УТС на отечественный автомобиль, 2009 г. выпуска.
Елена, если тс более 5 лет, то утс на рассчитывается.
Нигде не могу найти информацию по такой ситуации: у меня подходит срок продления ОСАГО, но автомобилем в данный момент я не пользуюсь и в ближайшее время не собираюсь им пользоваться. 1. Могу я не продлять пока ОСАГО?
2. Когда я его всё-таки продлю, дата начала действия полиса будет в день заключения договора (в настоящем) или в день окончания действия предыдущего договора (в прошлом)?
3. Не будет ли проблем с коэффициентом КБМ? То есть останется ли мой льготный коэффициент за безаварийную езду или этот коэффициент в РСА как бы «забудется» и я заново начну со значения 1?
Здравствуйте проблема есть конечно работал на грузовике попал в ДТП был виновным, сейчас потерпевший требует деньги через суд, сумма не превышает 400 тыс рублей, суд уже вынес мне постановление о выплате. Теперь я должник уже у приставов. Что делать не знаю.
Если не страховаться целый год, то будет-ли увеличен коэффициент в последующем страховании?
(Машина продана, а новую ещё не купила.)
Единственная проблема, с которой я сталкивалась по ОСАГО, это низкие выплаты. Хватает сумм ровно на то, чтобы тяп-ляп отремонтировать авто китайскими запчастями. Что касается ремонта на СТОА, делается это всё в нашем регионе очень долго, после февраля 22го срок ожидания запчастей увеличился, поэтому страховые предлагают выплату деньгами. Может и можно поспорить с ними, но желания не возникало
Ludmila, передаю привет из 2023. Страховые выплачивают 15-30 %, остальное для любителей приключении через суды, претензии, юристов
Хм. про рассчет КБМ с 1.04 предыдущего года по 31 марта текущего — достоверная информация?
Оформляла ОСАГО в последних числах декабря 22, посчитали КБМ из-за аварии в конце января 21 года.
Авария без ущерба для обеих сторон, по моей вине.
Пьяный водитель разбил мою стоящую на стоянке автомашину, когда меня не было рядом, и скрылся. Неравнодушные прохожие предоставили мне фотографии и видео происшедшего, где чётко видно номер автомобиля нарушителя. Но вызванных на место происшествия инспекторов ГАИ это мало заинтересовало. Они составили необходимые документы, сказали, чтобы я сам искал виновника, потому что они не могут всех помнить, и уехали. А в страховой сказали, что выплата мне будет только когда будет найден виновник. Ну и зачем мне ОСАГО?
Статья содержит ряд лживой информации. Прошу редакцию привести статью в порядок.
1. «Страховые компании имеют право направлять потерпевших в ДТП на ремонт вместо выплаты деньгами.» ВООБЩЕ-ТО не имеют право, а обязаны!
2. «Если стоимость восстановительного ремонта поврежденного транспортного средства превышает установленную страховую сумму или максимальный размер страхового возмещения.-в этом случае выплачивают деньгами». ВАЖНЫЙ НЮАНС: при отстутсвии согласия потерпевшего произвести доплату сверх 400 000 рублей!
3. «Если у страховщика нет возможности организовать восстановительный ремонт поврежденного транспортного средства потерпевшего на том автосервисе, который указал страховщик при заключении договора обязательного страхования.-в этом случае выплачивают деньгами». СНОВА НЮАНС! Отсутствие возможности организовать ремонт не означает право страховщика заплатить деньгами. Хотя на практике так происходит. Но сейчас идет речь не о судебной практике, а о разъяснении закона-АВТОР вводит читателей в заблуждение.
4. «Куда жаловаться в случае проблем со страховой компанией. Прежде чем обращаться в суд, нужно попытаться разрешить конфликт со страховщиком по ОСАГО через финансового уполномоченного.». Не нужно попытаться, а обращение к уполномоченному является ОБЯЗАТЕЛЬНЫМ. Иначе в суде иск просто возвратят.
5. «На сайте финансового уполномоченного есть форма для подачи обращения, но не спешите писать ему напрямую. Если есть разногласия — направьте страховщику письменное заявление. Страховщик его рассмотрит и сам передаст уполномоченному.». СНОВА ЛОЖЬ. Страховщики ничего не передают уполномоченному! Порядок такой-сначала обязательная претензия/заявление в страховую, потом получение ответа или истечение 30 дней, обращение к уполномоченному (с приложением факта обращения в страховую).
Ну раз вы так считаете, что ОСАГО это лучшая защита авто, Дмитрий Сергеев, то вот вам мой текущий случай: 6 октября 2023 года на стоянке, в припаркованную в положенном месте у моего офиса в мою новую машину Миникупер 2021 года задом въехал грузовик. По моему обращению в страховую компанию по ОСАГО Альфа Страхование мне выплатили за помятый (на списание) капот и фару разбитую всего 12245 рублей. Расчёт по ЕМ моих друзей в других страховых компаниях по единому реестру: к выплате с учетом 2 годичного износа — 183452,14 руб, без учета износа 229314,69 руб. Наверное у компании Альфа Страхование свой отдельный закон! Видимо они вообще могли ничего не выплачивать и им за это ничего не будет. Судите сами, уважаемые автомобилисты, стоит ли покупать ОСАГО у данной компании. К слову, официальные дилеры (а у меня машина на официальной гарантии в Борис Хофф) мне начитали ремонт машины 966569 руб. И после этого уважаемый господин Дмитрий Сергеев может утверждать что ОСАГО это лучшая защита вашего авто?
В ДТП пострадало три машины. 400000р поделятся на всех? кроме виновника
Нужно ли делать ОСАГО, если есть КАСКО в 2023 году
В России предусмотрено два вида страхования автомобиля – обязательное и добровольное. Но полная страховка обойдется в достаточно крупную сумму.
Нужно ли в 2023 году оформлять ОСАГО при наличии КАСКО? Страхование автомобиля в России является не роскошью, а необходимостью.
Закон запрещает вождение транспорта без наличия действующей страховки. Но какой вид страхования лучше выбрать? Нужен ли полис ОСАГО, если есть КАСКО, в 2023 году?
Общие аспекты
В законе прописано, что ОСАГО является обязательным видом страхования автомобиля. Страховой полис должен быть у каждого водителя.
Управление незастрахованным транспортным средством является нарушением законодательства. Более того наложить штраф могут даже в случае, когда страховка имеется, но при себе водитель полиса не имеет.
В случае требования сотрудника дорожной инспекции водитель обязан предъявить полис ОСАГО. Но в то же время существуют в России и иные виды автострахования.
Причем покрытие по ним может быть даже большим, чем по ОСАГО. Логично предположить, что если имеется одна страховка, то другая не нужна.
Многие автовладельцы, оформившие КАСКО, сомневаются в целесообразности ОСАГО и оформляют его только по причине требования закона.
Так зачем же нужно обязательное страхование авто, если машина застрахована по КАСКО? Начинать разбираться с этим вопросом следует с определения цели каждого вида страхования.
Определения
ОСАГО – обязательное страхование автогражданской ответственности. Данный вид страховки законодательно признан обязательным.
Исходя из названия видно, что объектом выступает ответственность автовладельца. То есть если по вине водителя будет причинен вред иным транспортным средствам или их владельцам, то ущерб покроет страховка.
Но величина страхового покрытия ограничена:
| 400 000 рублей | При повреждении автомобиля |
| 500 000 рублей | При причинении вреда жизни и здоровью |
Нужно заметить, что к 2020 году сумма возмещения увеличена, раньше покрывался меньший убыток. Если ущерб превысит указанную сумму, доплачивать придется за счет собственных средств.
Правда объем покрытия можно увеличить, если вместе с ОСАГО оформить дополнительное ДСАГО.
КАСКО – добровольное страхование, не являющееся обязательным требованием.
Название не является аббревиатурой, означая в переводе с итальянского «каска, шлем», то есть предполагает полную защиту от ущерба.
Страхование КАСКО возмещает убытки самого автовладельца. Однако данный вид страховки вариативен и страхователь вправе выбирать перечень страховых случаев.
Соответственно от этого будет зависеть стоимость полиса. Как правило, максимальная сумма возмещения не превышает стоимости автомобиля. Получается, что можно застраховать полное уничтожение ТС.
Какова их роль
Конечно, стоит КАСКО гораздо больше обязательного ОСАГО. Но цели этих видов страхования абсолютно разные, они не могут быть взаимозаменяемыми.
Страхование ОСАГО распространяется на случаи, в которых виноват застрахованный автовладелец.
Если водитель совершит ДТП, при котором пострадает чужой автомобиль или его владелец, свершит наезд на пешехода, то ущерб будет возмещен за счет страховки.
Аналогично, если ДТП произошло по вине другого водителя, то убытки покрываются виновником за счет его полиса. Но при этом полис ОСАГО не поможет возместить собственный ущерб автовладельца.
В подобном случае пригодится страхование КАСКО, которое защищает от таких рисков, как:
| Угон или хищение | При этом страховая компания возместить полную стоимость авто |
| Дорожно-транспортное происшествие | Если пострадал автомобиль застрахованного лица, то страховка покроет ремонт ТС |
| Непредумышленное повреждение авто | Например, водитель случайно повредит авто. И в этом случае можно выполнить ремонт за счет страховки |
| Повреждение, вызванное природными явлениями | К примеру, машина повреждена упавшим деревом – ремонт возместит СК |
| Нанесение вреда авто посторонними лицами | Если хулиганы украли запчасть машины или причинили иной ущерб, то страховая компания возместит убытки независимо от того найдутся ли виновные лица или нет |
Главное отличие КАСКО от ОСАГО заключается в направленности страхования. При обязательном страховании автовладелец страхует свою ответственность и риски причинения ущерба иным лицам.
В случае добровольного страхования покрываются риски, связанные с убытками самого автовладельца. Получается, что страховки дополняют друг друга.
Если водитель одновременно имеет КАСКО и ОСАГО, он может быть уверен в полной безопасности своего автомобиля и получении возмещения, если придется возмещать убытки иных лиц.
Нормативная база
Страхование ОСАГО регламентируется одноименным законом – ФЗ № 40 от 25.04.2002. Владельцы транспортных средств имеют законодательно установленную обязанность по страхованию своей гражданской ответственности перед иными лицами.
В том же законе сказано, что управлять автомобилем можно только имея при себе полис ОСАГО. Отсутствие ОСАГО при управлении авто наказывается штрафом в 800 рублей согласно ч.2 ст.12.37 КоАП РФ.
Добровольное страхование КАСКО не регламентировано отдельным нормативом. Все важные нюансы регулируются общими нормами о страховании.
В частности – гл.48 ГК РФ и Законом РФ № 4015-1 от 27.11.1992. В некоторых случаях, не урегулированных вышеуказанными правовыми актами, могут применяться положения Закона РФ № 2300-1 от 7.02.1992 «О защите прав потребителей».
Сколько можно ездить без страховки ОСАГО на новую машину смотрите в статье: сколько можно ездить без страховки ОСАГО.
Как и где купить полис ДМС по низкой цене, читайте здесь.
Порядок страхования ОСАГО подробно урегулирован законодательством. Касается это как объема возмещения, так и страховых тарифов.
При добровольном страховании правоотношения строятся на основании договора и внутренних правил страховой компании.
Потому стоимость КАСКО может существенно отличаться в зависимости от условий страхования и выбранного страховщика.
Надо ли делать ОСАГО, если есть КАСКО
При наличии КАСКО нужен ли полис ОСАГО? Исходя из вышеизложенного, по ОСАГО страхуется не имущество, а ответственность водителя.
Если автовладелец повредит свой автомобиль или получит вред собственному здоровья в результате ДТП, то ни на какое возмещение рассчитывать не приходится. Ущерб возмещается только пострадавшим лицам.
Важно! Для возмещения ущерба по ОСАГО необходимо наличие документального подтверждения убытков. То есть ДТП должно быть зафиксировано сотрудниками дорожной полиции.
КАСКО позволяет получить возмещение собственных убытков автовладельца. При этом не всегда убыток возникает в результате дорожно-транспортного происшествия.
Главное значение имеет наличие страхового случая, прописанного в договоре. При возникновении ущерба страховая компания устанавливает причину и если таковая оговорена условиями страхования, автовладелец получает установленную сумму.
По своему смыслу ОСАГО и КАСКО никак не пересекаются. Это совершенно разные виды страховании, которые не могут заменять друг друга. Потому говорить о возможности замены ОСАГО наличием КАСКО не приходится.
Сравнительная таблица
Для того чтобы понять отличия КАСКО от ОСАГО, можно сравнить эти виды страхования по основным параметрами.
Сравнительные характеристики обязательного и добровольного автострахования:
| Параметры | ОСАГО | КАСКО |
| Основание | Обязательное страхование | Добровольное страхование |
| Тарифы | Тарифы определяются на законодательном уровне | Страховщик самостоятельно устанавливает базовый тариф |
| Стоимость | Страховка имеет доступную стоимость. Разница цен между страховыми компаниями около 20% | Стоит дорого и не каждому по карману. Цена может сильно отличаться в зависимости от СК |
| Страховые случаи | Причинение ущерба чужому ТС, нанесение вреда здоровью водителя и пассажиров. Страхует ответственность перед иными лицами | Угон, хищение, нанесение ущерба личному авто, вреда здоровью самого застрахованного водителя. Покрывает ущерб, причиненный имуществу третьими лицами |
| Страховые выплаты | Покрываются затраты пострадавшей стороны. Выплата осуществляется с учетом средней стоимости ремонта и износа | Ущерб возмещается лишь владельцу полиса |
| Возраст авто | Возраст ТС не имеет значения | Страхуются только машины не старше 10 лет |
Из таблицы очевидно, что каждый вид страхования имеет свои плюсы и минусы. Потому рекомендуется иметь два полиса КАСКО и ОСАГО.
В случае когда автомобиль не представляет особой стоимости, можно обойтись только обязательным страхованием. Но вот совсем без ОСАГО обойтись не получится.
Порядок оформления полисов
Для оформления автострахования для начала нужно выбрать страховую компанию. При этом можно оформить оба полиса в одной компании, а можно в разных.
Если стоимость ОСАГО будет примерно одинаковой у разных страховщиков, то цена КАСКО отличается существенно.
В страховую компанию потребуется предоставить:
- паспорт автовладельца;
- свидетельство о регистрации транспортного средства;
- диагностическую карту;
- водительские права;
- полис (если имеется с неоконченным сроком действия).
Основные критерии, которые влияют на цену страховки:
| Мощность двигателя | Чем она выше, тем дороже страховка |
| Опыт вождения водителя | При стаже меньше трех лет. Полис будет стоить почти вдвое дешевле |
| Класс авто | С увеличением класса увеличивается и цена страхования |
| Регион регистрации | Для каждой отдельной области действуют свои коэффициенты |
Но в любом случае КАСКО стоит дороже ОСАГО, поскольку перечень страховых случаев более широк, а объем возмещения больше.
В одной компании
Как правило, компании, предлагающие ОСАГО, одновременно предлагают и КАСКО. Преимущество покупки двух полисов в одной СК сводятся к таким моментам, как:
| Экономия времени | Нет необходимости искать другого страховщика, проверять его надежность, тратить время на оформление |
| Простота двойного страхования | Сотрудники заполняют данные сразу на оба вида полисов. Достаточно предъявить необходимые документы и заплатить нужную сумму, чтобы сразу получить оба полиса |
| Получение скидки | Обычно страховые компании поощряют клиентов, выбравших комплексное обслуживание. Выражается лояльность в виде скидки на страхование |
Но если одновременно требуется получить возмещение и по ОСАГО и по КАСКО прикрепленность к одной страховой компании может оказаться минусом.
Сумма может оказаться достаточно крупной и страховщик может пытаться доказать отсутствие страхового случая.
В разных СК
В то же время ничто не препятствует оформлению разных видов страхования в отдельных компаниях. Особенно это актуально когда ОСАГО уже есть, но требуется получить КАСКО.
Обратившись в свою СК, автовладелец может столкнуться с достаточно высокой стоимостью страховки. При этом другой страховщик может предложить аналогичную страховку по меньшей стоимости.
Видео: страхование по КАСКО, ОСАГО и ДОСАГО. Чем отличается
Кроме того до 1.09.2014 возмещение по ОСАГО являлось альтернативным. Потерпевший был вправе обратиться в свою страховую компанию или к страховщику виновника аварии.
Поэтому был выбор:
- воспользоваться собственным КАСКО;
- обратиться в свою компанию по ОСАГО;
- получить деньги по ОСАГО в СК виновника.
По новому Закону об ОСАГО, если в ДТП участвовали лишь два ТС, и не пострадали люди, то обращаться разрешено исключительно в свою компанию.
Поэтому сейчас вопрос о выборе страховщика по КАСКО более актуален. Важно! Стоит учитывать и вариант, когда у страховщика возникнут финансовые проблемы.
Неприятно, когда с двумя страховками сразу возникают проблемы. К тому же, если по ОСАГО может рассчитаться РСА, то КАСКО ничем кроссе самой страховой компании не гарантировано.
Нюансы при покупке новой машины
Покупка новой машины обязательно сопровождается приобретением ОСАГО, поскольку без него управление автомобилем запрещено.
Однако есть некоторые нюансы, позволяющие некоторое время обходиться без полиса. Так законодатель отводит десять дней на оформление страховки.
Причем не уточняется, идет ли речь о новом авто или б/у, купленном с рук. Поскольку при продаже машины необязательно оформлять нотариальный договор купли-продажи, то теоретически переписывать его можно каждые десять дней.
Только стоит учесть, что если случится ДТП и пострадает чужое ТС, то возмещать ущерб придется за свой счет.
Что касается КАСКО на новое авто, то обязательным оно является лишь при покупке машины в кредит.
Банки требуют при автокредите страхования залога до полной выплаты кредитных средств. Отказ от КАСКО в данном случае сопровождается отказом в кредитовании.
Добровольное и обязательное страхование
В 2020 году обойтись без ОСАГО не представляется возможным. Владельцы КАСКО просто обязаны оформить обязательное страхование, иначе участие в дорожном движении для них недоступно.
Если не касаться законодательной стороны вопроса, то следует отметить, что наличие КАСКО не поможет возместить чужой ущерб.
Какова цена за страхование КАСКО узнайте из статьи: стоимость страхования КАСКО.
Где получить страховое свидетельство обязательного пенсионного страхования, читайте здесь.
Где смотреть серию и номер полиса ОМС нового образца, смотрите здесь.
Хотя возмещения, полученного за собственные убытки, может хватить и для покрытия ущерба пострадавшего.
Как бы то ни было, отказаться от ОСАГО нельзя. При отсутствии полиса при каждой проверке документов ГИБДД налагает штраф.
Сумма его невысока, но поскольку применение его может случиться неоднократно, то есть риск стать обладателем крупной задолженности.
На правительственном уровне обсуждается вопрос реформирования системы автострахования. Суть обсуждаемого закона в признании необязательности ОСАГО при наличии КАСКО.
Но, как минимум, до 2020 года изменений не предвидится. Пока закон однозначен – ОСАГО оформляется обязательно, целесообразность КАСКО определяется автовладельцем.